호남 반도체에 '금호타이어' 주식 와글와글…진짜 펀더멘털 주목받나
이틀새 수천억원 유동성 쏠림…영업이익률 12.6% 고마진 체력 재조명
(서울=연합인포맥스) 이재헌 기자 = 금호타이어[073240]가 호남권 반도체 특구 지정이라는 대형 정책 호재를 맞이해 주식시장에서 존재감을 발휘하고 있다. 시장에서는 그간 견조한 실적에도 소외됐던 향토기업의 진짜 펀더멘털을 투자자들이 재평가하는 시험대로 삼아야 한다는 분석이 나온다.
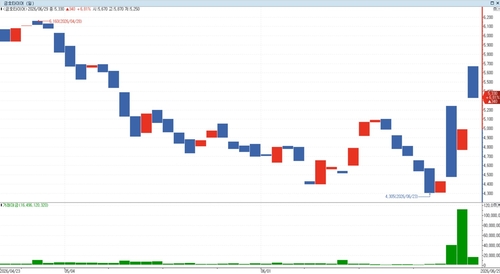
29일 연합인포맥스 주식 종목별 일별추이(화면번호 3121)를 보면 전 거래일 주식시장에서 금호타이어의 하루 거래대금은 1천119억원을 돌파했다. 지난 25일 기록한 404억원에 이어 단 이틀 만에 수천억원의 자금이 집중됐다.
[출처: 연합인포맥스]
예년 평균치와 비교할 때 투자금 쏠림이 두드러진다. 금호타이어의 작년 연간 일평균 거래대금은 27억원 선에 불과했다. 올해 깜짝 실적이 반영되기 시작한 1분기 일평균 거래대금(52억원)과 비교해도 최근 거래대금이 수십 배에 달한다.
이와 함께 가격은 두 자릿수 상승률을 기록했다. 주식선물 가격상승 제한폭 확대 요건을 달성했다는 안내가 줄곧 이어졌다.
삼성전자와 SK하이닉스의 호남권 대규모 반도체 투자 소식은 금호타이어 투심을 강하게 자극했다. 신공장 이전지인 빛그린국가산업단지의 반도체 특구 지정 호재와 대기업의 기존 부지 직접 매입설이 동시에 맞물린 결과다. 전자는 주가를 지지하는 합당한 재료로 인식됐으나, 후자는 단기 해프닝 성격이 강했다. 이 과정에서 각종 추측이 교차하며 매수세와 차익실현 물량이 충돌했다.
그래도 일단 시장의 눈도장을 받는 데 성공했으니, 향후 금호타이어의 진정한 기업가치를 인정받으며 주가 우상향 곡선을 그릴지 눈길을 끈다.
증권가에서는 금호타이어의 본질적인 이익 체력에 높은 점수를 주고 있다. 올해 1분기 연결 기준 매출액 1조1천678억원, 영업이익 1천470억원을 달성하며 시장 컨센서스를 상회했다. 특히 영업이익률은 12.6%라는 고마진으로 완연한 체질 개선을 입증했다.
장문수 현대차증권 연구원은 "인플레이션과 제한된 수요 성장 속 중동 이슈로 마진 하락이 나타나고 있지만, 타이어 업종 전반의 추가 가격 인상이 이뤄져 고객에 원활히 전가 가능한 상황"이라고 분석했다.
이어 "종전 이후 원가 안정화 가능성이 높아질 경우 추세적인 이익 추정치 상향과 저평가 매력이 부각될 것으로 판단한다"고 덧붙였다. 그는 금호타이어의 목표주가를 8천300원으로 설정했다.
향후 과제는 대규모 설비 투자에 따른 자금 조달 리스크를 해소하는 일이다. 금호타이어는 국내 함평 신공장 건설에 6천600억원, 폴란드 신공장 건설에 8천600억원 등 조 단위 투자를 예고했다. 자금 확보의 핵심 열쇠인 기존 광주공장 부지 매각 협상이 남았다.
[출처: 연합뉴스 자료사진]
jhlee2@yna.co.kr

이재헌
jhlee2@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


