마이크론, 다른 빅테크 대비 주가 싸다…'이익성장 지속성 관건'
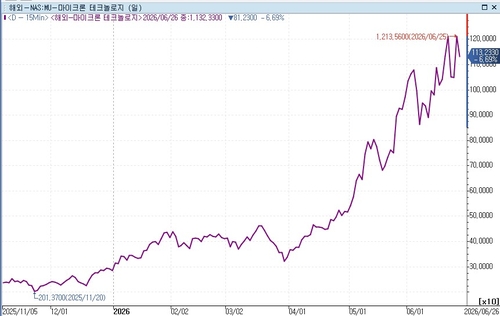
인포맥스 제공
(서울=연합인포맥스) 이종혁 선임기자 = 미국 메모리 반도체 기업 마이크론 테크놀로지(NAS:MU)가 다른 빅테크들보다 여전히 주가가 싸다는 분석이 나왔다.
29일 연합인포맥스 종목 현재가(7219 화면)에 따르면 마이크론 주가는 전일보다 6.69% 상승한 1,132.33달러에 26일( 현지 시각) 뉴욕장을 마쳤다.
야후파이낸스는 월가의 이익 전망치에 따르면 마이크론의 주가는 더 오를 여지가 있다며 향후 12개월간의 이익 전망치와 현재 주가를 비교한 선행 주가수익비율(P/E)이 9배에 불과하다고 설명했다.
선행 P/E는 메타 18배, 마이크로소프트와 엔비디아 19배, 스탠더드앤드푸어스(S&P) 500 지수 22배, 알파벳과 아마존 27배, 애플이 30배였다.
이는 마이크론의 이익 성장성이 여전히 폭발적이라고 월가의 애널리스트들이 내다보기 때문이다.
마이크론은 회계연도 4분기에 매출이 500억 달러, 조정 주당 순익이 31달러에 달할 것이라는 가이던스를 내놨다. 또 3분기 총이익률이 84.9%에 이르렀지만 4분기에는 86%로 더 높아질 수 있다는 전망도 했다.
야후파이낸스는 애플이나 엔비디아 등의 기업들이 제품이나 소프트웨어 가격을 높이거나, 광고를 개선하고, 생산성을 향상한다면 앞으로도 인공지능(AI) 거래가 작동할 것이라고 내다봤다.
지난주 애플이 아이패드 등의 제품 가격을 인상하면서 마이크론의 가격 결정력은 공급자들에게 더 크게 보였고, 소비자들에게는 불편하게 다가왔다.
마이크로소프트, 아마존, 알파벳에대한 마이크론의 청구서 경로는 애플과 다르다.
이들 기업은 AI 인프라에 대규모 지출을 진행 중이며 클라우드 사용, 기업용 소프트웨어, 구독료, 광고 등을 통해 이 비용을 충당해야 한다. 소비자들이 이에 대한 지출을 늘린다면 이들 기업의 자본 지출은 성장으로 전환될 수 있으며 반대의 경우에는 비용이 이익률과 감가상각비에 반영된다.
야후파이낸스는 기업 입장에서는 결국 생산성이 관건이라며 AI가 자동화와 매출 증대에 도움이 된다면 현재의 하드웨어 비용은 충분히 감당이 가능하다며 그러나 그 반대라면 순환이 깨지고, 가격 결정력이 이전될 수 있다고 내다봤다.
야후파이낸스는 월가가 AI 수요 자체를 의심하는 게 아니라 그 이익 지속성이 얼마나 길게 유지될지를 문제 삼고 있다고 강조했다.
세븐 리포트 리서치의 톰 에세이는 "마이크론과 엔비디아가 싼 이유는 투자자들이 현재의 이익 붐이 지속하지 않을 것이라는 우려를 하기 때문"이라고 말했다.
liberte@yna.co.kr

이종혁
liberte@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


