日 장기 국채금리 상승…중동 긴장·재정 우려 겹쳐
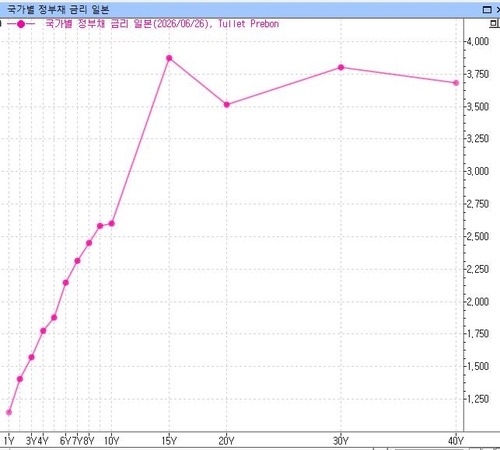
(서울=연합인포맥스) 김경림 기자 = 일본 국채금리가 29일 대부분의 구간에서 상승했다. 미국과 이란 간 휴전 불확실성에 따른 국제유가 반등으로 인플레이션 우려가 다시 부각된 가운데 정부의 적극적인 재정 확대 기조에 따른 초장기물 공급 부담도 금리 상승 요인으로 작용했다.
[출처: 연합인포맥스(화면 번호 6531)]
이날 오전 10시 13분 기준 일본 채권시장에서 10년물 국채금리는 전장 대비 4.07bp 오른 2.64% 안팎에서 거래됐다. 20년물은 3.56%, 30년물은 3.85%, 40년물은 3.72%로 각각 4.05bp, 4.45bp, 3.75bp씩 상승하며 장기물 전반이 약세를 나타냈다.
시장에서는 미국과 이란 간 휴전 합의가 흔들리면서 국제유가가 다시 반등한 점을 우선적인 재료로 꼽았다.
미국과 이란은 서로 상대방이 휴전 합의를 위반했다고 주장하고 있으며, 양측은 오는 30일 협상을 앞두고 있다. 이에 서부텍사스산원유(WTI) 근월물은 장중 배럴당 70달러를 다시 웃돌면서 에너지 가격 상승과 인플레이션 압력에 대한 경계심을 자극했다.
유가 반등은 일본은행(BOJ)의 추가 긴축 기대를 약화하기보다 오히려 유지시키는 요인으로 받아들여지면서 국채 매도를 유도했다.
시장에서는 재정 정책에 대한 우려도 장기금리를 끌어올리는 구조적 배경으로 지목했다.
일본 정부는 최근 경제재정자문회의에서 2040년까지 인공지능(AI) 등 전략 분야에 370조엔 규모의 관민 투자 계획을 제시했다. 아울러 재정건전성 목표도 단년도 균형에서 복수연도 관리 방식으로 전환하기로 하면서 향후 국채 발행 확대 가능성을 의식한 장기물 부담이 이어지고 있다.
일본 정부가 지난 24일 공개한 자료에 따르면, 2027년도 이후 실질 기준 연간 10조 엔 규모의 추가 재정 지출이 예상된다.
이에 대해 미쓰이스미토모 트러스트 자산운용의 이나도메 카츠토시 시니어 전략가는 "시장 입장에서 곧이곧대로 받아들인다면, 이는 명백한 국채 매도 재료다"라고 지적했다.
닛케이는 정부가 성장전략의 세부 재원 조달 방안과 재정운영 계획을 충분히 설명하지 못할 경우 초장기 금리가 다시 상승 압력을 받을 수 있다고 진단했다.
다만 시장에서는 정부가 제시한 연간 추가 재정지출 규모의 현실성에 대해서는 아직 평가가 엇갈리는 만큼 재정 이슈만으로 금리가 급등하는 단계는 아니라는 시각도 나온다.
도카이도쿄증권의 사노 카즈히코 수석 채권 전략가는 "연간 10조엔 규모의 세출 증가는 너무 현실성이 떨어진다"고 지적했다.
아울러, 최근까지는 중동 긴장 완화에 따른 유가 하락이 재정 우려를 일부 상쇄했지만, 유가가 재차 오를 경우 인플레이션 우려와 재정 리스크가 동시에 금리에 반영될 가능성이 있다는 분석이다.
SMBC닛코증권의 오쿠무라 히토시 수석 금리 전략가는 "향후 인플레이션 압력이 재차 발생할 경우, 재정 관련 이슈에 대한 금리 민감도가 높아질 수 있다"고 설명했다.
한편 금리 상승 부담 속에 일본 증시는 약세를 보였다. 닛케이225지수는 0.98% 하락한 68,678.54를 기록하며 반도체와 기술주를 중심으로 매물이 출회했다.
klkim@yna.co.kr

김경림
klkim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


