용인 앞당기고 서남권 더한 K-반도체…AI 호황 뒤 공급 과잉 변수
(서울=연합인포맥스) 윤영숙 기자 = 삼성전자와 SK하이닉스의 반도체 투자 시계가 더 빨라지고 있다.
정부가 용인 반도체 국가산단과 일반산단의 최종 팹 완공 시점을 각각 7년, 12년 앞당기기로 한 데 이어 서남권에 800조원 규모의 신규 반도체 생산거점을 조성하기로 하면서다. 경기 남부에 집중됐던 반도체 메가클러스터가 조기 완성되는 동시에 서남권과 충청권으로 확장되는 구도다.
단기적으로는 AI 서버와 고대역폭메모리(HBM) 등 수요에 대응하기 위한 선제 투자라는 평가가 나온다. 그러나 생산능력 확대 속도가 빨라진 만큼 2020년대 후반 이후 수요가 둔화할 경우 공급 과잉 부담도 커질 수 있다는 지적이 제기된다.

[출처: 연합뉴스 자료사진]
◇ 경기 남부 37기 계획 조기화…서남권 4기 추가
정부가 2024년 제시한 경기 남부 반도체 메가클러스터 계획상 용인·평택·화성·이천·기흥·수원·판교·안성 일대에는 생산 팹 19기와 연구 팹 2기 등 총 21기가 집적돼 있다. 당초 계획은 2047년까지 생산 팹 13기와 연구 팹 3기 등 신규 팹 16기를 추가해 총 37기 체제로 확대한다는 내용이었다.
이번 발표로 이 일정은 일부 앞당겨진다. 정부는 삼성전자[005930]가 들어서는 용인 첨단 시스템반도체 국가산단과 SK하이닉스[000660]의 용인 반도체 클러스터 일반산단의 최종 팹 완공 시점을 각각 7년, 12년 단축하기로 했다. 기존 2047년을 목표로 했던 경기 남부 메가클러스터 가운데 용인권 핵심 생산시설 구축 시점이 크게 당겨지는 셈이다.
평택은 국가산단이 아니다. 삼성전자 평택캠퍼스는 평택 고덕국제화계획지구 일반산업단지에 조성된 생산거점이라 이번 발표를 반영해도 경기 남부 37기 전체가 일괄적으로 2047년보다 앞당겨진다고 보기는 어렵다. 다만, 용인권 핵심 팹의 공기가 줄고, 평택·화성·이천·청주 등 기존 생산거점의 증설이 병행되는 흐름이 될 것으로 보인다.
여기에 서남권 신규 투자도 더해진다. 정부는 서남권에 800조원 규모의 반도체 팹 4기와 협력사·인력 생태계를 구축하기로 했다. 삼성전자와 SK하이닉스가 각각 2기씩 신규 메모리 팹을 추진하는 구상이다. 충청권에는 81조원을 투입해 온양·천안의 HBM 관련 생산시설과 청주 패키징 투자도 지원한다.
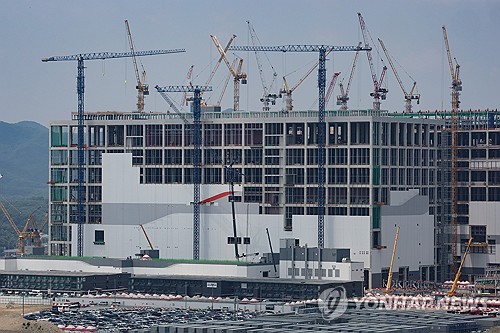
[출처: 연합뉴스 자료사진]
◇ 지금은 부족하지만…가동 시점 몰리면 부담
현재 업황만 놓고 보면 증설 필요성은 뚜렷하다. 최태원 SK그룹 회장도 전날 이 같은 증설 필요성을 역설했다.
AI 서버 투자가 폭증하면서 HBM과 고용량 서버용 D램 등 관련 수요가 폭발적으로 늘고 있기 때문이다. HBM은 일반 D램보다 웨이퍼 투입량이 많고 공정 난도도 높아 같은 생산능력에서 나오는 비트 수가 줄어든다. HBM에 생산능력이 우선 배정되면서 범용 D램과 낸드 공급까지 빠듯해지고 있다.
삼성전자와 SK하이닉스가 생산능력 확보를 서두르는 것도 이 때문이다. AI 반도체 시장에서는 고객사 공급망에 한 번 들어가면 장기공급계약과 차세대 제품 협력으로 이어질 가능성이 크다. 반대로 지금 공급능력을 확보하지 못하면 엔비디아와 글로벌 클라우드 기업을 중심으로 재편되는 AI 메모리 시장에서 주도권을 잃을 수 있다.
문제는 투자와 공급 사이의 시차다. 반도체 팹은 부지 조성, 클린룸 구축, 장비 반입, 수율 안정화까지 수년이 걸린다. 지금 앞당겨지는 용인권 팹과 서남권 신규 팹은 2020년대 후반에서 2030년대 초반에 순차적으로 시장 공급으로 나타날 가능성이 크다.
현재의 AI 투자 사이클이 장기화하면 선제 증설은 초격차를 굳히는 기반이 된다. 그러나 빅테크의 데이터센터 투자가 조정되거나 AI 서비스 수익화 속도가 예상보다 늦어질 경우 상황은 달라진다. 수요 증가세가 둔화되는 시점에 신규 생산능력이 몰리면 메모리 가격 하락 압력은 커질 수밖에 없다.

[출처: 연합뉴스 자료사진]
◇ 글로벌 증설도 변수…속도 조절 장치 필요
메모리 산업은 호황기 증설과 불황기 가격 급락을 반복해왔다. 수요가 좋을 때 설비투자가 집중되고, 수년 뒤 공급이 늘어나는 시점에 수요가 흔들리면 가격 하락 폭이 커지는 구조다. 이번 사이클은 AI라는 구조적 수요가 있다는 점에서 과거와 다르지만, 공급능력이 한꺼번에 늘어날 경우 산업의 순환성 자체가 사라지는 것은 아니다.
글로벌 경쟁사들의 움직임도 변수다. 미국 마이크론은 HBM과 서버용 D램 투자를 확대하고 있다. 중국에서는 창신메모리테크놀로지스(CXMT)가 D램 생산능력을 확대하고 있고, 양쯔메모리테크놀로지스(YMTC)는 낸드플래시를 중심으로 투자를 이어가고 있다.
중국 업체들이 선단 제품과 고부가 메모리에서는 아직 격차가 있지만, 범용 제품에서 물량을 늘릴 경우 중장기 가격 하방 요인으로 작용할 수 있다.
TSMC와 인텔의 증설은 메모리 공급 과잉과 직접 연결되지는 않는다. 다만 첨단 파운드리와 패키징, AI 반도체 공급망 전반의 투자 경쟁을 키우는 요인이다. 각국 정부의 보조금 경쟁까지 더해지면 글로벌 반도체 생산능력은 한동안 빠르게 늘어날 가능성이 크다.
결국 관건은 투자 규모보다 집행 속도다. 부지와 전력·용수 인프라는 선제적으로 확보하되, 장비 반입과 램프업은 실제 수요와 고객 계약, 제품 믹스에 맞춰 조절해야 한다.
서남권 800조 투자는 한국 반도체 산업의 공간적 한계를 넓히는 프로젝트다. 동시에 경기 남부 메가클러스터 조기 완성과 맞물려 메모리 산업의 공급 사이클을 다시 시험하는 투자이기도 하다.
AI 수요가 장기화하면 이번 증설은 한국 메모리 산업의 주도권을 강화하는 기반이 된다. 반대로 투자 열기가 식으면 대규모 고정비와 가격 하락 부담을 동시에 떠안는 요인이 될 수 있다.
ysyoon@yna.co.kr

윤영숙
ysyoon@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


