BOJ 前 임원 "다음 금리 인상, 예상보다 빠를 것"
(서울=연합인포맥스) = 일본은행(BOJ)이 시장 예상보다 이른 시점에 추가 금리인상에 나설 가능성이 있다는 전직 BOJ 고위 관계자의 진단이 나왔다.
30일(현지시간) BOJ 이사를 지낸 야마모토 겐조 전 BOJ 집행임원은 한 외신과의 인터뷰에서 "BOJ는 신속하게 움직여야 하는 상황"이라며 "현재의 금융완화 정도를 고려하면 다음 금리인상은 12월 이전에 이뤄질 가능성이 크다"고 말했다.
BOJ는 이달 기준금리를 1.0%로 인상했다. 이는 1995년 이후 가장 높은 수준이다.
야마모토 전 임원은 BOJ가 신선식품과 정부 보조금 등 일회성 요인을 제외해 산출하는 기조 물가지표가 최근 4년간 평균 약 3%를 기록하며 물가 목표인 2%를 웃돌고 있다는 점을 강조했다.
그는 "BOJ가 기조 물가지표가 실제 물가 흐름을 반영하지 않는다고 말한다면 곤란하다"며 "이제는 인플레이션을 억제하는 방향으로 정책을 전환해야 한다"고 주장했다.
다만 일본의 대표적인 소비자물가지표인 신선식품 제외 근원 소비자물가지수(CPI)는 사나에 다카이치 총리의 물가부담 완화 정책 등의 영향으로 지난 5월 전년 동월 대비 1.4% 상승에 그쳤다.
BOJ 역시 최근 물가 흐름이 목표치인 2%를 다소 밑돌고 있다는 판단을 내놓은 바 있다.
야마모토 전 임원은 지난 6월 금융정책결정회의에서 발표된 국채 매입 계획에 대해서도 비판적인 견해를 나타냈다.
BOJ는 2027회계연도부터 월간 국채 매입 규모를 약 2조엔 수준에서 유지하기로 하고, 매입 축소 속도를 더 이상 높이지 않기로 결정했다.
그는 "BOJ가 보유해야 할 적정 국채 규모가 얼마인지는 알 수 없지만 현재 수준과는 여전히 거리가 멀다는 점은 분명하다"며 "매입 축소를 이렇게 이른 시점에 중단할 필요는 없었다"고 지적했다.
이어 "이번 계획으로 금융시장에는 과도한 유동성이 계속 공급될 것"이라고 우려했다.
야마모토 전 임원은 대차대조표 정상화에 대한 명확한 청사진이 제시되지 않을 경우 BOJ가 향후 정치권의 국채 매입 확대 압력에 노출될 위험도 있다고 진단했다.
그는 정부가 완화적인 통화정책을 선호하는 만큼 BOJ가 다시 국채 매입을 늘리라는 압박을 받을 수 있으며, 금융여건이 과도하게 완화된 상태를 유지할 경우 오히려 기준금리를 더 큰 폭으로 인상해야 하는 상황이 발생할 수 있다고 설명했다.
이에 대해 우치다 신이치 BOJ 부총재는 지난 16일 금융정책결정회의 이후 기자회견에서 "대차대조표의 적정 규모를 논의하기에는 아직 이르다"고 밝힌 바 있다.
BOJ는 국채 매입 축소를 시작하기 직전과 비교해 2030년 초까지 국채 보유 규모가 약 37% 감소할 것으로 전망하고 있다.
그러나 야마모토 전 임원은 자체 계산 결과 2035년에도 BOJ의 국채 보유 규모가 약 200조엔에 달할 것으로 추산했다. 이는 대규모 양적완화 정책을 시작한 2013년 4월 당시의 약 두 배 수준이다.
BOJ는 2024년 초까지 이어진 대규모 통화완화 기간 장기금리 통제(YCC)를 포함한 적극적인 국채 매입을 실시하면서 대차대조표 규모를 일본 국내총생산(GDP)을 웃도는 수준까지 확대했다. 이는 미국 연방준비제도(Fed)와 유럽중앙은행(ECB)을 크게 상회하는 수준이다.
야마모토 전 임원은 "이번 국채 매입 계획은 BOJ의 대차대조표가 초완화 정책 이전 규모로는 절대 돌아가지 않을 것이라는 선언과 같다"며 "이는 초완화 정책이 남긴 바람직하지 않은 유산"이라고 평가했다.
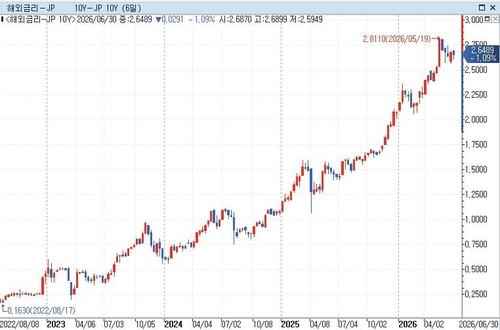
[출처: 연합인포맥스(화면 번호 6533)]
klkim@yna.co.kr

김경림
klkim@yna.co.kr


