신한은행 "SK하이닉스 ADR, 오히려 7월 원화 약세 요인일 수도"

연합뉴스 자료사진
(서울=연합인포맥스) 김학성 기자 = 7월 SK하이닉스의 미국주식예탁증서(ADR) 상장으로 인한 달러-원 환율 하락 효과가 예상보다 크지 않을 수 있다는 분석이 나왔다.
SK하이닉스가 밝힌 투자금 집행이 장기간에 걸쳐 있는 만큼 환전 역시 한 번에 이뤄지지 않을 것이라는 이유에서다.
또 외국인 투자자가 국내에 상장된 SK하이닉스 본주 대신 ADR로 투자금을 옮기면 단기적으로는 원화 약세 요인으로 작용할 수 있다는 평가도 제기됐다.
백석현 신한은행 이코노미스트는 30일 발표한 '외환시장 동향 및 7월 전망' 보고서에서 "기업도 전략적 행위자라는 점을 간과해서는 안 된다"며 이같이 전망했다.
SK하이닉스는 다음 달 미국 나스닥 ADR 상장을 통해 약 300억달러의 신규 자금을 조달할 예정이다. 조달 자금은 용인과 청주 팹 투자, 장비 구입 등에 사용한다.
백 이코노미스트는 "그 큰 금액(약 300억달러)을 한 번에 서울외환시장에 내놓으면 시장이 감당할 수 없기에 기업이 서둘러 환전할 이유가 없다"며 "투자 집행이 장기간 소요되는데 자금만 서둘러 환전할 수는 없다"고 지적했다.
그는 SK하이닉스가 '얼마나 짧은 기간에 집중적으로 (달러를) 매도하느냐'가 관건이라고 봤다.
백 이코노미스트는 비교 대상으로 한국의 세계국채지수(WGBI) 편입을 꼽았다. 한국 국채가 WGBI에 편입되면서 올해 4월부터 11월까지 500억~600억달러가 국내로 유입되는 것으로 추정된다.
백 이코노미스트는 "600억달러를 가정하면 하루 평균 3억7천500만달러에 해당하는 금액인데, 지금 WGBI 편입 효과를 우리가 외환시장에서 체감하지 못한다"며 "총 유입액이 SK하이닉스 상장에 따른 조달액의 2배에 가까운 금액임에도 충분히 분산돼 들어오기 때문"이라고 설명했다.
아울러 일부 외국인 투자자의 경우 국내 증시에 상장된 SK하이닉스 주식에 투자하기보다 미국에서 거래되는 ADR에 직접 투자하기를 선호할 것이라는 점도 거론됐다.
백 이코노미스트는 "글로벌 자본 입장에서 보면 원화 자산을 들고 환리스크를 안고 있는 것보다 유동성이 풍부하고 달러로 거래되는 ADR을 보유하는 것이 포트폴리오 관리상 유리하다"며 "일부 외국인 주주가 국내 본주를 매도하고 달러로 환전해 미국에 상장된 ADR을 매수할 수 있다"고 판단했다.
이어 "SK하이닉스가 미국에서 조달하는 300억달러는 외환시장에 즉시 풀리지 않는 반면, 기존 외국인 주주들의 본주 매도에 동반되는 나스닥 ADR 매수 절차는 상장과 동시에 집중될 수 있는 변수"라며 "해당 이벤트(SK하이닉스 ADR 상장)가 7월 중에는 원화 강세가 아니라 오히려 약세 요인이 될 수 있다"고 지적했다.
신한은행
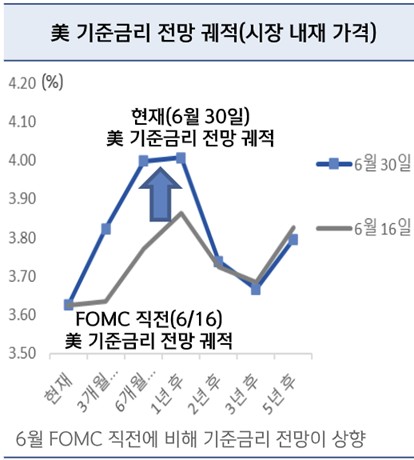
이 밖에 달러-원 환율에 영향을 줄 요인으로는 미국의 금리 경로가 꼽혔다.
백 이코노미스트는 "향후 확인될 데이터가 미국의 금리 인상을 정당화할 것인지가 관건"이라며 다음 달 2일 나올 미국 6월 고용보고서와 14일 발표될 미국 6월 소비자물가지수(CPI)에 대한 시장 반응이 커질 수 있다고 밝혔다.
그는 "인플레이션과 직결된 유가와 금리가 6월 말처럼 안정 흐름을 유지한다면 달러 강세를 부분적으로 되돌릴 명분은 충분하다"고 말했다.
최근 다시 불이 붙은 외국인의 주식 순매도를 두고는 수출 호조로 유입되는 달러를 웃도는 수준이라고 평가했다.
백 이코노미스트는 7월 달러-원 범위를 1,525~1,565원으로 제시했다. 3분기와 4분기는 각각 1,480~1,580원, 1,460~1,560원으로 예상했다.
hskim@yna.co.kr

김학성
hskim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


