프랭클린템플턴 "韓 증시, 반도체 쏠림 심화…'잠자는 호랑이' 찾아야"
(서울=연합인포맥스) 김경림 기자 = 프랭클린템플턴은 한국 증시가 여전히 아시아에서 가장 매력적인 시장 가운데 하나지만, 반도체 대형주로의 쏠림이 심화한 만큼 저평가 우량기업을 발굴하는 종목 선별 전략이 중요해졌다고 진단했다.
프랭클린템플턴의 크리스티 탄 투자전략가는 1일(현지 시각) '거시적 시각: 공작새와 호랑이 이야기' 보고서에서 "한국 증시는 더 이상 단순히 지수를 추종하는 전략만으로 접근할 수 있는 시장이 아니다"며 "AI 반도체 대형주를 선별적으로 보유하는 동시에 아직 시장에서 재평가되지 않은 '잠자는 호랑이'를 찾아야 한다"고 밝혔다.
탄 전략가는 현재 한국 증시를 '공작새'와 '호랑이'에 비유했다. 공작새는 AI 수혜를 입은 반도체 대형주를, 호랑이는 아직 시장에서 충분한 평가를 받지 못한 저평가 우량기업을 의미한다고 설명했다.
그는 최근 상승세는 공작새, 즉 AI 반도체 기업 중심의 실적 개선과 개인투자자들의 투자 확대가 맞물린 결과라고 평가했다.
실적과 수급으로 오른 장인만큼, 구조적으로는 한계가 있다. 모건스탠리캐피털인터내셔널(MSCI)은 한국 증시를 선진국 지수로 편입하는 결정을 고사했고, 기존대로 신흥시장(EM)에 유지키로 했다. 아울러 AI 관련 종목의 움직임에 따라 지수 전체가 출렁이는 현상도 나타나고 있다.
삼성전자와 SK하이닉스의 시가총액 비중은 코스피의 약 53%에 달하지만, 이들 두 종목을 제외한 나머지 종목의 지난 5월 수익률은 약 5%로 코스피 전체 상승률인 29%를 크게 밑돌았다.
탄 전략가는 "이는 시장 전반의 강세라기보다 반도체 업종에 집중된 상승세"라고 평가했다.
이 두개 종목을 제외한 국내 상장기업 상당수는 여전히 저평가 상태라는 게 탄 전략가의 진단이다.
그는 국내 상장사의 약 3분의 2가 주가순자산비율(PBR) 1배 미만에서 거래되고 있으며, 약 41%는 PBR 0.5 배에도 미치지 못한다고 설명했다.
탄 전략가는 "중장기적으로는 대형 반도체주를 추격하기보다 재무구조가 건전하고 경쟁력을 갖췄지만, 아직 재평가되지 않은 기업에서 더 큰 투자 기회를 찾을 수 있다"고 강조했다.
투자 기회는 반도체를 넘어 방산과 조선, 원전, 로보틱스, 전력기기 등으로 확대될 수 있다고 전망했다.
이들 산업은 미국의 리쇼어링과 글로벌 공급망 재편의 수혜가 예상되는 분야로, 한국의 전략적 산업 경쟁력을 반영하는 대표 업종이라고 평가했다.
아울러 최근 시장 변동성 확대는 레버리지 상장지수펀드(ETF)와 파생상품 거래가 차익 실현 과정에서 기계적인 매도 압력을 키우는 등 시장 구조적 위험도 드러냈다고 지적했다.
탄 전략가는 "반도체 대형주에 대한 과도한 집중을 경계하고 분할 매수와 위험 관리 전략을 병행해야 한다"며 "한국 증시는 여전히 매력적이지만 투자 전략은 변화하고 있다"고 말했다.
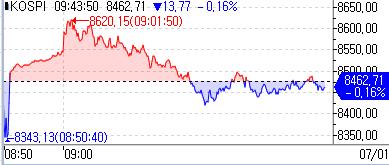
[출처: 연합인포맥스(화면 번호 3200)]
klkim@yna.co.kr

김경림
klkim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


