[뉴욕채권-주간] 단발일까 추가 인상 있을까…장기금리 반응 촉각
FOMC, 3년여 만의 금리 인상 거의 확실…시장은 '3번' 추가 인상 반영 중
비둘기파적 인상이면 장기금리 오히려 오를 수도…'비인기' 20년물 입찰도 주목
(서울=연합인포맥스) 김성진 기자 = 이번 주(14~18일) 뉴욕 채권시장은 미국 연방준비제도(연준ㆍFed)의 정례 연방공개시장위원회(FOMC, 15~16일)를 최대 재료로 삼을 것으로 전망된다.
25bp 금리 인상이 거의 확실시되는 가운데 이번 인상이 단발로 끝날지 아니면 추가 인상이 뒤따를지가 관건이 될 것으로 보인다.
연준의 '긴축 역사'는 금리 인상이 일단 시작되면 한 번으로 끝나진 않을 가능성에 무게를 싣는다. 다만 케빈 워시 의장은 도널드 트럼프 대통령이 '금리를 많이 내릴 사람'을 찾던 끝에 임명한 사람이라는 점이 변수다.
금리 선물시장은 이번 주 금리 인상 가능성을 80% 후반대로 가격에 반영하고 있다. 내년 말까지 인상폭은 90bp를 웃돌고 있는데, 이번 외에도 3번 정도는 더 금리가 인상될 것이라는 프라이싱이다.
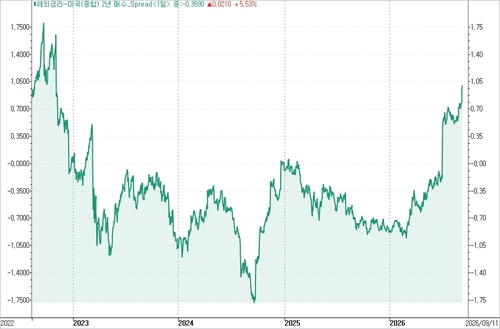
시장 참가자들의 긴축 전망은 연준의 정책금리인 연방기금금리(FFR)와 미 국채 중 통화정책 경로에 특히 민감한 2년물 수익률을 비교하는 방법으로 쉽게 가늠할 수 있다. 지난 주말 기준으로 미 국채 2년물 수익률은 시장 거래량을 가중평균한 실효 연방기금금리(EFFR, 3.63%)를 거의 100bp 웃돌았다.
출처: 연합인포맥스.
미 국채 2년물 수익률은 기본적으로 향후 2년간 예상되는 정책금리의 평균치를 기저로 삼는다. 100bp에 육박하는 스프레드는 연준이 강한 긴축 사이클을 진행 중이던 지난 2022년 11월 이후 최고치다.
연준이 금리를 올리게 되면 2023년 7월 이후 3년여 만의 첫 인상이 된다. 작년 12월 마지막 금리 인하 후로는 9개월 만의 방향 전환이다.
◇ 지난주 금리 동향
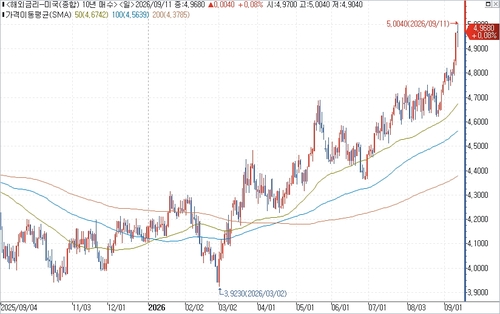
연합인포맥스의 해외금리(화면번호 6533)에 따르면 지난 11일(이하 현지시간) 10년 만기 미 국채 수익률은 전주 대비 18.40bp 상승한 4.9680%를 나타냈다. 일부 플랫폼(트래디션)에선 한때 5.0040%까지 올라 잠시나마 5.0% 선을 웃돌기도 했다.
연준 통화정책에 민감한 2년물 수익률은 4주 연속 올랐다. 4.6280%로 26.00bp 급등했다. 4.60%를 웃돈 것은 2024년 7월 이후 처음이다.
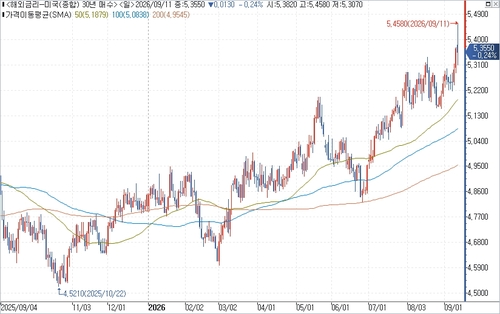
만기가 가장 긴 30년물 수익률은 5.3550%로 11.00bp 상승했다. 주간 종가 기준으로 2004년 6월 이후 최고치다.
단기물의 약세가 두드러진 가운데 10년물과 2년물 수익률의 스프레드는 34.00bp로 전주대비 7.60bp 좁혀졌다.(베어 플래트닝) 지난 6월 하순 이후 최저치를 기록했다.
출처: 연합인포맥스.
출처: 연합인포맥스.
국제유가가 벤치마크인 브렌트유에 이어 서부텍사스산원유(WTI)까지 배럴당 100달러를 넘으면서 국채 가격을 압박했다. 미 재무부의 장기채 바이백은 시장의 눈높이를 충족시키지 못했고, 회사채 발행까지 활발히 이어지면서 물량 부담으로 작용했다.
결정적으로 지난주 후반 연속으로 발표된 미국의 8월 생산자물가와 소비자물가가 인플레이션 우려를 누그러뜨리는 데 실패했다. 소비자물가지수(CPI)를 소화한 뒤 9월 금리 인상은 거의 확실 단계에 진입했다는 분위기가 형성됐다.
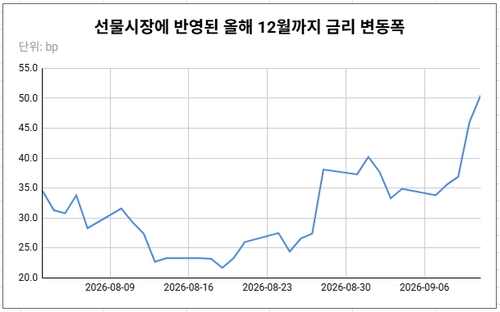
시카고상품거래소(CME) 페드워치에 따르면, 연방기금금리(FFR) 선물시장에 반영된 연내 금리 인상폭은 50bp 남짓으로 한 주 전보다 약 16bp 확대된 것으로 집계됐다. 이번 주 25bp 인상에 이어 한 번의 추가 인상이 확실하다는 프라이싱이다.
◇ 이번 주 전망
분기 말 회의인 9월 FOMC에선 '점도표'(dot plot)도 업데이트된다. 선제안내(포워드가이던스) 제공을 한사코 거부하는 워시 의장은 이번 회의에도 자신의 금리 전망치를 제출하지 않을 것으로 보인다.
지난 6월 점도표에서 18명 중에서 9명은 연내 금리 인상을 점쳤다. 이 9명 중 6명은 최소 2번의 금리 인상을 예상했다.
워시 의장은 선제안내가 없는 상태에서 금융시장이 스스로 데이터를 해석해 발산하는 신호에 주목해야 한다는 입장을 거듭 천명해 왔다. 미 국채 2년물 수익률이나 금리 선물시장의 프라이싱을 살펴보면, 금리 인상이 한 번으로 끝나서는 안 된다는 게 압도적인 시장의 컨센서스로 보인다.
이를 고려하면 FOMC가 금리를 올리더라도 '비둘기파적 인상'이라는 평가를 받는다면 연준의 인플레이션 파이팅 의지는 다시 시험대에 오를 수 있다. 워시 의장 기자회견을 소화하는 과정에서 지난 7월 FOMC 때처럼 장기국채 금리가 뛴다면 연준 입장에서는 최악의 결과가 될 수 있다.
글로벌 벤치마크인 미 국채 10년물 금리가 5.0%대에 안착할지 여부도 FOMC에 의해 판가름이 날 수 있다. 연준이 추가 인상을 주저하는 인상을 준다면 중간선거에 따른 정치적 부담을 느끼는 게 아니냐는 관측도 제기될 수 있다.
미국 경제지표 중에서는 FOMC 당일 오전 발표되는 8월 소매판매가 가장 무게감이 있다. 소매판매는 지난 7월 아마존의 '프라임 데이' 할인행사 관련 기저효과로 전월대비 0.6% 감소한 바 있으나, 8월에는 상당한 반등이 있을 것으로 예상된다.
이밖에 9월 뉴욕 연방준비은행(엠파이어스테이트) 제조업지수(15일), 8월 수출입가격지수(16일), 9월 필라델피아 연은 제조업지수와 8월 주택착공 및 같은 달 잠정 주택판매(17일), 8월 산업생산(18일) 등이 발표된다.
미셸 보면 연준 금융감독 담당 부의장은 18일 스트레스테스트 관련 연설을 한다.
미 재무부는 15일 20년물 국채 160억달러어치를 입찰에 부친다. 17일에는 10년물 물가연동국채(TIPS) 190억달러어치 입찰이 뒤를 잇는다.
20년물 입찰은 장기금리 상승 국면에서 자주 관심을 받는 이슈다. 1986년 발행이 중단됐다가 팬데믹 사태를 거치면서 부활한 20년물은 이표채(쿠폰채) 중 인기가 가장 떨어지고, 거래도 가장 적은 편이라는 이유에서다.
sjkim@yna.co.kr

김성진
sjkim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


