[뉴욕은 지금] US10Y 5% : 43년 만의 정배열과 'TARA'의 시대
(뉴욕=연합인포맥스) 지난 11일 미국 10년물 국채금리가 5.004%까지 오르며 5% 선을 살짝 넘어섰다. 2023년 10월 23일 이후 약 3년 만에 처음으로 5%를 다시 넘어선 것이다.
일부 플랫폼에선 이날 10년물 금리가 5%를 넘지 않은 것으로 기록됐으나 시장의 흐름을 고려하면 결국 시간문제일 것이다. 10년물 금리는 2023년 10월 23일 딱 하루 5%를 넘어선 뒤 금리인하 사이클에 맞춰 2024년 9월 3.597%까지 내려왔으나 거기서 다시 상방으로 방향을 틀었다.
[연합뉴스 자료사진]
채권시장 플레이어들은 경험칙으로 직감하고 있을 것이다. 이번에 5%를 돌파하면 35개월 전처럼 딱 하루만 '찍먹'하진 않을 것이라는 점을 말이다.
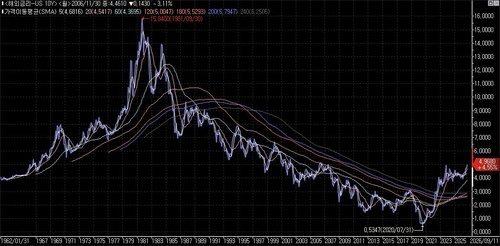
투심을 가늠할 때 참고할 만한 기술적 분석도 이를 가리키고 있다. 10년물 금리의 월간 이동평균선을 보면 20개월선과 60개월선, 120개월선에 이어 이제 180개월선(2.624%) 마저 200개월선(2.665%)를 뚫고 올라가기 직전이다. 5개 이평선이 이른바 오름차순으로 '정배열'됐던 것은 1983년 10월이 마지막이다. 10년물 금리는 43년 만의 정배열을 앞두고 있다.
200개월 이평선은 40년간 가까운 채권 강세장에서 절대적인 저항선이었다. 폴 볼커 전 미국 연방준비제도(Fed·연준) 의장이 인플레이션 파이터를 표방하면서 10년물 금리가 1985년 12월 하향 돌파한 이후 2022년 3월까지 약 36년간 10년물 금리는 200개월 이평선에 가까이 가기도 힘들었다.
그런 이평선이 이처럼 정배열된다는 것은 '구조적 채권 강세장'이 완전히 끝났다는 신호라고 월가는 해석하고 있다. 수십년간 수문장 역할을 했던 저항선이 뚫리면 향후 수십년은 지지선이 되는 게 금융시장의 패턴이다.
[출처 : 연합인포맥스]
10년물 금리의 5% 재돌파는 그만큼 '뉴 노멀'의 상징적 사건일 수밖에 없고 월가는 다양한 해석을 쏟아내고 있다. 그중에서도 무위험 금리의 상승과 주식 위험 프리미엄(ERP)의 붕괴, 그에 따른 금융시장의 급변 가능성을 지적하는 분석이 눈에 띈다.
위즈덤트리펀즈에 따르면 스탠더드앤드푸어스(S&P)500의 주식 위험 프리미엄은 8월 초 기준 2.3%까지 낮아졌다. 역사적 중앙값 5.14%를 크게 밑도는 수준이다.
위험 프리미엄이 사실상 증발했다는 관측도 나온다. SG의 앨버트 에드워즈 수석 전략가는 "미국 10년물 금리의 5% 안착은 주식의 밸류에이션 매력도를 급격히 훼손하고 위험 자산 전반에 하방 압력을 가하고 있다"며 "장기 국채금리와 S&P500 배당수익률 간의 스프레드가 2000년 닷컴 버블 정점 수준으로 확대됐다는 점에서 투자자들이 주식의 변동성 위험을 감수하는 대가로 받는 보상이 완전히 증발했다"고 경고했다.
주식 위험 프리미엄이 확연히 낮아지면서 증시 조정이 임박했다는 전망도 더욱 확산되고 있다.
최근 미국 언론의 여론조사에 따르면 10년물 금리가 5.00~5.75% 사이에 머물 경우 S&P500이 연내 10% 조정될 것이라고 본 응답자가 78%에 달했다.
골드만삭스자산운용 또한 최근 보고서에서 "S&P500 기업의 2분기 순이익은 전년 동기 대비 32% 급증했고 견고한 기업 실적이 단기 금리 충격을 흡수하고 있다"면서도 "10년물 금리가 5% 위에서 장기화하면 현재 19배 수준까지 낮아진 12개월 선행 주가수익비율(Forward PER)은 추가로 위축될 수밖에 없을 것이고 기업 실적 추정치가 둔화하는 국면에선 10~20% 조정이 발생할 수 있다"고 경고했다.
이와 함께 금융시장은 이제 'TINA(There Is No Alternative)' 패러다임에서 'TARA(There Are Reasonable Alternatives)'의 시대로 넘어갔다는 주장도 나오고 있다.
TINA는 과거 초저금리 환경에서 주식 외에는 대안이 없다는 논리였다. 그러나 국채와 현금성 자산이 5% 이상의 확실한 무위험 수익을 보장하는 환경에선 대안이 많다는 게 TARA의 논리다.
영국 외환 중개업체 EC마켓츠는 "주식 위험 프리미엄이 낮아졌다고 투자자들이 당장 주식을 포기하거나 채권으로 완전히 옮겨가야 한다는 의미는 아니다"라면서도 "국채금리가 약 5%에 달하면서 투자자들은 다시 유의미한 투자 대안을 갖게 됐고 주식과 채권 간의 경쟁 구도가 훨씬 균형 있게 변모했다"고 진단했다.
[연합뉴스 자료사진]
3년 전 10년물 금리가 5%를 터치했을 때와 지금은 거시 경제와 금융 시장의 제반 환경이 다르다는 게 월가의 중론이다.
3년 전에는 기준금리가 5.50%인 환경에서 통화정책 전환을 앞두고 10년물 금리가 오버슈팅한 측면이 있었다. 인플레이션 둔화 추세가 분명했던 만큼 연준이 통화완화로 피벗할 여지가 있었고 5% 터치는 긴축 사이클의 종료 알림과도 같았다.
하지만 지금은 채권시장 입장에선 '사방이 적'이다. 5년째 잡히지 않는 인플레이션부터 이란 전쟁 장기화까지 모든 것이 긴축 필요성을 가리키고 있고 연준 또한 긴축 사이클을 이제 막 시작하려는 참이다. 10년물 금리 5%를 뉴노멀로 보고 장기전을 대비할 수밖에 없는 상황이다.
ING의 패드릭 가비 글로벌 매크로 총괄은 "명목 경제성장률이 6%대를 유지하고 연방 재정적자가 국내총생산(GDP)의 6%를 상회하는 현재 환경에서 장기 국채금리가 5% 선에 안착하는 것은 일시적 금융 불안이 아니다"라며 "새로운 균형점(new equilibrium)의 형성 과정으로 봐야 한다"고 말했다. (진정호 뉴욕특파원)
jhjin@yna.co.kr

진정호
jhjin@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


