[중립금리③] 채권 딜러의 델타 고민…언제 얼마나 오를까
연말 장래 인구추계도 변수…일러도 올해 12월 이후 발표 가능할듯
(서울=연합인포맥스) 노현우 기자 = 한국은행의 중립금리 추정치 상향이 예상되는 가운데 채권 딜러들은 트레이딩 타이밍을 두고 고민이 깊어지고 있다.
언제 중립금리가 상향 조정되는지에 따라 듀레이션을 언제 늘리고 축소할지 판단이 달라질 수 있어서다.
14일 채권시장에 따르면 한국은행의 잠재성장률 재추정 결과는 일러도 연말에나 발표가 가능할 것으로 추정된다.
2025년을 기준으로 작성한 통계청 장래인구추계는 올해 12월 발표될 예정인데, 잠재성장률과 중립금리 추정에는 인구 전망이 주요 요인으로 활용되기 때문이다.
현재 대부분 채권시장 참가자의 관측을 토대로 하면 연내 추가로 1회 인상이 이뤄진 이후 새로운 중립금리와 잠재성장률 추정치를 소화하게 될 가능성이 큰 셈이다.
기준금리가 3.25%로 올라선 상황에서 중립금리 상향 조정 가능성이 미칠 영향을 두고선 판단이 엇갈린다.
채권시장이 보는 이번 금리 인상기의 최종 기준금리 수준은 3.50% 수준으로 맞춰져 있는 상황이다.
명목 중립금리가 오른다고 보면 적정 기준금리를 보는 기준 자체가 한 단계 높아진다고 볼 수 있지만, GDP 갭이 축소되는 점은 적정 기준금리 추정치에 하방 압력을 가할 수 있다.
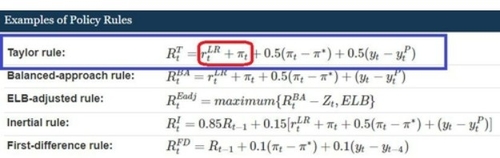
대표적인 테일러준칙에서 적정 기준금리는 '명목 중립금리(실질 중립금리+예상 인플레이션)'에 GDP갭과 물가갭을 각각 0.5의 계수로 반영해 구한다. 한국은행은 여기에 금융안정 등을 고려한 여러 모형을 참고하는 것으로 전해진다.
명목 중립금리 상향으로 적정 기준금리의 기준 자체가 한 단계 높아지더라도, GDP갭 축소가 그 상방 압력을 일정 부분 완화할 수 있는 셈이다.
GDP 갭은 실제 또는 예상 산출량이 잠재 산출량에서 얼마나 벗어나 있는지를 나타내는 개념이다. 우리나라 경제의 기초 체력인 잠재성장률이 중립금리와 함께 높아진다면 내년 성장 속도가 빨라지더라도 기초 체력 대비 크게 빠른 것은 아니라고 볼 수 있는 것이다.
다만 GDP갭의 계수가 0.5로, 1보다 작은 점을 고려하면 명목 중립금리 상승에 따른 적정 기준금리 상방 압력 자체를 막기는 어렵다.
명목 중립금리가 현재 추정 범위의 중간값인 2.50%에서 2.75% 또는 3.00%로 상향된다면 최종 기준금리 전망이 시장 예상보다 더 높아질 수 있다.
채권시장의 한 전문가는 "한은이 활용할 것으로 예상되는 모형의 일부는 실현된 정책금리 경로를 따라가는 성질이 있다"며 "향후 금리 추가 인상 시 2027년 모델의 실질 중립금리 상단이 예상보다 상향조정될 수 있다"고 말했다.
학계의 한 통화정책 전문가는 "중립금리는 이론적으로 존재하는 금리로, 정책에 그대로 적용하기는 어렵다"며 "한은이 중립금리의 방향성을 어디로 보는지를 참고하는 수준으로 해석하는 것이 적절하다"고 설명했다.
연준
hwroh3@yna.co.kr

노현우
hwroh3@yna.co.kr


