[4대금융 자본전략③] 롯데손보에 신중한 신한금융…가격 아닌 자본효율
(서울=연합뉴스) 진옥동 신한금융그룹 회장이 1일 서울 중구 신한금융 본사에서 열린 창립 25주년 기념행사에서 강연하고 있다. 2026.9.1 [신한금융지주회사 제공. 재판매 및 DB 금지] photo@yna.co.kr
(서울=연합인포맥스) 윤슬기 기자 = 신한금융지주와 JKL파트너스가 롯데손해보험의 기업가치를 두고 약 4천억원의 차이를 보인 것은 인수 이후 필요한 증자 등 추가 자본 부담을 가격에 반영할지를 두고 셈법이 엇갈렸기 때문이다.
신한금융은 구주 인수 대금과 자본확충, 잔여 지분 처리 비용을 산정하기 위해 양해각서 체결 전 증자 방안이 담긴 롯데손보의 경영개선계획을 확인하려 했지만, 롯데손보 측은 양해각서 체결 이후 제공하겠다는 입장이었던 것으로 알려졌다.
JKL파트너스가 금리 상승으로 개선된 지급여력비율을 기업가치에 반영한 반면, 비은행 이익 비중이 35%로 손보사 인수가 절실하지 않은 신한금융은 경영개선계획을 확인하기 전에는 추가 자본 규모를 가늠하기 어렵다고 보고 향후 증자와 금리 하락 위험 등 인수 후 비용을 가격에서 빼는 신중한 셈법을 택한 것으로 풀이된다.
◇4천억 차이는 '추가 자본'…MOU 전 증자계획 확인 요구
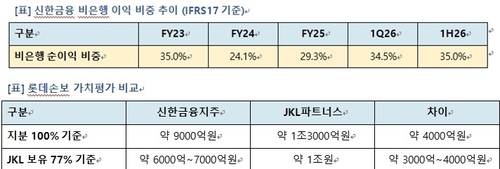
14일 금융권에 따르면 신한금융은 JKL파트너스가 보유한 롯데손보 지분 77%를 약 6천억~7천억원, 지분 100% 기준 기업가치를 약 9천억원으로 평가했다.
반면 JKL파트너스는 보유 지분을 약 1조원, 지분 100%를 약 1조3천억원으로 산정한 것으로 알려졌다. 양측의 가격 차이는 약 4천억원이다.
가격 차이의 핵심은 롯데손보의 현재 실적에 대한 평가보다 인수 이후 필요한 자본을 누가 부담할지에 있었다.
JKL파트너스는 기준금리 상승으로 보험부채의 현재가치가 낮아지면서 롯데손보의 지급여력비율(K-ICS·킥스) 개선 효과를 가격에 반영해야 한다고 봤다. 중·후순위 투자자의 원금 이상 회수 조건도 가격을 낮추기 어려운 요인으로 작용했다.
반면 신한금융은 현재의 자본지표보다 구주 인수 후 부담할 전체 비용을 따졌다.
신한금융이 계산한 부담은 롯데손보의 자본비율을 높이기 위한 추가 증자와 보험사 지분 취득에 따른 위험가중자산 증가, 해약환급금준비금 적립으로 인한 배당 제약 등이다.
신한금융이 양해각서 체결 전에 롯데손보의 경영개선계획을 확인하려 한 것도 추가 자본 규모를 파악하기 위해서다.
금융당국의 경영개선요구에 따라 제출된 계획에는 증자 방안이 담긴 것으로 알려졌다. 증자 규모와 시기를 확인하지 않은 채 구주 가격을 확정하면 인수 이후 예상보다 많은 자본을 투입해야 할 수 있다.
신한금융이 금리 상승으로 개선된 현재 킥스 비율만으로 롯데손보의 가치를 높게 평가하기 어려웠던 이유다.
새 국제회계기준(IFRS17)과 킥스 체제에서는 보험부채를 시가로 평가한다. 금리가 오르면 부채의 현재가치가 줄어 자본비율이 개선되지만, 향후 금리가 하락하면 부채 가치가 다시 커져 추가 증자가 필요할 수 있다.
보험사 지분 취득도 금융지주의 자본비율에 부담을 준다.
은행이 보유한 주식에는 250%의 위험가중치가 적용돼 일반 대출자산보다 위험가중자산이 더 크게 늘어날 수 있다.
보험사가 이익을 내더라도 해약환급금준비금 적립으로 배당가능이익이 줄어들 수 있다. 인수자는 자본을 추가로 투입하면서도 배당을 통해 이를 회수하기까지는 시간이 걸리는 구조다.
◇비은행 이익 35%…급하지 않은 신한, 자본효율 우선
신한금융이 보수적인 가격을 제시할 수 있었던 배경에는 손해보험사 인수가 시급하지 않다는 판단이 있다. 신한금융의 보험 포트폴리오는 신한라이프를 중심으로 생명보험사에 무게추를 두고 있다.
올해 상반기 신한라이프는 순이익 2천910억원과 킥스 비율 211.6%로 생보업계 상위권에 자리매김하고 있지만, 그룹 내 손해보험 계열사인 신한EZ손해보험은 182억원의 당기순손실에 그쳤다.
롯데손보를 편입하면 생명보험과 다른 손익 사이클을 견고하게 만들어 보험 부문의 변동성을 낮출 수 있다.
다만 그룹 전체로는 증권·카드·생명보험·캐피탈이 고르게 이익을 내는 만큼 롯데손보 인수는 결핍 보완보다 포트폴리오 강화에 가깝다. 신한금융의 비은행 이익 비중은 2024년 24.1%에서 2025년 29.3%, 올해 상반기 35.0%로 상승했다.
뒤늦게 동양생명과 ABL생명을 편입한 우리금융이나 은행 의존도가 높은 하나금융과 달리 비은행 이익 기반이 이미 갖춰져 있다.
보통주자본(CET1)비율도 올해 3월 말 13.30%에서 6월 말 13.43%로 개선됐다.
인수 여력이 부족한 것이 아니라 롯데손보에서 얻을 수 있는 수익이 구주 대금과 인수 후 추가 비용을 웃도는지를 우선한 것이다.
롯데손보가 금융당국의 경영개선요구를 받은 만큼 인수자는 추가 자본확충 부담까지 고려해야 한다.
거래 규모와 자본확충 비용을 모두 감당할 수 있는 원매자가 제한적이어서 경쟁입찰에서도 매도자가 원하는 가격을 인정받기는 쉽지 않을 것으로 전망된다.
결국 양측의 4천억원 가격 차이는 매도자가 보는 롯데손보의 현재 가치와 인수자가 받아들일 미래의 자본 부담 간 차이다. 손보 인수가 아직 절실하지 않은 신한금융으로서는 불확실한 추가 비용을 감수하기보다 적정 가격과 자본효율을 우선할 수 있는 구조다.
금융권 고위 관계자는 "JKL파트너스는 금리 상승으로 개선된 현재 자본지표를 기업가치에 반영하려 했지만, 신한금융은 구주 대금뿐 아니라 향후 증자와 잔여 지분 처리까지 포함한 총비용을 계산했다"며 "신한금융은 비은행 포트폴리오가 이미 갖춰져 있어 손보사를 반드시 인수해야 하는 상황이 아닌 만큼 결국 인수 이후의 자본 부담을 반영한 가격이 거래 여부를 가를 것"이라고 말했다.
sgyoon@yna.co.kr

윤슬기
sgyoon@yna.co.kr


