KX그룹, 써니전자 지분 20% 돌파…'800억 자산' 밸류업 재편 속도
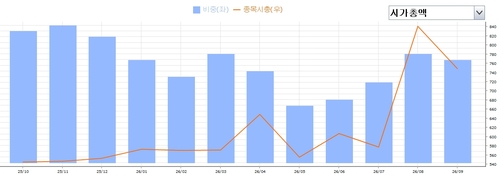
대표적 PBR 1배 미만 기업…순자산 848억에도 시총 700억대
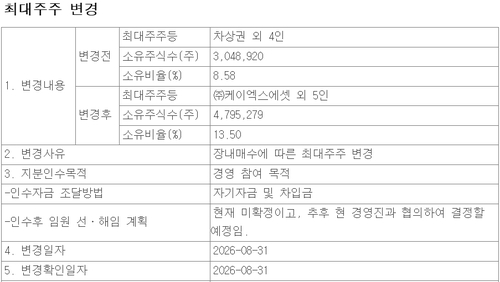
케이엑스에셋, 장내 매수로 지분율 20.04%까지 확충
[출처: 연합인포맥스]
(서울=연합인포맥스) 최정우 기자 = 유가증권시장 상장사 써니전자의 최대주주가 KX그룹으로 바뀌면서 만성적 저평가 구조를 깨뜨릴지 업계 관심이 집중되고 있다.
써니전자는 800억 원이 넘는 자산 규모에도 시가총액이 이에 못 미치는 주가순자산비율(PBR) 1배 미만 기업이다.
업계에서는 이번 최대주주 변경으로 주주환원과 사업적 재투자를 통한 기업가치 재평가(밸류업) 작업에 속도가 붙을 것으로 보고 있다.
15일 금융감독원 전자공시시스템에 따르면 써니전자의 새로운 최대주주인 ㈜케이엑스에셋 및 특수관계인의 소유 주식 비율은 20.04%(7,117,143주)로 확대했다.
기존 최대주주 측 지분은 약 8%대로, KX그룹은 연이은 장내 매수를 통해 지분 20%를 확보해 새로운 최대주주에 올랐다. 인수 목적은 '경영 참여'로 향후 이사회 재편 및 경영권 확보 행보가 가속화될 것으로 보인다.
◇ 곳간은 넘치는데 시총은 700억 원대…PBR 1배 미만 저평가
써니전자는 오랫동안 대표적인 '알짜 자산주'이자 극심한 저평가 종목으로 꼽혀왔다. 최근 감사보고서 기준 회사의 순자산(자본총계)은 약 848억 원, 부채비율은 1.5% 미만으로 사실상 무부채 경영을 유지해 왔다.
특히, 전체 자산 중 머니마켓펀드(MMF) 등 단기 금융자산만 500억~700억 원대에 달해 두툼한 곳간을 자랑했다.
다만, 취약한 지배구조와 보수적인 자금 운용이 성장을 막았다. 기존 최대주주 측 지분이 8%대에 불과할 정도로 낮다 보니, 경영진은 적극적인 신사업 투자나 주주환원에 미온적이었다. 풍부한 현금성 자산을 쌓아두고도 시가총액은 700억 원대에 머물러 주가순자산비율(PBR)이 0.8배 수준을 밑도는 구조적 한계를 보였다.
본업인 수정진동자 사업의 성장이 정체되고 자기자본이익률(ROE) 역시 4%대에 그치면서, 놀고 있는 사내 유보금을 효율적으로 재투자해야 한다는 시장의 요구가 이어지기도 했다.
◇ 'M&A 전문' KX그룹 등판…성공 방정식 이식할까
KX그룹은 2000년대 방송 송출 사업을 시작으로, 저평가된 기업이나 법정관리 대상 기업을 인수해 흑자 기업으로 체질을 바꾸는 M&A 전략을 축적해 온 중견기업이다.
과거 SSD 케이스, 반도체 트레이 등을 제조했던 반도체 부품기업 엠텍을 인수해 KX하이텍으로 사명을 변경, 그룹의 포트폴리오를 고부가가치 제조 영역으로 대폭 확장했다.
또한 코스닥 상장 보안 전문 기업인 넥스지를 인수해 KX넥스지로 재편하며 그룹 내 방송·IT 인프라와 연계된 보안 솔루션 사업 기반을 다졌다.
자산 가치 재평가의 정점을 보여준 분야는 레저 및 골프장 사업이다. 경영난이나 법정관리 상태에 빠졌던 신라CC, 떼제베CC, 클럽72 등을 순차적으로 인수해 과감한 리모델링과 운영 효율화 작업을 거쳐 그룹의 가장 확실한 현금창출원(Cash Cow)이자 핵심 자산으로 탈바꿈시켰다.
최근에는 방산 및 항공우주 핵심 소재부품 기업인 항공우주방산단조 인수를 추진하며 첨단 방산 분야로 신성장 동력을 한층 더 넓혔다.
업계에서는 새로운 주주를 맞이한 써니전자의 가장 큰 변화로 '자본 효율성 증대'와 '적극적인 주주가치 제고'를 꼽는다.
소극적 경영 방식이 해소되면서 풍부한 사내 유보금이 M&A나 첨단 AI 및 전장 부품 기술 투자 등 신성장 동력 확보를 위한 실질적 마중물로 전환될 수 있기 때문이다.
KX그룹 관계자는 "최대주주 변경 후 써니전자의 자산을 영업현금흐름을 창출하는 데 투자하는 등 생산적 자본으로 재배치하면서 기업 체질을 바꾸는 작업이 이뤄질 것으로 본다"고 말했다.
[출처: 금융감독원 전자공시시스템]
jwchoi2@yna.co.kr

최정우
jwchoi2@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


