ING "장기물 금리 진정시키려면 50bp 인상도 적절"
(서울=연합인포맥스) 김경림 기자 = 네덜란드계 ING은행은 미국 연방준비제도(Fed·연준)가 장기물 금리 상승을 진정시키려면 시장이 예상하는 수준보다 큰 폭의 금리 인상을 단행하는 것도 적절한 선택이 될 수 있다고 분석했다.
다만 ING는 이번 연방공개시장위원회(FOMC)에서 연준이 25bp 금리를 인상할 것으로 전망했다.
16일(현지 시간) ING의 패드릭 가비 미주지역 리서치 헤드는 보고서에서 "연준의 50bp 금리 인상이 적절한 선택이 될 수 있다"며 "다만 우리는 25bp 인상을 예상한다"고 말했다.
가비 헤드가 이런 '빅스텝'을 제안하는 이유는 이미 시장이 25bp의 금리 인상을 반영하고 있기 때문이다.
가비 헤드는 특히 케빈 워시 연준 의장이 시장이 이미 반영한 수준의 금리 인상을 그대로 단행할 경우 연준이 시장의 기대를 따라가는 모양새가 될 수 있다고 지적했다.
가비 헤드는 연준이 선택할 수 있는 대안으로 금리 동결과 50bp 인상을 제시했다.
금리 동결에 대해서는 "불가능한 선택은 아니다"라면서도 "여전히 가능성은 상당히 낮다"고 평가했다. 금리 동결이 장기물 금리를 더욱 자극할 수 있기 때문이다.
반면 50bp 인상은 연준이 시장 상황을 보다 적극적으로 통제할 수 있는 수단이 될 수 있다고 봤다.
가비 헤드는 "50bp 인상을 단행한다면 연준이 상황을 어느 정도 주도적으로 통제할 수 있다"며 "이는 워시 의장의 관점에서 더 선호할 만한 방식일 수 있다"고 말했다.
이어 "이러한 조치 뒤에는 워시 의장이 선호하지 않는 포워드 가이던스가 뒤따르지는 않을 것"이라며 "대신 한 번으로 끝나는 금리 인상이나 시장보다 한발 앞서 움직이는 상당 폭의 보험적 인상으로 해석될 수 있다"고 덧붙였다.
다만 50bp 인상이 장기물 시장을 반드시 안정시킬 것이라고 단정하기는 어렵다고 가비 헤드는 지적했다.
그는 "장기물 시장은 연준이 이를 적극적으로 방어하고 있다고 받아들이면서 안도할 수도 있지만, 반대로 지난 6개월간 10년물 금리가 약 100bp 상승한 것을 정당화하는 것으로 해석할 수도 있다"며 "그 경우 추가적인 국채 매도가 발생할 수 있다"고 말했다.
ING는 현재 장기물 금리 상승이 단기적인 연준의 정책 기대만으로 설명되기 어렵다고 분석했다.
가비 헤드는 "기간 프리미엄이 자체적인 움직임을 보이고 있으며 금리 전망의 불확실성을 키우고 있다"며 "국제유가가 이 수준에서 하락하더라도 다른 요인들이 장기물 금리를 높은 수준에 계속 묶어둘 수 있다"고 말했다.
일본 장기 국채 금리 상승과 유로화 스왑시장의 낮은 유동성, 미국의 재정적자 우려 등이 대표적인 요인으로 지목됐다.
그는 "30년물 일본 국채 금리가 다시 빠르게 상승하고 있고, 유로화 스왑시장의 장기 구간에서는 유동성 저하가 변동성을 키우고 있다"며 "미국의 재정적자 우려 역시 쉽게 사라지지 않을 것"이라고 말했다.
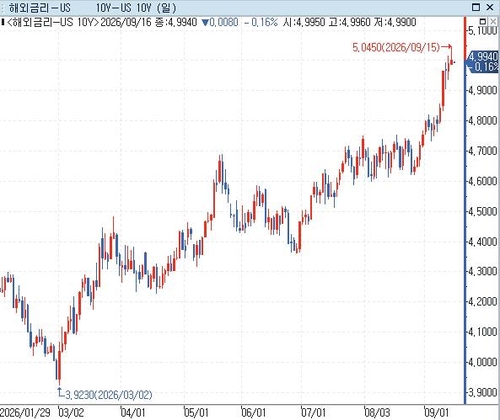
[출처: 연합인포맥스(화면 번호 6333)]
klkim@yna.co.kr

김경림
klkim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


