[이종혁의 투자] 연준은 'AI 속도조절' 엄포에 반응할까
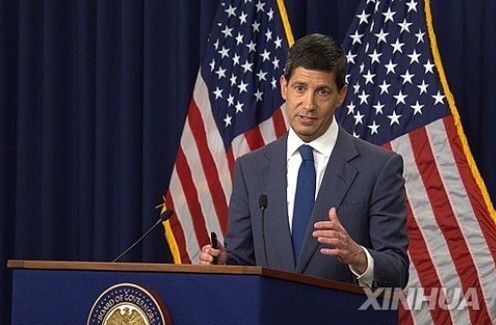
(서울=연합인포맥스) 미국 연방준비제도(Fed·연준)의 9월 기준금리 결정이 코앞이다. 8월 말 케빈 워시 연준 의장이 잭슨홀 심포지엄에서 인플레에 대해 우려하면서 금리 인상 기대가 확연히 높아졌다. 골드만삭스와 JP모건 등 기존 9월 금리 동결을 외치던 투자은행들도 인상으로 돌아서기까지 했다. 이 여파로 10년 만기 미국 국채 수익률은 19년 만에 5% 선을 뚫고 5.037%를 터치했다. 덩달아 같은 만기 독일 국채인 분트는 2009년 6월 12일 이후 가장 높은 3.5718%까지 올랐다. 시장에서 금리 동결 전망은 이미 물 건너간 분위기다.
이제 미국 주식시장에서는 매파적 동결보다 비둘기파적 인상이 차라리 낫다는 주장이 나온다. 차후 인상을 예고하면서 금리를 동결할 바에는 아예 이번 인상으로 미 국채 시장과 금융시장에 쌓인 부정적 압력을 해소하는 게 낫다는 의미다. 연준도 도널드 트럼프 대통령의 의도대로 움직이지 않는다는 신뢰도 쌓고, 중앙은행의 독립성 훼손을 우려하고 인플레이션 억제를 원했던 채권시장 자경단도 달래는 게 좋다는 말이다. 하지만 증시 참가자 일부 바람대로 인상이 한 번으로 끝날지 장담 못 한다.
과거 사례를 보면 연준이 금리 인상에 나선 후 한 번으로 끝난 사례는 많지 않다. 대부분 인상 기조를 이어 나갔다. 1997년 3월 연준이 한 차례 인상에 나선 후 18개월 동안 동결했다가 1998년 롱텀캐피털(LTCM) 사태로 인하에 나선 적이 예외로 꼽힐 정도다. 이런 전례에 따라, BMO 캐피털 마켓츠는 연준이 이달 25bp 인상 후 10월과 12월에 비슷한 폭의 인상에 나설 것으로 예상했다. 이러면 기준금리는 4.25~4.5% 범위가 된다. 뱅가드도 세 차례 인상 전망이 연준의 향후 행보를 따져볼 때 상당히 합리적인 출발점이라고 진단했다.
연합뉴스 제공
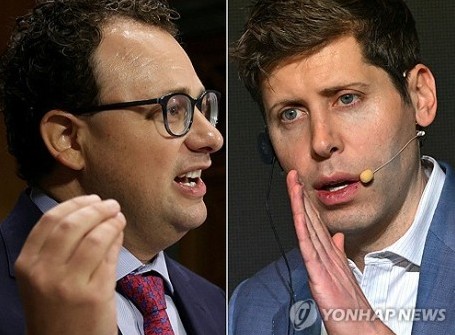
이런 상황에서 미국 인공지능(AI) 산업을 이끄는 주요 AI 모델 기업 두 곳의 최고경영자가 'AI 개발 속도 조절론'을 설파하고 나섰다. 최근 수년간 미국의 성장을 주도한 동력은 AI 산업이다. 이런 AI 경쟁의 최첨단에 서 있는 두 회사의 속도 조절은 결국에는 미국 경제 성장의 둔화로 귀결될 수 있다. 물론 미 경제에서 차지하는 비중으로는 소비가 70%로 가장 크지만, 빅테크들이 짓는 데이터센터와 수조 달러에 달하는 자본 지출은 경쟁국 대비 미 경제의 장기 낙관론을 뒷받침하는 필수 요소다.
연합뉴스 제공
AI 속도조절론은 9월 금리 결정과 전혀 상관없을 것 같지만, 이런 측면에서 미국 실물 산업 분야의 연준에 대한 경고일 수 있다. 특히 고금리 장기화는 막대한 자본 지출이 필수적인 AI 기업들에 자본 조달 비용 부담을 안긴다. AI 투자 둔화가 미 경제 성장에 제동을 걸고, 이에 따라 미 고용시장이 악화해 소비가 줄면서 경기가 나빠지면 그때 연준은 침체를 막기 위해서 결국 금리 인하에 나설 수밖에 없다. 트럼프 대통령이 이번 속도조절론에 가장 격한 반응을 보인 것도 이러한 우려와 무관치 않다. 케빈 워시 연준 의장과 연준 위원들도 AI 업계의 주요 발언을 가볍게 넘기지는 못할 것이다.
다만 9월 금리가 인상되더라도 AI 산업이나 경제 성장에 관한 모든 게 끝나지는 않는다는 게 월가의 중론이다. 실제 이미 미 국채 수익률이 위험 기준점이라는 5% 선을 넘어섰음에도 미 증시의 낙폭은 크지 않았다. 2023년 실리콘밸리은행(SVB) 파산이나 1994년 캘리포니아 오렌지 카운티 파산 등 대형 금융위기를 불러왔던 과거 사례와 달리, 이미 연준이 2022~2023년에 걸쳐 총 11차례 금리 인상을 단행해 전반적으로 높은 수준을 유지해왔기 때문이다. 9월 FOMC 이후에는 미·중 정상회담, 중동 사태 종료 여부, 11월 미 중간선거가 금융시장에 어떤 파문을 줄지 지켜봐야 할 때다. (선임 기자)
liberte@yna.co.kr

이종혁
liberte@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


