[곽세연의 프리즘] '재정과 통화' 치킨게임
(서울=연합인포맥스) 한국은행은 7월에 이어 8월 연속 기준금리를 올리며 시중 유동성을 조였다. 9월 정부는 지출을 크게 늘린 820조9천억원 규모의 내년 예산안을 발표했다. 한은은 '브레이크'를, 정부는 '액셀'을 밟은 셈이다.
한은이 '가래'로 키우기 전 인플레이션 싹을 잘라내려 긴축이라는 '호미'를 들고 땀을 흘리는데, 정부는 '거대한 양동이'로 유동성을 퍼붓고 있다. 통화당국이 죄는 동안 재정당국이 풀어버리니 '정책 엇박자'라는 비판이 쏟아질 수밖에 없다.
신현송 한국은행 총재는 이런 시각에 선을 그었다. 과거의 프레임에 갇혀 있다는 취지다. 확대재정이 잠재성장률을 높이는 데 쓰인다면 통화정책과 충돌하는 것이 아니라 오히려 선순환이 될 수 있다는 논리다. 소비성 지출에 그치지 않고 R&D나 미래 인프라 투자로 이어져 공급 능력을 키운다면 물가를 자극하지 않으면서 경제의 체력을 높이고, 장기적으로 통화당국의 부담도 덜 수 있다.
논리는 맞다. 다만 재정이 잠재성장률을 끌어올리는 데는 수년의 세월이 걸리지만, 초슈퍼 예산안이 풀뿌리 유동성을 자극하는 것은 당장 눈앞에 다가온 내년의 일이다. 정책의 시차가 존재하는 한, 불협화음은 정치적 논리와 맞물려 더 커질 수밖에 없다.
하지만 눈을 넓혀보면, 이 시대를 삼키고 있는 '통화 긴축과 부채 확대'의 위태로운 조합은 비단 한국만의 풍경이 아니다. 이미 커질 대로 커진 미국 부채 속에서도 도널드 트럼프 미국 대통령은 공화당이 11월 중간선거에서 승리하면 미국 성인 시민들에게 5천달러(약 670만원)씩 나눠주겠다고 거듭 약속했다.
확대재정 속 전 세계 국채시장의 긴장이 높아지던 와중에 헤지펀드 트레이더 출신으로 누구보다 시장을 잘 안다던 스콧 베선트 미 재무장관의 야심작, 바이백 조치는 미국은 물론 글로벌 채권 발작을 일으켰다. 사실상 처참한 실패다. 시장을 인위적으로 조율하려 했던 재무부의 악수는 임계치인 5%를 터치한 미 10년물 국채 금리라는 결과로 돌아왔다.
바이백 카드는 사실상 '오퍼레이션 트위스트(Operation Twist)'와 '양적완화(QE)'의 2026년 변형 버전이다. 장기 국채 매입을 늘려 장기 금리를 인위적으로 누르겠다는 계산이다.
장기채를 회수하고 단기채를 공급하는 구조는 단기채와 스왑 간 스프레드가 이상 확대되는 부작용만 낳았다. 재무부가 보유한 현금 잔액(TGA)을 털어 장기 채권을 매입하는, 연준의 QE와 구조가 같은 다른 매커니즘에는 한계가 있다. 연준의 QE는 잠재적으로 무제한이지만, 재무부의 현금은 정해져 있다. 이 현금을 바닥낼 수도 없고, 결국 언젠가 TGA를 채우기 위해 다시 국채를 발행해야 한다는 사실을 시장은 잘 알고 있다. 일시적인 눈속임에 만기 프리미엄 상승만 불러왔다.
남은 것은 실망감뿐이었다. 정기적이고 예측 가능한 채권 발행이라는 수십 년의 불문율을 깬 재무부는 시장의 타이머가 되어서는 안 된다는 뼈아픈 교훈만 남긴 셈이다.
특히, 재무부의 구상이 성공하려면 연준이 대차대조표를 늘리고 무제한 국채 매입에 나서는 등 손을 잡아줘야 한다. 그러나 워시 의장은 대차대조표 축소(QT) 의지를 명확히 하고 있다. 지금 글로벌 중앙은행들이 처한 현실이 냉혹해서다. 근원 물가가 다시 반등해 지난 3년간 다져온 연착륙의 판이 흔들리고 있다.
이미 아시아태평양을 시작으로 긴축의 파도가 3년 만에 일어섰다. 뉴질랜드와 호주, 일본과 한국에 이어 유럽중앙은행(ECB)까지 금리를 올렸고 미 연준 역시 긴축 대열에 재합류했다. 연준은 '팬데믹 인플레이션'을 겪던 지난 2023년 7월 25bp 인상 이후 처음으로 금리 인상을 결정했다. 물가 방어의 최후 보루였던 스위스마저 무너진다면 2차 긴축은 피할 수 없는 현실이 된다.
과거 물가 급등 당시 늑장 대응이라는 비난을 받았던 중앙은행가들은 같은 실수를 반복하지 않기 위해 다시 선제적으로 금리 인상 버튼에 손을 올리고 있다. 인플레이션과의 전쟁이 상수가 된 만큼 새로운 긴축 사이클은 이제 시작일지도 모른다.
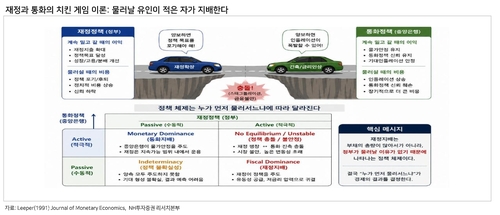
통화당국의 강력한 긴축에도 각국 정부는 확장재정을 멈출 수 없다. 바로 지금이 AI 혁명과 국가 안보가 직결된 '부채 전쟁(Debt War)' 시대여서다.
올해 글로벌 국채와 회사채 총발행 규모는 29조 달러라는 기하학적 숫자에 도달하며 팬데믹 당시의 수준을 뛰어넘을 것으로 전망된다. 특히 AI 패권을 잡기 위한 이머징마켓의 부채 증가 속도는 선진국을 압도한다. 과거에는 부채 위기 공포로 발행을 자제했지만, 이제는 패권 경쟁에서 낙오되지 않기 위해 앞다퉈 부채 발행 레이스에 동참하고 있다.
무역 전쟁과 글로벌 공급망 붕괴를 경험한 세계 각국에 효율성은 뒷전이 됐다. 국가안보, 기술자립, 안정적인 밸류체인 유지가 최우선 과제로 부상하면서 정부 개입과 재정 투입의 당위성은 절대적인 정당성을 얻었다. '비싼 평화의 값'을 치르고 'AI 리더십'을 차지하기 위한 재정 경쟁이 벌어지고 있다.
여기서 재정 정책과 통화 정책이 치킨게임이 시작된다. 치킨게임에서는 누가 더 강한지가 아니라 누가 먼저 물러설 수 없는지가 중요하다. 여기서 핵심은 현시대의 역설, '굴복의 비용(Cost of Capitulation)'이다.
지금 상황에서 통화정책이 물가를 놓치는 비용보다, AI 패권 다툼과 안보 경쟁에서 낙오되는 재정정책의 굴복 비용이 비교할 수 없을 만큼 크다. 각국 정부 입장에서는 재정 확대를 멈추는 것 자체가 국가 경쟁력 후퇴로 받아들여질 수 있다. 물러설 수 없는 자가 이기는 게임, 지금은 재정이 통화를 압도하는 '재정 지배의 시대'다.
단순히 한은과 정부의 '엇박자'라고 혀를 차기엔 세상이 변하는 궤적이 너무나 가파르다. 화폐전쟁, 환율전쟁, 무역전쟁에 이은 부채전쟁의 시대. 우리 역시 '굴복의 비용'이 어디로 향하고 있는지, 이 거대한 부채 전쟁 속에서 무엇을 지켜내야 하는지 시각을 완전히 달리해야 할 시점이다. (경제부장)
sykwak@yna.co.kr

곽세연
sykwak@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


