'K뷰티 순풍'…회사채 시장서 드러난 한국콜마 위상
한국콜마 신용스프레드, 동일등급 회사채 대비 축소
자금조달 측면에서 우위 확보
[출처: 연합인포맥스, AI 생성이미지]
(서울=연합인포맥스) 김용갑 기자 = K뷰티 순풍을 타고 회사채 시장에서 화장품 제조자개발생산(ODM) 기업 한국콜마가 존재감을 드러냈다.
한국콜마[161890] 회사채의 신용 스프레드가 동일 등급 회사채보다 좁은 상태를 유지하며 더 낮은 금리로 자금을 조달할 수 있는 여건을 만들고 있다는 평가를 받고 있어서다.
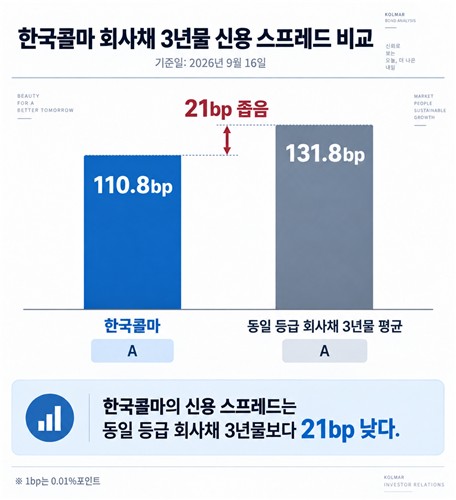
17일 연합인포맥스 발행사별 채권 시가평가(화면번호 4763)에 따르면 지난 16일 민평 4사 기준 한국콜마[161890] 회사채 3년물의 신용 스프레드는 110.8bp(1bp=0.01%포인트)다.
신용 스프레드는 동일 만기의 회사채 금리와 국고채 금리의 차이를 의미한다.
한국콜마 신용등급은 A(안정적)인데 동일 등급 회사채 3년물의 신용 스프레드는 131.8bp다. 한국콜마 신용 스프레드가 21bp 좁다.
한국콜마의 회사채 3년물 신용 스프레드는 HL홀딩스의 회사채 3년물 신용 스프레드(121.8bp)보다 낮다. HL홀딩스[060980]의 신용등급도 A(안정적)다.
HD건설기계[267270] 회사채 3년물의 신용 스프레드(111.5bp)와 비교해도 양호했다. HD건설기계 신용등급은 A(긍정적)다. 한국콜마와 같은 A 등급인데 등급 전망이 한국콜마보다 높았다.
올해 회사채 발행 여건이 녹록지 않은 상황에서 더 두드러진 성과다.
한국은행 기준금리 인상과 추가 인상 경계, 중동 전쟁발(發) 국제유가 상승, 인플레이션 불확실성, 글로벌 채권금리 상승 등을 반영해 원화 국고채 금리가 오른 가운데 회사채 금리도 상승했기 때문이다.
간밤 뉴욕장에서도 연방준비제도(Fed·연준)가 3년 2개월 만에 처음으로 정책금리를 25bp 인상해 시장 경계감이 커지고 있다.
이런 상황에서 한국콜마의 신용 스프레드가 축소되면 한국콜마는 동일 등급 회사채 대비 더 낮은 금리로 조달할 수 있을 것으로 분석됐다. 화장품 부문을 중심으로 한국콜마 실적이 개선되고 있기 때문이다.
올해 상반기 말 연결기준 한국콜마 사업은 화장품, 패키징, 전문의약품, H&B 등이다. 사업별 매출 비중은 각각 62.83%, 9.66%, 30.56%, 2.40% 등이다.
K뷰티 인기로 국내 중소형 화장품 브랜드를 중심으로 제조자개발생산(ODM) 수요가 증가하고 있다.
K뷰티 확산은 우리나라 수출 실적에서도 확인할 수 있다. 식품의약품안전처에 따르면 우리나라 화장품의 올해 상반기 수출액은 지난해 상반기보다 27.3% 증가한 70억 달러(잠정)를 기록했다. 역대 모든 상반기 실적 중 최대치를 나타냈다. 올해 7월과 8월에도 화장품 수출 실적은 해당 월 기준 역대 최대치를 이어갔다.
또 의약품 부문에서 위식도역류질환 치료제인 케이캡 등 주력제품 매출이 증가세를 보이고 있다.
이 같은 성장세에 힘입어 회사 고정비 부담이 줄어들면서 이익창출력도 제고됐다. 연결기준 한국콜마 영업이익률은 2024년 7.9%, 2025년 8.8%, 올해 상반기 11.9%를 기록했다.
이경록 신영증권 연구원은 "한국콜마는 국내 화장품 브랜드의 해외 판매 호조에 힘입어 매출 성장세를 지속했다"며 "수익성과 현금창출력이 크게 개선됐다"고 말했다.
ygkim@yna.co.kr

김용갑
ygkim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


