생애 28세부터 33년간만 '흑자'…45세 노동소득 4천651만원 정점
노년층 생애주기적자 188.9조원…유년층 적자 웃돌아
[출처 : 국가데이터처]
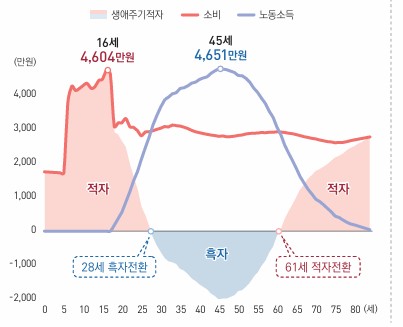
(세종=연합인포맥스) 박준형 기자 = 우리나라 국민은 28세부터 노동소득이 소비보다 많은 흑자에 진입해 61세에 다시 적자로 돌아서는 것으로 나타났다.
1인당 노동소득은 45세에 연간 4천651만원으로 정점을 찍었다.
65세 이상 노년층의 생애주기적자는 0~14세 유년층의 적자 규모를 웃돌았다.
국가데이터처가 17일 발표한 '2024년 국민이전계정'에 따르면 1인당 생애주기 흑자 구간은 28~60세로 33년간이었다.
국민이전계정은 연령 변화에 초점을 두고 소비와 노동소득의 관계 및 세대 간 경제적 자원 흐름을 보여주는 통계다.
연령별로 보면 0~27세에는 소비가 노동소득보다 많았다. 28세부터 노동소득이 소비를 웃돌다가 61세부터는 노동소득이 줄면서 다시 적자로 전환했다.
1인당 노동소득과 생애주기 흑자가 가장 큰 연령은 모두 45세였다. 연간 노동소득은 4천651만원, 소비는 2천719만원으로 흑자 규모는 1천932만원이었다.
생애주기적자가 가장 큰 연령은 16세로, 4천604만원이었다.
전체 생애주기적자는 220조1천억원으로 전년보다 7조3천억원(3.2%) 감소했다.
소비는 1천509조8천억원으로 3.4% 늘었으나, 노동소득이 1천289조7천억원으로 4.6% 증가하면서 전체 적자 규모가 줄었다.
연령계층별로는 노동연령층인 15~64세에서 155조원의 흑자가 발생했다. 흑자 규모는 전년보다 18조7천억원 확대됐다.
반면 유년층과 노년층에서는 각각 186조2천억원, 188조9천억원의 적자가 발생했다. 유년층 적자는 전년보다 1조8천억원(1.0%), 노년층 적자는 9조6천억원(5.3%) 늘었다.
노년층의 적자 규모는 유년층보다 약 2조7천억원 많았다. 지난 2023년에는 유년층 적자가 184조4천억원으로 노년층의 179조4천억원보다 컸으나 2024년에는 역전됐다.
노년층 소비는 263조7천억원으로 전년보다 8.1% 증가했다. 노동소득은 74조8천억원으로 15.7% 늘었지만, 금액 기준으로 소비 증가분이 노동소득 증가분을 웃돌았다.
국민연금, 가족 부양 등을 통한 공공·민간이전을 보면 노동연령층에서 344조9천억원이 순유출됐다. 유년층과 노년층에는 각각 185조9천억원, 148조3천억원이 순유입됐다.
jhpark6@yna.co.kr

박준형
jhpark6@yna.co.kr


