스테이트스트리트 "재정 부담에 韓 국고채 장기금리 과거보다 높아질 듯"
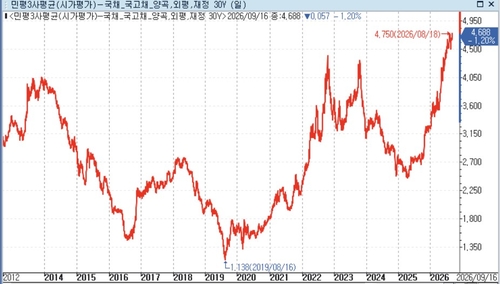
(서울=연합인포맥스) 정선미 기자 = 확장적 재정 기조에 따른 정부부채 증가와 국고채 발행 확대가 기간 프리미엄을 높이면서 국고채 장기금리의 구조적인 수준을 과거보다 끌어올릴 수 있다는 전망이 나왔다.
현재 4.7%대까지 오른 국고채 30년물 금리가 중장기적으로 이 수준보다 더 높아질 가능성은 크지 않지만 과거의 낮은 금리 수준으로 되돌아가기도 쉽지 않을 것이란 분석이다.
스테이트스트리트 마켓츠의 최지욱 연구원은 17일 연합인포맥스를 통해 "30년물이 4.750%가 고점인데 중기적으로 이보다 더 높은 수준에 있을 것으로 보지는 않는다"면서도 "역사적 평균과 비교하면 장기금리의 구조적인 수준은 과거보다 높을 것으로 본다"고 말했다.
장기금리의 구조적인 수준을 결정할 변수로는 성장률이나 중립금리보다 재정을 주목했다.
최 연구원은 "현재 국내총생산(GDP) 대비 부채비율은 낮지만 명목 GDP 성장률은 반도체 가격 상승세를 감안할 때 점차 둔화할 것으로 보인다"며 "정부부채 증가율과 국고채 발행량이 지속해서 높은 수준을 유지한다면 기간 프리미엄 경로를 통해 국고채 장기금리 역시 높은 수준에 머무를 것"이라고 전망했다.
정부의 확장재정이 이어지는 상황에서 늘어나는 국고채를 시장이 소화하기 위해서는 장기채에 추가적인 금리 보상이 필요할 수 있다는 의미다.
다만 국고채 공급 증가가 장기금리에 미치는 충격을 줄이기 위한 정책 대응도 이어질 것으로 예상했다.
그는 "한국은 다른 나라와 비교해 장기채 발행 비중이 높다"며 "계속 확장재정 기조를 이어가는 한 당국도 장기채 수요 개선책을 계속 고민할 것으로 생각한다"고 말했다.
글로벌 투자자들의 채권 기피 현상이 장기간 지속될 가능성은 크지 않다고 봤다.
최 연구원은 자체 '리얼 인베스터(Real Investor)' 자료를 인용해 글로벌 채권 대비 주식 비중이 글로벌 금융위기(GFC) 이후 최고 수준인 31%까지 높아졌다고 설명했다.
인공지능(AI) 사이클에 따른 주식 강세와 주요국 재정정책에 대한 신뢰 저하, 구축효과 등이 채권 투자 매력을 떨어뜨렸다는 것이다.
그러나 향후 하이퍼스케일러의 영업이익이 감소하고 설비투자(CAPEX)가 둔화하기 시작하면 채권 대비 주식 비중도 다시 높아질 수 있다고 전망했다.
한국 국고채의 경우 세계국채지수(WGBI) 편입이 중장기적인 투자자 기반 확대에 도움이 될 것으로 예상했다.
최 연구원은 "한국 국고채가 WGBI에 편입됐고 인덱스 추종 자금은 쉽게 빠지지 않는다는 점을 감안하면 국고채의 위상은 지금보다 높아질 것으로 본다"고 말했다.
AI와 반도체 경기는 향후 글로벌 채권 대비 국고채의 상대금리를 좌우할 변수로 꼽았다.
그는 "글로벌 투자자들이 한국 국고채에 요구하는 위험 프리미엄에는 재정뿐 아니라 AI 사이클과 관련한 프리미엄도 점차 커질 것으로 보인다"며 "통화정책이 AI 사이클과 높은 연관을 보이는 만큼 이에 대한 프리미엄이 들어갈 수 있다"고 말했다.
AI·반도체 호황이 이어져 국내 성장과 내수 기대가 높아지면 한국의 통화정책 역시 상대적으로 긴축적인 수준에 머물면서 글로벌 채권 대비 국고채 금리에 가산금리가 붙을 수 있다는 설명이다.
반대로 AI 사이클이 둔화할 경우에는 성장과 통화정책 기대가 약해지면서 국고채 금리가 글로벌 채권보다 상대적으로 더 낮아질 가능성이 있다고 전망했다.
smjeong@yna.co.kr

정선미
smjeong@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


