씨티 "2028년까지 3% 성장 전망…반도체 장기계약, 잠재성장률 높여"
씨티
(서울=연합인포맥스) 김학성 기자 = 씨티는 한국의 반도체 주도 성장이 예상보다 오래 지속될 것이라면서 2028년까지 실질 국내총생산(GDP) 성장률이 3%대를 웃돌 것으로 전망했다.
김진욱 씨티 이코노미스트는 18일 보고서에서 "반도체 호조가 2026년 실질 GDP를 3.2%포인트(p), 명목 GDP를 15.6%p 끌어올릴 것"이라며 이같이 분석했다.
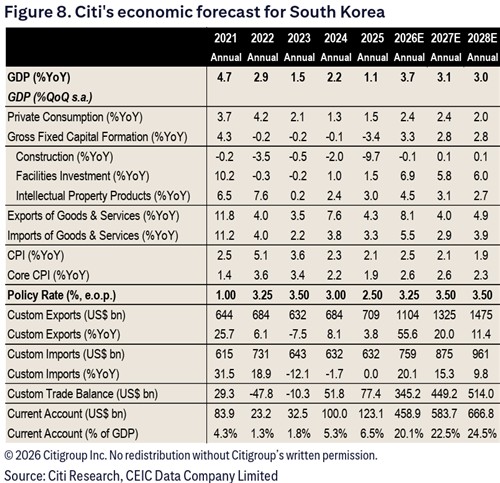
씨티는 한국의 실질 GDP 성장률을 2026년 3.7%, 2027년 3.1%, 2028년 3.0%로 제시하며 3년 연속 3%대 성장을 점쳤다. 앞서 한국은행이 8월 제시한 올해(3.3%)와 내년(2.9%) 성장률 전망치보다 높다.
또 씨티는 올해 명목 GDP 성장률 전망치도 1981년 이후 최고인 25.0%로 최근 상향 조정한 바 있다.
김 이코노미스트는 내년 1~2분기 성장세가 강화될 수 있다고 판단했는데, 그 이유로 2월 초까지 GDP의 2%에 달할 것으로 보이는 반도체 업계 성과급 지급, 대규모 법인세 수입에 힘입은 정부지출, 기술 부문 설비투자를 꼽았다.
김 이코노미스트는 확산하는 반도체 장기 공급계약(LTA)이 선수금을 통해 투자를 뒷받침하고 높은 이익률을 유지해 자본스톡 축적과 생산성 개선을 이끌 가능성이 크다고 분석했다.
이에 그는 한은이 2026~2028년 잠재성장률을 2.2~2.4%로 상향 조정할 수 있다고 판단했다.
한은의 2024~2026년 잠재성장률 추산치는 약 2.0%였다.
아울러 김 이코노미스트는 구조적으로 확대된 투자와 정부지출에 힘입어 명목 중립금리도 2026년 하반기~2028년 하반기 중 2.7~3.0%로 올라갈 수 있다고 짚었다. 기존에 예상하던 수준은 2.5% 안팎이었다.
김 이코노미스트는 한은이 올해 11월과 내년 2월에 기준금리를 25bp씩 인상해 최종금리 3.50%에 이를 것이라는 전망을 재확인했다.
그는 "한은은 지속적이고 광범위한 근원 소비자물가지수(CPI) 인플레이션에 초점을 맞출 것"이라며 "기본 시나리오에 대한 리스크는 예상보다 빠른 인상 사이클(10월 인상)과 예상보다 높은 최종금리(3.75%) 쪽으로 기울어 있다"고 설명했다.
hskim@yna.co.kr

김학성
hskim@yna.co.kr


