[ICYMI] 장기금리에 항복한 중앙은행…4년만에 끝난 BOE의 '적극적 QT'
QT 손실 누적 속 장기금리에 상승 압력…정치권서도 비판
'듀레이션 축소' 효과 발생할 수 있어…美 재무부 바이백 확대와 비슷
연합뉴스 자료사진.
(서울=연합인포맥스) 김성진 기자 = 주요국 중앙은행 중에서 보유 국채를 매각까지 하는 '적극적 양적긴축'(active QT)을 펼쳐왔던 영국 잉글랜드 은행(BOE)이 장기국채 매각은 약 4년 만에 대차대조표 정상화 수단에서 사실상 제외하기로 했다.
QT 손실의 누적으로 정치권에서도 비판이 제기되는 가운데 BOE의 적극적 QT가 장기금리를 더 높인다는 지적까지 나오자 대대적 수정을 택한 것으로 풀이된다.
BOE는 17일(현지시간) 정례 통화정책회의를 끝낸 뒤 장기적 관점의 QT 개편안을 공개했다. BOE는 그동안 9월 회의에서 '향후 1년' 시계의 QT 계획을 발표해 왔으나 이번에는 최종적인 목적지까지 염두에 둔 포괄적인 청사진을 제시했다.
개편안의 골자는 약 4천900억파운드(한화 905조원) 규모의 보유 영국 국채(길트) 중 ▲2049년 후 만기 도래하는 초장기채 1천200억파운드는 시중화폐 담보용으로 계속 보유하고, ▲2035년 전 만기 도래하는 2천220억파운드는 만기까지 보유하는 수동적 방식으로 축소하며, ▲2035년부터 2049년까지 만기 도래하는 나머지 1천460억파운드는 시장 대신 정부에 매각한다는 것이다.
BOE는 영국 재무부 및 부채관리청(DMO)과 매각 방식의 구체적 내용을 협의하기 위해 내년 4월까지 국채 매각을 중단하기로 했다.
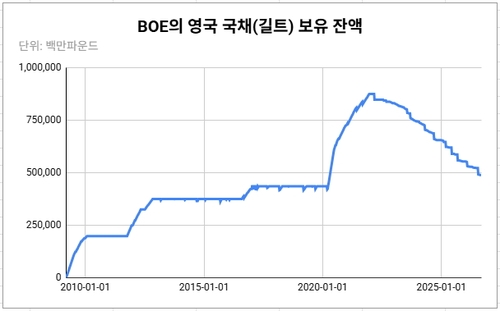
초장기채 1천200억파운드는 BOE 대차대조표에 계속 잠겨있게 되는 물량이 어느 정도인지를 구체적으로 제시했다는 점에서 의미가 있다. 이 물량이 공급으로 전환될 우려는 원천 차단된 셈이다.
아울러 이번 발표로 QT가 종료될 것으로 예상되는 2034년 9월까지의 연간 QT 속도는 460억파운드로, 전년의 700억파운드에서 축소됐다. 460억파운드 가운데 200억파운드는 적극적 방식(매각)이 차지한다.
연간 매각 규모는 전년(210억파운드)과 큰 차이가 있지만, 앞으로는 시장이 아니라 정부에 팔게 된다는 점이 결정적 차이다. BOE의 적극적 QT가 끝난 것이나 마찬가지라는 평가가 나오는 이유다.
수동적 방식만 채택한 미국 연방준비제도(연준ㆍFed)나 유럽중앙은행(ECB)과 달리 BOE는 국채를 시장에 팔기까지 함으로써 대차대조표 축소에 더 적극성을 드러냈다. 양적완화(QE)를 오랫동안 지켜본 시장 참가자들 입장에서는 주요국 중앙은행의 국채 매각이 생경한 풍경이었다.
하지만 영국의 재정정책에 대한 시장의 우려로 인해 BOE의 적극적 QT는 시작부터 삐걱거렸다. 2022년 2월 수동적 QT 개시를 시작한 뒤 그해 9월 적극적 QT까지 도입하기로 했으나 바로 그달 이른바 '트러스 모멘트'가 발생한 것이다.
이에 BOE는 국채 시장 붕괴를 막기 위해 한시적으로 장기국채를 또 매입해야 했고, 길트 매각 시작은 그해 11월 말로 밀리게 됐다.
글로벌 금융위기 이후 저금리 시절에 사들였던 길트를 '포스트 팬데믹' 고금리 환경에 덜어내면서 BOE는 손실이 누적됐다. BOE의 손실을 정부가 보전해 준다는 자산매입 약정에 따라 BOE의 손실은 곧장 정부의 재정 부담으로 이어졌다.
작년 11월 보고서에서 영국 예산책임국(OBR)은 2036년까지 BOE의 QT가 이어질 경우 누적 손실은 총 1천640억파운드에 달할 것으로 추정했다. BOE가 2009년 이후 QE 과정에서 정부에 넘겨줬던 누적 이전금은 1천239억파운드였다.
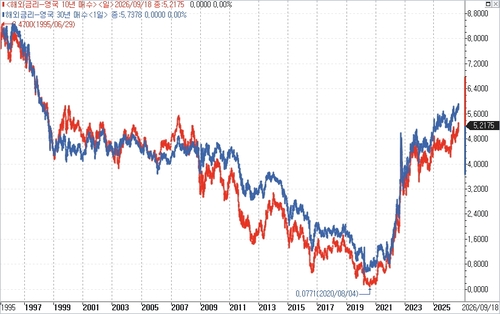
이런 가운데 자유민주당과 녹색당, 영국개혁당 등 야권에서는 시중은행들의 지급준비금 이자에 횡재세를 물려 재정 손실을 만회하거나 지준 이자를 아예 없애 BOE의 이자 비용을 줄여야 한다는 주장들이 제기됐다. 최근 들어 장기국채 금리까지 크게 뛰면서 BOE는 더 난처한 상황에 부닥치게 됐다.
출처: 연합인포맥스.
이날 BOE는 함께 공개한 통화정책회의 의사록에서 "2022년 2월 QT가 시작된 뒤로 영국 장기국채의 기간 프리미엄은 200bp 높아진 것으로 추정된다"면서 이 가운데 20~30bp 정도는 QT의 영향이라는 실무진의 견해를 소개했다.
앤드루 베일리 BOE 총재는 언론 인터뷰에서 QT 개편에 대해 "우리는 오랫동안 이것을 계획하고 준비해 왔다"면서 "분명히 말씀드리건대, 이 작업은 지난 초여름 정권이 교체되면서 시작된 게 아니다"고 밝혔다. 앤디 버넘 내각을 의식한 결정이 아니라고 먼저 선을 그은 셈이다.
버넘 총리는 그레이터 맨체스터 시장이던 2025년 9월 "우리는 채권시장에 휘둘리는 상황에서 벗어나야 한다"는 발언으로 시장에 깊은 인상을 남긴 바 있다. 버넘 총리는 취임 후로는 채권시장을 자극하는 발언을 피하고 있다.
영국 정부가 BOE로부터 장기채를 사들이는 재원을 단기채 발행 확대로 조달한다면 이는 듀레이션 축소 효과를 발생시킬 수 있다. 최근 장기물 바이백 규모를 확대한 미 재무부의 결정과도 비슷한 구석이 있는 셈이다.
sjkim@yna.co.kr

김성진
sjkim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


