아이온큐, 적자 3배 확대…"웃돈 주고 살 이유 없어"
(서울=연합인포맥스) 이재헌 기자 = 양자컴퓨팅 주요 종목인 아이온큐(NYS:IONQ)의 성장세가 겉으로 보이는 매출 증가율만큼 빠르지 않다는 평가가 나왔다. 적자 폭이 1년 사이 3배 넘게 커져 매수에 주의할 필요가 있다는 조언이 뒤따랐다
크리스 나이거 테크 전문 칼럼니스트는 20일(현지시간) 미국 투자 전문 매체 모틀리풀을 통해 "아이온큐 주식을 웃돈 주고 살 이유가 없다"고 밝혔다. 급증한 실적의 상당 부분이 자체 성장이 아닌 인수 효과이고, 지출이 늘면서 손실은 벌어들이는 돈을 넘어설 만큼 커졌다는 이유를 들었다.
아이온큐의 2분기 매출은 287% 늘어난 8천10만달러다. 나이거 칼럼니스트는 "기업이 인수를 통한 외형 확대에 지나치게 의존하면 투자자에게 위험 신호가 될 수 있다"고 지적했다. 아이온큐는 지난 7월 31일 반도체 파운드리 스카이워터테크놀로지를 품은 뒤 올해 매출 전망을 4억5천500만달러로 60% 올려 잡았다.
2분기 비GAAP(일반회계기준) 조정 EBITDA(상각 전 영업이익) 손실은 1억2천30만달러로, 전년 동기 3천650만달러의 3배를 넘었다. 연구개발비와 판매·일반관리비가 커진 탓이다. 현금 및 현금성 자산은 30억달러로 운영 여력은 남아 있다.
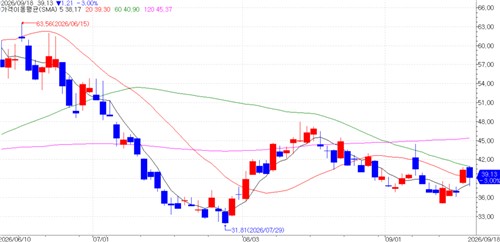
주가는 지난 1년간 42% 내렸지만 주가매출비율(P/S)은 51배로 기술 업종 평균 7배를 크게 상회한다. 그는 "수익성 없이 돈을 많이 쓰는 기술기업을 향한 투자자들의 인내심이 갈수록 바닥나고 있다"며 "이런 회의론은 타당하고 당분간 바뀌지 않을 것"이라고 전했다.
[출처: 연합인포맥스]
jhlee2@yna.co.kr

이재헌
jhlee2@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


