[뉴욕은 지금] 너무 강한 美경제의 역설…BofA가 꺼낸 금리 '5%+α'
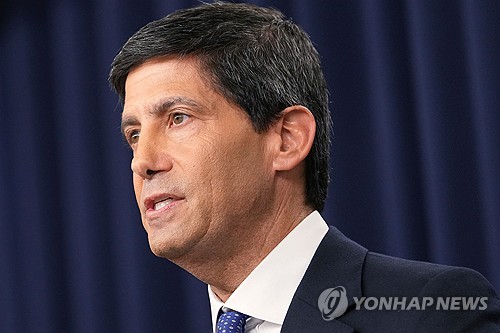
[연합뉴스 사진 제공]
경제 오래 버틸수록 최종 금리 더 높아질 가능성
(뉴욕=연합인포맥스) 최진우 특파원 = 연방준비제도(연준·Fed)가 약 3년 만에 정책금리(연방기금금리·FFR) 인상을 재개한 지 불과 이틀 만에 월가에서 '5%+α'이라는 숫자가 등장했다.
현재 3.75~4.00%인 정책 금리가 앞으로 100bp 이상 더 올라갈 위험에 대비해야 한다는 경고다.
도발적인 전망을 내놓은 곳은 뱅크오브아메리카(BofA)다.
BofA 금리전략팀은 지난 18일 '글로벌 금리 주간: 잭슨홀에서 행동으로' 보고서에서 시장이 이번 금리 인상 사이클의 종착점을 지나치게 낮게 보고 있다며 정책금리가 5%를 넘어설 위험에 대비해야 한다고 경고했다. 2년물 국채 금리의 연말 전망도 기존 4.5%에서 5.0%로 높였다.
BofA의 기본 전망부터 이미 매파적이다. 같은 날 경제팀은 '글로벌 경제 주간: 본격화한 금리 인상기' 보고서에서 연준이 10월과 12월에 각각 25bp씩 추가 인상해 연말 정책금리를 4.25~4.50%까지 끌어올릴 것으로 예상했다.
그런데 금리전략팀의 '5%+α'는 여기서 한 단계 더 나아간 얘기다.
경제팀의 4.25~4.50%는 올해 말 전망이지만, 금리전략팀이 제기한 5% 이상은 이번 인상 사이클의 최종 금리가 어디까지 높아질 수 있느냐에 관한 경고다. 연내 두 차례 더 올리고도 인상이 끝나지 않을 수 있다는 의미다.
알다시피 시장은 당장 5%를 기본 시나리오로 보고 있는 것은 아니다. 금리스와프는 이번 긴축 사이클에서 25bp씩 약 세 차례의 추가 인상을 반영하고 있다.
이를 모두 소화하면 정책금리는 4%대 중후반까지 올라가지만, BofA 금리전략팀이 경고한 5% 이상에는 미치지 못한다.
BofA의 도발적인 경고의 배경에는 좀처럼 식지 않는 미국 경제와 케빈 워시 연준 의장의 발언에 있다.
워시 의장은 지난주 연방공개시장위원회(FOMC) 후 기자회견에서 광범위한 금융 여건을 제약적이라고 표현하기는 어렵다며, 9월 금리 인상을 "일정 부분의 완화(a dose of accommodation)"를 제거한 조치라고 설명했다.
연준이 금리를 올렸지만, 금융 여건을 아직 긴축적이라고 판단하지 않고 있다는 얘기다.
경제도 탄탄한 흐름을 이어갈 것으로 보인다. 연준의 9월 경제 전망요약(SEP)을 보면 올해 성장률 전망치는 6월의 2.2%에서 2.3%로 높아졌다. 실업률 전망은 4.3%에서 4.1%로 낮아졌다.
반면 개인소비지출(PCE) 인플레이션 전망은 3.6%에서 3.7%, 근원 PCE는 3.3%에서 3.4%로 각각 올라갔다. 물가는 더 높은데 경제는 더 강한 그림이다.
미국 경제가 이처럼 상당한 체력을 유지한다면 연준이 추가 인상을 단행할 여지도 그만큼 커진다.
실물만 아니라 금융시장의 움직임도 중요해진다.
높은 금리가 유가가 주가 하락과 크레디트 스프레드 확대로 이어지면 금융 여건은 한층 긴축적으로 변한다. 소비와 투자까지 둔화한다면 연준으로서는 추가 인상의 필요성이 줄어든다.
문제는 이런 긴축 효과가 좀처럼 나타나지 않을 때다. 10년물 국채 금리가 5% 안팎이고 유가가 배럴당 100달러를 웃도는데도 위험자산과 소비, 투자가 버틴다면 현재의 금융 여건만으로는 수요를 충분히 식히지 못하고 있다는 의미가 된다.
멀리 보지 않아도 된다. 지금이 그렇다. 대표적인 위험자산으로 꼽히는 반도체 종목은 지난주 '질주'했다. 반도체 종목으로 묶인 필라델피아 반도체 지수는 지난 4거래일 연속 오름세를 이어갔다. 연준의 정책금리 인상에도 아랑곳하지 않았다. 여기에 물가 압력마저 지속된다면 연준이 금리를 더 올릴 명분이 그만큼 커진다.
BofA 금리전략팀의 '5%+α' 경고는 이러한 현상이 이어질 가능성에 주목한 결과다.
5%를 기본 전망으로 제시한 게 아니라, 고금리와 고유가에도 미국 경제가 예상보다 오래 버틸 경우 시장이 현재 가격에 반영한 수준보다 연준의 금리 인상이 더 이어질 수 있다는 경고다.
jwchoi@yna.co.kr

최진우
jwchoi@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


