회사채 16조 순상환·대출 57조↑…기업 '돈줄' 은행으로
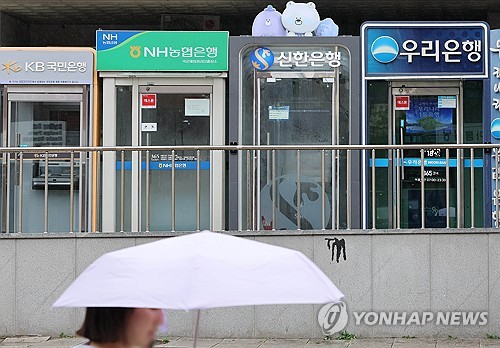
(서울=연합뉴스) 이재희 기자 = 금융위는 올해 가계부채 총량 증가율 목표치를 기존 1.5%에서 3.0%로 2배 확대하면서 주요 시중은행의 주택담보대출 공급 여력도 크게 늘어날 것으로 전망된다. 사진은 16일 서울 시내 시중은행 ATM의 모습. 2026.8.16 scape@yna.co.kr
(서울=연합인포맥스) 윤슬기 기자 = 기업들이 금리가 오른 회사채 발행을 줄이고 은행 문을 두드리고 있다. 장기 회사채를 발행해 투자자에게 돈을 빌리는 대신 은행대출로 운영자금과 만기가 돌아온 빚을 갚을 돈을 마련하는 것이다.
올해 1~7월 일반기업의 전체 자금조달 규모는 지난해와 비슷했지만 은행대출은 57조원 넘게 증가했고 회사채는 새로 발행한 금액보다 상환한 금액이 16조원 많았다.
당장은 비싼 회사채 발행을 피할 수 있지만 은행대출과 단기자금 의존이 길어지면 금리가 오르거나 은행이 대출 문턱을 높일 때 자금을 구하기 어려워질 수 있다는 지적이 나온다.
◇은행 신규대출 83% 급증…회사채 발행보다 상환 많아
22일 NICE신용평가와 금융권에 따르면 올해 1~7월 일반기업이 은행에서 새로 빌린 돈은 57조2천억원으로 지난해 같은 기간 31조4천억원보다 82.2% 증가했다.
반면 회사채는 16조2천억원 순상환됐다. 기업들이 새로 발행한 회사채보다 만기가 돌아와 갚은 회사채가 그만큼 많았다는 뜻이다. 지난해 같은 기간에는 상환액보다 발행액이 5조5천억원 많았다.
기업어음(CP)·단기사채를 통한 조달은 8조8천억원에서 12조1천억원으로 늘었고, 주식 발행은 9조5천억원에서 4조2천억원으로 줄었다.
일반기업의 전체 자금조달액은 55조2천억원에서 57조3천억원으로 소폭 증가하는 데 그쳤다. 기업에 필요한 돈이 크게 늘었다기보다 자금을 마련하는 방식이 회사채와 주식에서 은행대출과 단기물로 바뀐 것이다.
회사채 시장에서도 신규 발행물 가운데 1~3년물 비중은 확대되고 장기물 비중은 축소됐다.
은행 기업대출은 시설자금보다 운전자금을 중심으로 늘었다.
KB국민은행의 기업자금대출은 지난해 말보다 6조5천268억원가량 증가했다. 이 가운데 75.1%인 4조9천38억원가량이 운전자금이었고 시설자금 증가액은 1조6천230억원이었다.
신한은행의 기업대출도 지난해 말 183조2천919억원에서 올해 6월 말 191조4천599억원으로 8조1천680억원 증가했다. 증가율은 4.5%로 가계대출 증가율인 2.2%를 웃돌았다.
하나금융지주는 반기보고서에서 기업대출 증가 배경으로 생산적 금융 확대와 은행들의 기업 영업 강화뿐 아니라 회사채 발행 부담, 운전자금과 회사채 상환자금 수요를 꼽았다.
금융권 관계자는 "회사채 금리가 오르면서 장기 조달을 미루고 은행대출이나 단기물로 필요한 자금을 먼저 확보하려는 기업이 늘었다"며 "신규 투자보다 운전자금과 기존 차입금 상환 수요가 기업대출 증가에 더 큰 영향을 주고 있다"고 말했다.
◇저신용 기업 차환 부담 커진다
기업들이 은행대출과 단기물을 늘린 것은 장기자금의 조달비용이 상대적으로 더 크게 올랐기 때문이다.
기업 입장에서는 높은 금리로 장기 회사채를 발행하기보다 은행대출이나 CP·단기사채로 자금을 먼저 확보한 뒤 시장금리가 안정되면 장기 회사채로 전환하는 편이 유리하다.
가계대출 규제로 성장에 제약을 받은 은행들이 기업대출 영업을 강화하고, 금융당국이 생산적 금융 확대를 추진한 점도 대출 증가를 뒷받침했다.
이런 자금조달 방식이 곧바로 기업의 부실 위험을 키우는 것은 아니다. 우량기업은 조달비용이 낮은 단기자금을 활용한 뒤 다시 장기 회사채로 갈아탈 수 있다.
문제는 신용도가 낮아 회사채 시장에 다시 들어가기 어려운 기업이다. 금리가 더 오르거나 은행이 대출 심사를 강화하면 만기가 돌아온 빚을 갚기 위한 자금을 구하기 어려워질 수 있다.
NICE신용평가에 따르면 올해 6월 말 AA급 기업의 단기차입금 비중은 대체로 30~40%대, A급은 40~60% 수준이었다. BBB급은 지난해 6월 말 65.9%에서 올해 6월 말 100%까지 상승했다.
은행 기업대출이 늘었다는 사실만으로 생산적 금융이 확대됐다고 평가하기도 어렵다.
증가분이 신규 설비투자보다 운전자금과 기존 회사채 상환에 집중됐다면 장기 성장자금 공급보다 당장의 자금 수요를 충당하는 성격이 강하기 때문이다.
또 다른 금융권 관계자는 "우량기업은 시장이 안정되면 회사채 발행으로 전환할 수 있지만 신용도가 낮은 기업은 장기 조달과 추가 대출이 동시에 막힐 수 있다"며 "회사채 시장이 회복되지 않은 상태에서 은행의 대출태도까지 강화되면 차환 부담이 커질 수 있다"고 설명했다.
sgyoon@yna.co.kr

윤슬기
sgyoon@yna.co.kr


