연준 "통화 긴축이 FVI 점진적 하락 유도…3년 뒤 강력한 효과"
(서울=연합인포맥스) 고유권 선임기자 = 중앙은행의 긴축적 통화정책이 금융취약성지수(FVI, Financial Vulnerability Index)의 점진적인 하락을 유도하고, 3년 이후 더 강력한 효과를 발휘한다는 연구 결과가 나왔다.
금융 취약성에 따른 부정적 충격의 증폭 상황이 통화정책의 파급 경로에도 영향을 줄 수 있음을 시사하는 것이다.
미국 연방준비제도(Fed·연준)는 21일(현지시간) 발표한 '금융 상황을 넘어서: 미국 금융 시스템의 구조적 취약성 측정' 논문에서 "FVI 수준이 높을 때 부정적인 충격은 상당히 증폭되고 소비와 투자는 더 큰 폭으로 감소한다"면서 "다만, 통화 긴축으로 FVI는 점진적으로 하락하고 시차를 두고 더 강력한 효과를 발휘한다"고 밝혔다.
연준은 글로벌 금융위기 이후 금융시스템의 구조적 취약성이 외부 충격을 증폭시키고 실물경제에 미치는 영향 또한 취약성 정도에 따라 달라진다는 견해가 공감대를 얻고 있다는 점에 착안해 금융여건지수(FCI)와 FVI를 비교하는 방식으로 연구를 진행했다.
FCI는 현재의 신용시장 상황을 측정하며 금융 불안시기에 급등하는 양상을 보이지만 근본적인 구조적 금융 취약성을 체계적으로 설명하는 데는 공백이 발생할 수 있다는 점에 착안한 것이다.
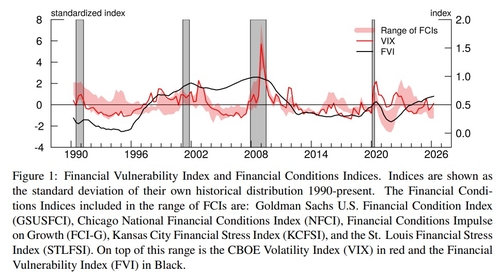
연구 결과에 따르면 FVI는 위기 이전 기간에 점진적으로 상승하다가 위기가 현실화하기 전 정점에 도달하고, 이후 FCI가 급등하기 직전부터 하락하기 시작한다.
이는 디레버리징(부채 축소)과 위험 선호도 감소, 규제 대응 등을 통해 취약성이 완화되는 과정이 반영되기 때문이라고 연준은 설명했다.
이와 달리 투자자들의 실시간 위험 가격 책정 수준을 나타내는 변동성지수(VIX)와 FCI는 위기 발생과 함께 급등하면서 위기 상황과 동행하는 성격을 보였다.
동일한 상황에서도 FVI와 FCI의 시간적 패턴 흐름은 확연한 차이를 보였는데, 이는 위기에 따른 가계와 기업의 신용 접근성을 측정하는 것이 아니라 금융 시스템 상황이 얼마만큼의 충격을 증폭시킬 수 있는지를 파악하는 방식 차이로 볼 수 있다.
연준에 따르면 FVI는 중기적인 결과(1.5년~2년 후)와 더 강한 상관관계를 보이지만, FCI는 단기적인 상관관계를 더 강하게 보였다.
금융 시스템의 구조적 취약성을 측정하는 지표인 FVI와 재정적 스트레스를 측정하는 지표인 FCI의 차이에 따른 결과다.
연준은 FVI가 높을 때 부정적인 경기 순환 충격이 소비와 투자의 더 깊은 위축을 초래한다는 사실을 확인했다.
이는 FVI가 경제적으로 유의미한 증폭 메커니즘을 포착하는 데 더 유용하다는 것을 시사한다.
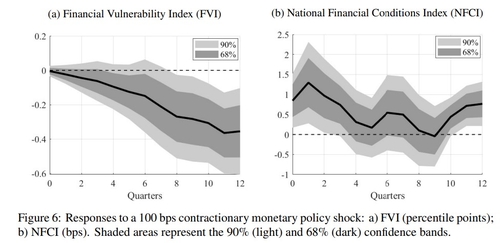
특히 금융 안정성에 대한 우려에 대응한 선제적 통화 긴축이 금융 시스템에 어떤 결과를 초래하는지를 분석한 결과, 긴축 조치는 즉각적인 효과를 나타내지 않았지만, 시간이 지남에 따라 FVI의 점진적인 하락을 유도했고, 2년 후에는 상당하고 유의미한 효과가 나타냈고, 3년 후부터 더 강력한 효과를 발휘했다.
연준은 "선제적인 통화 긴축이 취약성 완화와 관련될 수 있다는 견해와 부합하지만, 그 효과가 상당히 시차를 두고 나타남을 보여준다"고 해석했다.
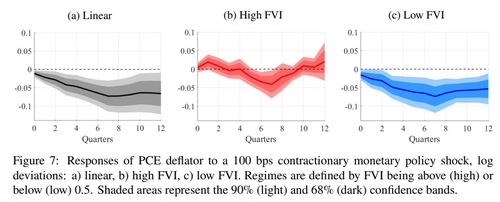
아울러 FVI가 높을 때와 낮을 때 통화정책 충격에 대한 반응 함수가 어떻게 작용하는지를 분석해 보니, FVI가 낮을 때는 통화정책의 물가 파급 효과가 더 강하게 나타났다.
긴축 조치에 따라 물가 수준의 하락 폭이 더 크게 나타났다는 것이다.
연준은 "FVI가 중기적인 상관관계를 보인다는 점에서 '꼬리 위험'(tail risk) 실현과 더 강한 연관성을 보인다"고 밝혔다.
'꼬리 위험'은 발생 확률은 매우 낮지만 일단 발생하면 더 큰 치명적 충격을 주는 극단적 위험을 말한다.
pisces738@yna.co.kr

고유권
pisces738@yna.co.kr


