"2020년대 美 장기 금리 급등, 90%가 단 두 가지에 좌우"
(서울=연합인포맥스) 권용욱 기자 = 미국 장기 금리가 지난 2020년 이후 급등한 것과 관련해, 금리 급등의 대부분이 불과 두 가지 변수에 좌우됐다는 분석이 제기됐다.
유럽경제정책연구센터(CEPR)는 21일(현지시간) 보고서를 통해 "2020년 이후 장기 금리의 급격한 상승은 느린 펀더멘털만으로는 설명하기 어렵다"며 이같이 진단했다.
미국 10년물 국채 금리는 최근 5%선을 웃돌았다. 지난 2020년 8월 불과 0.5%에 불과했던 금리가 6년 사이 4400bp 넘게 뛰어오른 셈이다.
보고서에 따르면 이런 미국 장기 금리 상승분의 80~90%는 단 두 가지 변수, 즉 미국 비농업 고용지표 발표와 연방준비제도(Fed·연준) 정책위원들의 연설에 좌우됐다.
특히, 이는 전체 거래일의 불과 24%에 해당하는 기간에 나타났다.
보다 구체적으로는, 10년 만기 명목 국채 금리 상승분의 90.5%, 명목 '5년·5년' 포워드 금리 상승분의 91.3%, 향후 10년간 예상되는 평균 단기 금리 상승분의 81%가 두 가지 변수로 설명된다고 보고서는 추산했다.
일반적인 이론에 따르면 장기 금리의 지속적인 변동은 주로 자연이자율(r*)의 변화를 반영해야 한다. 그런데, 비농업 고용지표 발표나 연준 위원들의 연설은 모두 자연이자율에 직접적인 영향을 미치지 않는 것으로 인식된다.
보고서는 "이것은 자연이자율이 표준 이론에서 가정하는 것보다 장기 금리를 고정시키는 역할을 덜 강력하게 수행할 수 있음을 시사한다"며 "또한, 통화정책에 대한 인식 변화가 지속적이고 잠재적으로 자기 검증적인 금리 변동을 야기할 수 있음을 의미한다"고 풀이했다.
통상 자연이자율에 영향을 미치는 것으로 알려진 재정 정책은 미국 10년물 금리 상승분의 20% 미만에만 영향을 줬고, 인공지능(AI) 혁신에 따른 성장세는 오히려 금리 하락에 기여한 것으로 분석됐다.
또한, 2020년대 이후 연방공개시장위원회(FOMC) 회의 기간의 장기 금리 변동은 추세적인 장기 금리 상승에 아무런 영향을 미치지 않았다고 보고서는 결론지었다. 통화정책 자체는 장기 금리 상승의 원인이 아니라는 얘기다.
보고서는 "이런 환경에서 장기 실질 금리의 변동성은 그 기반이 되는 '장기적' 요인의 변동성을 쉽게 넘어설 수 있다"며 "정책 당국이나 투자자 모두 의사결정 과정에서 이런 가능성을 명시적으로 고려하는 게 현명할 것"이라고 조언했다.
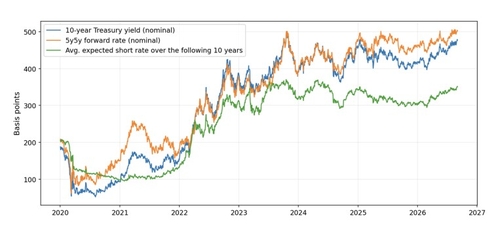
자료 : CEPR
ywkwon@yna.co.kr

권용욱
ywkwon@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


