[반도체株 박스권①] 실적은 최고인데…삼전·하닉 주가는 왜 멈췄나
삼성·하이닉스 2분기 실적 사상 최대…주가는 고점 대비 23%·37%↓
현이익보다 '다음 사이클' 주목…AI 투자·메모리 가격·환율 불확실성
[출처: 연합뉴스 자료사진]
(서울=연합인포맥스) 윤영숙 기자 = 삼성전자[005930]와 SK하이닉스[000660]가 사상 최대 실적 행진에도 좀처럼 이전 주가 고점을 회복하지 못하고 있다.
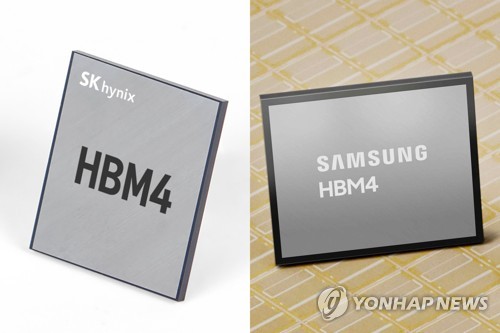
인공지능(AI) 투자 확대로 고대역폭메모리(HBM)와 범용 메모리 가격이 동반 상승하면서 이익은 가파르게 늘고 있지만, 주식시장의 시선은 이미 현재의 호실적보다 내년 이후에도 이 같은 성장세가 이어질 수 있느냐로 옮겨간 모습이다.
27일 금융투자업계에 따르면 삼성전자는 지난 22일 27만6천500원에 거래를 마쳤다. 52주 최고가인 36만2천500원보다 23.7% 낮다.
SK하이닉스 역시 같은날 184만원으로 마감해 52주 최고가 291만9천원과 비교하면 37.0% 떨어져 있다.
실적만 놓고 보면 주가 조정이 선뜻 설명되지 않는다.
삼성전자는 올해 2분기 매출 171조5천억원, 영업이익 89조5천억원으로 분기 기준 사상 최대 실적을 냈다.
SK하이닉스 역시 2분기 매출 79조3천187억원, 영업이익 60조5천426억원으로 역대 최대 실적을 기록했다. 상반기 영업이익만 98조원을 넘어섰다.
[출처: 연합뉴스 자료사진]
◇ 사상 최대 실적에도 주가가 못 가는 이유
문제는 주가가 현재 실적보다 앞으로 벌어들일 이익을 먼저 반영한다는 점이다.
삼성전자와 SK하이닉스 주가는 AI 서버 투자와 메모리 공급 부족에 대한 기대가 본격화하면서 올해 상반기 이미 큰 폭으로 상승했다. 이후 시장에서는 사상 최대 이익 자체보다 이익 증가 속도가 정점을 지나는 것 아니냐는 '피크아웃' 우려가 반복적으로 제기됐다.
SK하이닉스가 대표적이다. 2분기 영업이익 60조5천억원은 역대 최대였지만 시장 전망치에는 미치지 못했다. 사상 최대 실적을 내고도 높아진 시장의 눈높이를 충족시키지는 못한 셈이다.
삼성전자 역시 최근 들어 실적 전망을 둘러싼 눈높이 조정이 나타나고 있다.
키움증권은 삼성전자의 3분기 영업이익 전망치를 기존 122조원에서 107조원 수준으로 낮췄다. 달러-원 평균환율 하락이 예상보다 빠르게 진행된 데다 범용 D램 가격 상승률 전망도 기존 20%에서 12%로 낮춘 영향이다. 4분기 D램 가격 상승률도 전분기 대비 3% 수준으로 둔화할 것으로 봤다. BNK투자증권도 삼성전자의 3분기와 4분기 영업이익 전망치를 각각 5%, 2% 낮췄다. 3분기 D램 평균판매가격(ASP) 상승률 전망을 18%에서 14%로 하향하고 달러-원 환율 가정도 1천480원에서 1천420원으로 조정했다.
SK하이닉스도 사정은 비슷하다. BNK는 3분기와 4분기 영업이익 전망치를 기존 76조4천억원과 79조7천억원에서 72조1천억원과 76조4천억원으로 각각 6%, 4% 낮췄다.
메모리 가격이 하락하고 있는 것은 아니다.
삼성전자의 3분기 D램 ASP 상승률 전망만 해도 키움증권 12%, BNK투자증권 14%, DB증권 16%, 유안타증권 18%로 모두 상승을 예상한다. 다만 시장의 관심은 가격이 오르느냐보다 상승 속도가 얼마나 오래 유지될 수 있느냐로 옮겨가고 있다.
여기에 원화 강세도 부담이다. 반도체 출하량과 판매가격이 좋아도 원화 가치가 오르면 달러로 벌어들인 이익의 원화 환산액이 줄어드는 만큼 최근 실적 전망을 낮추는 요인이 되고 있다.

[출처: 연합뉴스 자료사진]
◇ AI 투자 '지속성' 의심에 민감해진 주가
AI 투자 사이클의 지속성을 둘러싼 경계감도 주가의 상단을 누르는 요인이다.
HBM과 서버용 D램 수요를 끌어온 것은 글로벌 빅테크의 공격적인 AI 인프라 투자였다. 그러나 시장은 이제 AI 투자 자체가 늘어나느냐보다 지금과 같은 가파른 증가 속도가 얼마나 오래 이어질 수 있을지를 따지기 시작했다.
BNK투자증권은 메모리 가격 상승으로 시스템 내 메모리 비용 부담이 커지면서 IT 제품에 이어 서버에서도 수요 탄력이 떨어지고 있다고 진단했다.
생성형 AI 시장의 경쟁 심화와 가격 하락으로 반도체 구매 여력이 낮아질 가능성도 제기했다. 구글과 메타 등이 성능 경쟁보다 비용 효율을 중시하는 방향으로 움직이고 있고, 오픈AI와 앤트로픽도 프론티어 모델 개발 속도를 조절하는 움직임을 보이고 있다는 설명이다.
다만 AI 서버용 메모리의 실제 주문 감소가 확인됐다는 의미는 아니다.
DB증권은 오히려 빅테크 간 경쟁에 따른 AI 인프라 투자 확대 기조가 이어지고 있으며 유의미한 메모리 공급 확대도 2027년까지 쉽지 않을 것으로 봤다. 그러면서도 최근 SK하이닉스 주가 부진의 배경 가운데 하나로 'AI CAPEX 지속 가능성에 대한 회의론'을 꼽았다.
결국 AI 수요가 이미 꺾였다는 판단보다는 지금까지 주가에 반영해 온 높은 성장률을 앞으로도 적용해도 되는지에 대한 의구심이 커지고 있는 셈이다.
[출처: 연합뉴스 자료사진]
◇ 상단은 막히고 하단은 받치고…엇갈린 시선
단기 실적 전망이 낮아지고 있다고 해서 중장기 업황에 대한 기대까지 꺾인 것은 아니다.
일부 증권사는 환율과 메모리 가격 상승세 둔화를 반영해 실적 전망치를 낮추면서도 목표주가는 오히려 높이고 있다.
DB증권은 SK하이닉스의 올해와 내년 영업이익 추정치를 각각 3%, 7% 낮췄지만 목표주가는 230만원으로 상향했다. AI 인프라 투자 확대와 제한적인 공급이라는 업황의 큰 방향은 여전히 유효하다는 판단에서다.
유안타증권도 삼성전자의 3분기 영업이익을 시장 기대보다 낮게 예상하면서도 목표주가는 기존 53만원에서 63만원으로 높였다. HBM이 범용 D램 생산능력을 잠식하는 데다 AI 추론용 고용량 메모리 수요가 늘면서 공급 제약이 예상보다 오래 이어질 수 있다고 봤다.
반대로 단기 수요 둔화에 더 무게를 두는 시각도 있다.
BNK투자증권은 수요 모멘텀 둔화를 이유로 SK하이닉스에 대해 '박스권 트레이딩 전략'이 유효하다고 평가했다. 삼성전자도 목표주가를 30만원에서 27만원으로 낮추고 투자의견을 '보유'로 하향했다.
결국 지금의 박스권은 이런 엇갈린 전망이 맞부딪힌 결과로 풀이된다.
원화 강세와 메모리 가격 상승 속도 둔화, AI 투자 지속성에 대한 우려는 주가의 상단을 누르고 있다. 반면 AI 서버 수요가 여전히 견조하고 메모리 공급 부족이 장기화할 것이라는 기대는 하단을 지지한다.
사상 최대 실적에도 주가가 추가로 치고 올라가지 못하는 것은 업황이 이미 꺾였기 때문이라기보다, 지금의 높은 이익 증가세가 얼마나 오래 지속될지를 놓고 시장의 확신이 약해졌기 때문이다.
ysyoon@yna.co.kr

윤영숙
ysyoon@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


