[반도체株 박스권②] 다시 달릴 조건은…HBM4 실적·中추격 방어
(수원=연합뉴스) 홍기원 기자 = 26일 경기도 수원시 영통구 수원컨벤션센터에서 열린 '차세대 반도체 패키징 산업전'에 유리 웨이퍼가 전시돼 있다. 2026.8.26 xanadu@yna.co.kr
(서울=연합인포맥스) 한종화 기자 = 삼성전자[005930]와 SK하이닉스[000660]의 최근 주가 흐름은 하이퍼스케일러(대형 클라우드 사업자)의 메모리 반도체 수요를 등에 업고서도 박스권에서 탈출하지 못하는 모습이다.
시장의 관심은 전고점을 뚫을 수 있는 추가 모멘텀에 쏠리고 있다. 전문가들은 올해 양산을 시작한 HBM4의 본격적인 수익 기여와 중국 반도체 산업과의 기술·점유율 격차 유지를 관건으로 꼽았다.
◇ 삼성전자·SK하이닉스, HBM4 시장에서 진검 승부
27일 연합인포맥스 실적 컨센서스 종합(화면번호 8031)에 따르면 삼성전자에 대한 증권가의 내년 영업이익 컨센서스는 558조원, SK하이닉스는 402조원에 달했다.
이는 올해 컨센서스인 381조원(삼성전자), 265조원(SK하이닉스)보다 각각 46.5%, 51.7%나 높은 엄청난 수익이다.
이런 천문학적인 실적 전망에도 삼성전자와 SK하이닉스의 주가는 지난 6월 고점을 회복하지 못하고 있다.
지난 23일 종가 기준 삼성전자의 주가는 28만6천500원으로 6월 고점 대비 23.4% 낮고, SK하이닉스는 186만3천원으로 37.6% 낮다.
서승연 DB증권 연구원은 "주가 반등은 AI 수요 강세 속 HBM 가격 상승에 따른 견조한 2027년 실적이 입증되며 시현될 것"이라고 전망했다.
HBM4 시장은 올해와 내년 삼성전자와 SK하이닉스가 진검승부를 벌이는 전쟁터가 될 전망이다.
삼성전자는 지난 2월 업계 최초로 HBM4 양산 출하를 시작했다. SK하이닉스는 2분기에 양산 출하를 시작해 최초라는 타이틀은 삼성전자가 가져갔다.
공정에서도 경쟁이 치열하다. 삼성전자는 HBM4 베이스다이에 자체 4나노(㎚) 파운드리 공정을 적용했다. 베이스다이는 HBM 적층 구조의 가장 아래에 위치해 전력·신호를 제어하는 기반 칩이다. 반면 SK하이닉스는 베이스다이에 TSMC의 최선단 로직 공정을 도입했다.
KB증권은 올해 3분기 삼성전자의 HBM4 매출이 전 분기보다 3배 이상 늘어나고, 하반기에는 HBM4가 삼성전자 전체 HBM 매출의 60% 이상을 차지할 것으로 전망했다.
카운터포인트리서치의 지난 2분기 조사에서 HBM 시장 1위는 SK하이닉스(50%)였고 삼성전자는 33%로 2위였다. 그런데 HBM4가 주요 상품으로 자리잡은 내년에는 이 순위가 뒤바뀔 가능성도 점쳐졌다.
류형근 대신증권 연구원은 "삼성전자가 내년 HBM 시장 점유율 1위를 확보할 전망"이라며 "판가의 우위와 원가의 개선이 동시에 발생해 (삼성전자) HBM의 사업 가치가 제고될 것"이라고 분석했다.
◇ 범용 D램 시장에서는 공동 전선…중국 추격 방어
HBM4 시장에서 격전을 벌이는 삼성전자와 SK하이닉스는 범용 D램 시장에서는 중국의 추격이라는 공동의 위협에 직면해 있다.
최근 양사의 주가가 장중 상승폭을 내주거나 하락 전환하는 '전강후약'의 모습을 자주 보인 것도 중국의 창신메모리(CXMT)나 양쯔메모리(YMTC)의 추격에 주가가 늘린 측면이 있다는 것이 증시 전문가들의 분석이다.
세종연구소에 따르면 CXMT는 2025년 월 26만5천장의 D램 웨이퍼를 생산했지만 2028년에는 생산 능력이 50만장까지 확대될 전망이다.
같은 기간 삼성전자는 70만5천장에서 88만 장, SK하이닉스는 53만5천장에서 74만5천장으로 늘어난다.
한국도 생산 능력을 늘리고는 있지만 생산 비중은 삼성전자가 2025년 38%에서 32%로 하락하고, SK하이닉스는 29%에서 27%로 떨어진다.
반면 CXMT는 14%에서 18%로 늘어난다.
낸드 시장에서도 한국의 생산 능력 비중이 줄어들 전망이다.
삼성전자의 비중은 31%에서 29%로, SK하이닉스는 18%에서 17%로 줄어들고, YMTC의 비중이 11%에서 16%로 증가할 것으로 예상됐다.
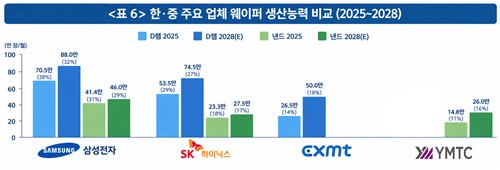
[출처 : AI생성 이미지, 세종연구소]
시장조사업체 카운터포인트리서치에 따르면 CXMT의 2분기 글로벌 D램 매출 점유율은 10%로, 처음으로 두 자릿수로 올라섰다.
삼성전자는 38%로 1위, SK하이닉스는 25%로 2위였고, 3위인 마이크론은 24%였다.
YMTC는 지난 2분기 글로벌 낸드 비트 출하량에서 14%를 차지해 삼성전자(25%)와 SK하이닉스(22%)에 이어 3위를 차지했고, 직전 분기 3위였던 키옥시아를 처음으로 앞질렀다.
YMTC는 또 월 10만장 규모의 생산능력을 갖춘 신규 공장 2곳을 추가로 건설할 계획으로 알려졌다.
이병철 세종연구소 객원연구위원은 "중국 메모리 기업은 정책금융과 지방정부 지원을 바탕으로 단기 수익성보다 생산능력과 시장점유율 확대를 우선할 수 있다"며 "이 경우 범용 D램과 낸드의 가격 하락 압력이 장기화하고 기존 업체 중심의 공급조절 구조도 약화할 수 있다"고 우려했다.
이 연구위원은 "이는 과거 디스플레이 산업에서 나타난 시장잠식 경로가 반도체에서도 재현될 가능성을 높이는 요인"이라고 지적했다.
jhhan@yna.co.kr

한종화
jhhan@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


