[뉴욕환시-주간] 안갯속 호르무즈…美 주도 '글로벌 긴축' 더 강해질 듯
트럼프, 이란 제안 거부에 유가 또 뛸 가능성…美 9월 고용은 '견조' 예상
日 단칸 제조업 9년來 최고 전망…RBA는 올해 4번째 인상 거의 확실
(서울=연합인포맥스) 김성진 기자 = 이번 주(9월28일~10월2일) 뉴욕 외환시장은 호르무즈 재개방 협상과 미국의 9월 고용보고서(2일)를 주요 재료로 삼을 것으로 예상된다.
우선 도널드 트럼프 미국 대통령이 지난 주말 이란의 '7일 계획' 평화안에 거부 의사를 밝힘에 따라 호르무즈 재개방 여부는 불투명해졌다. 이란의 유화적 제스쳐에도 트럼프 대통령이 이에 호응하지 않은 게 뜻밖이다.
미국 국채금리의 고공행진 속에 국제유가가 더 뛴다면 달러는 상승 압력을 받을 가능성이 크다. 미국 경제의 차별적인 강건함이 더 주목을 받게 될 수도 있다.
주요국 중앙은행들은 현재 앞서거니 뒤서거니 하며 통화정책 긴축의 강도를 높이는 형국이다. 다만 미국 경제가 더 우월하다는 인식이 연방준비제도(연준ㆍFed)의 긴축 여지가 더 크다는 관측으로 이어지고 있다.
이번 주 나오는 글로벌 경제지표들은 주요국 중앙은행들의 금리 인상이 더 남았다는 베팅에 힘을 실어줄 것으로 보인다. 유로존의 인플레이션이 3년 만의 최고치를 기록할 것으로 예상되는 가운데 일본의 제조업 업황도 호조를 보여줄 것으로 관측된다.
미국의 9월 비농업부문 고용은 전월 대비 9만~10만명 늘었을 것으로 시장은 점치고 있다. 실업률은 4.1%로 유지됐을 것으로 전망된다.
예상대로라면 미국 노동시장은 견조하다는 인식은 더 굳어질 것으로 보인다. 최근 연준 당국자들은 고용 하방 위험에는 거의 초점을 두지 않고 있는 실정이다.
◇지난주 달러 동향
지난주 달러화 가치는 미 국채금리의 급등 속에 2주 연속 상승했다. 미국 이표채(쿠폰채) 수익률은 지난주 한때 만기가 가장 짧은 2년물을 제외하고 모두 5.0%를 웃도는 장면을 연출하기도 했다.
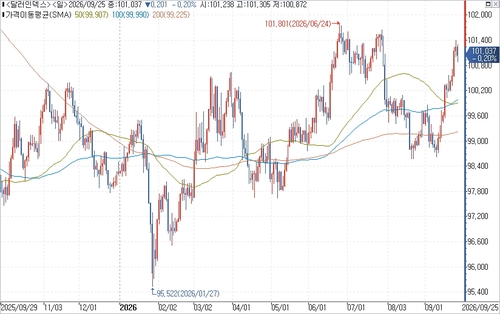
연합인포맥스의 달러인덱스 및 이종통화 등락률 비교(화면번호 6400번, 6443번)에 따르면, 지난 25일(이하 현지시간) 기준 주요 6개국 통화에 대한 달러화 가치를 나타내는 달러인덱스(DXY)는 전주 대비 0.825포인트(0.82%) 오른 101.037에 거래를 끝냈다.
달러인덱스는 미 국채 10년물 금리가 5.10%를 상향 돌파하자 101선을 넘어섰다. 주간 종가가 101선을 웃돈 것은 지난 7월 넷째 주 이후 2개월 만에 처음이다.
출처: 연합인포맥스.
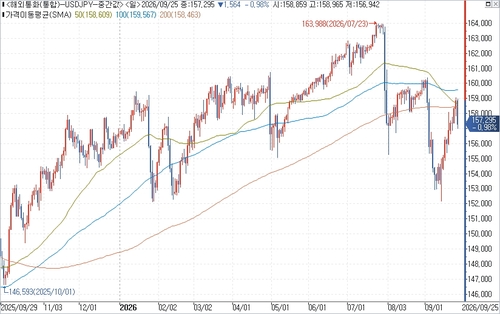
달러-엔은 157.284엔으로 전주 대비 0.27% 상승(달러 대비 엔화 약세)했다. 2주 연속 올랐다.
미 국채금리의 위력에 달러-엔은 한때 159엔을 살짝 웃돌기도 했다. 지난주 막판 가타야마 사쓰키 일본 재무상의 엔화 약세 견제 발언이 잇달아 나오자 그나마 오름폭을 축소했다.
출처: 연합인포맥스.
유로는 달러에 대해 3주 연속 밀렸다. 유로-달러 환율은 1.13925달러로 전주 대비 0.81% 하락(유로 대비 달러 강세)했다.
유로-달러가 1.14달러를 밑돈 것은 지난 7월 말 이후 처음이다.
유로의 상대적 약세 속에 유로-엔 환율은 179.17엔으로 전주 대비 0.57% 하락했다. 한 주 만에 다시 180엔선을 내줬다.
파운드-달러 환율은 1.32450달러로 1.11% 낮아졌다. 2주 연속으로 1%대의 하락률을 기록했다.
역외 달러-위안(CNH) 환율은 6.7230위안으로 전주 대비 0.41% 올랐다. 주간 종가 기준으로 4주 만의 최고치다.
◇이번 주 달러 전망
미국의 9월 고용보고서는 연준의 '백투백'(연속) 인상에 더 힘을 실어줄 수 있다는 점에서도 의미가 있다. 11월 중간선거를 앞두고 있음에도 금리 선물시장은 10월 금리 인상에 더 무게를 두고 있다.
유럽중앙은행(ECB)은 앞으로 1년 동안 많으면 네 번 금리를 올릴 수 있다는 관측이 제기된다. 유로존 OIS(Overnight Index Swap) 시장은 ECB가 바로 다음 달 올해 세 번째 인상에 나설 가능성을 40% 남짓으로 가격에 반영하고 있다.
유로존의 9월 소비자물가지수(CPI) 예비치(2일)는 전년 대비 3% 중후반대의 상승률을 보일 것으로 전망된다. 전달(3.2%)에 비해 상당폭 높아지면서 2023년 9월(4.3%) 이후 최고치를 기록할 것이라는 예상이다.
유로존은 이란 전쟁 발발 후에도 경제가 의외로 잘 버티고 있다는 평가를 받고 있다. 이에 따라 ECB 당국자들도 연준과 비슷하게 인플레이션 상방 위험에 시야를 고정시키고 있는 모습이다.
일본은행(BOJ)이 내달 1일 발표하는 3분기 전국기업 단기경제관측조사(단칸) 결과는 BOJ의 12월 추가 금리 인상에 영향을 줄 수 있는 재료다. 이번 조사에서 대형 제조업 업황 판단지수는 2분기 22에서 25로 높아졌을 것으로 예상된다.
시장 컨센서스가 맞는다면 지수는 2017년 4분기(25) 이후 최고치를 기록하게 된다. 지수가 이보다 높았던 적은 22년 전인 2004년 3분기(26)가 마지막이었다.
1일에는 BOJ가 석 달 만에 추가 금리 인상 결정을 내렸던 9월 금융정책 결정회의 요약본도 공개된다.
고용 외 미국 경제지표로는 8월 'JOLTS'(구인·이직 보고서)와 콘퍼런스보드(CB) 9월 소비자신뢰지수(29일), ADP의 9월 민간고용(30일), 2분기 국내총생산(GDP) 성장률 확정치(3차, 30일), 미국 공급관리협회(ISM)의 9월 제조업 구매관리자지수(PMI)와 S&P 글로벌의 같은 달 제조업 PMI 확정치(1일) 등이 있다.
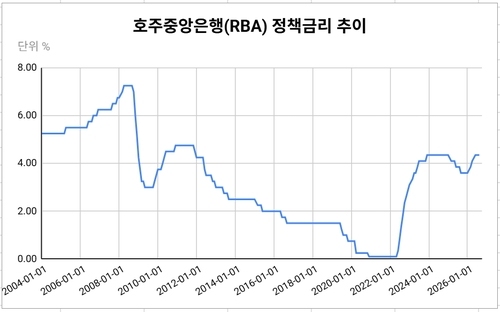
호주중앙은행(RBA)은 29일 통화정책회의에서 정책금리를 4.60%로 25bp 인상할 것으로 거의 확실시된다. 지난 2월과 3월, 5월에 이은 올해 네 번째 금리 인상이다.
이번에 인상 결정이 내려지면 RBA 정책금리는 '팬데믹 인플레이션' 시절의 고점(4.35%)을 넘어 2011년 이후 최고치가 된다.
sjkim@yna.co.kr

김성진
sjkim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


