[노현우의 채권분석] 강한 수요가 매수 논거라고?…인플레의 역설
(서울=연합인포맥스) 28일 서울 채권시장은 연휴 간 상승한 미국 국채 금리 영향에 약세가 불가피할 것으로 보인다.
휴전 기대가 멀어졌지만, 미국과 이란 전쟁의 주도권을 미국이 쥐고 있다는 평가가 힘을 받는다면 중단기 구간 투자 심리는 지탱되는 방향으로 작용할 수 있다. 강한 미국 경제 내러티브가 국내 장기 금리에 미칠 파장도 눈길이 간다.
도널드 트럼프 미국 대통령은 지난 26일(현지 시각) 이란의 호르무즈 해협 재개방을 위한 '7일 휴전안'에 대해 "그들이 제안했지만 나는 거부하고 있다"고 밝혔다.
엔화 움직임은 경계할 요인이다. 엔화가 가파른 약세를 보인다면 달러-원 환율을 통해 국내 채권시장에도 파급효과를 낼 수 있다.
◇ 강한 미 경제에 채권시장 화들짝…인플레에다 고용 호조까지
연휴 간 가장 주목할 내러티브는 강한 미국 경제 내러티브다. 소프트 지표에서 미국 경제의 성장세가 강하다는 신호가 나오자 미국 2년과 10년 금리는 지난 23일 각각 14.30bp와 15.20bp 급등했다.
중단기보다 장기 구간이 더 오르면서 커브가 가팔라진 점도 눈길을 끈다. 변동성이 큰 소프트 지표라는 점을 고려하면 시장 반응이 다소 과도했을 가능성도 있지만, 그만큼 시장이 우려하는 대목이 무엇인지 확인할 수 있다.
중동 전쟁이 거의 상수로 여겨지면서 전쟁에도 기업과 가계의 투자심리는 꺾이지 않는 모습이다.
S&P글로벌에 따르면 9월 제조업 PMI 예비치는 57을 기록하며 시장 예상치(53.7)를 크게 상회했다. 지난 2022년 5월 이후 가장 높은 수준으로, 지난 8월(53.9)보다 크게 올랐다.
서비스업 활동지수도 지난 8월 56.5에서 9월 58.7로 올랐다. 시장 예상치(55.8)를 크게 상회하는 수준으로, 59개월 새 가장 높은 수치다. 하위 지수 중 생산은 5년 만에 가장 빠른 속도로 증가했다.
제조업과 서비스업 모두 '지급 가격(Prices Paid') 지수가 반등하면서 인플레 우려를 키웠다. 노무라 증권은 제조업 PMI의 지급 가격 지수가 PPI의 제조업 부품 가격과 상관관계가 있다며 이는 제조업의 투입비용 압력이 다시 커지고 있음을 시사한다고 설명했다.
고용지수가 호조를 보인 점도 눈길을 끈다. 제조업과 서비스업의 고용지수는 모두 치솟았다. 이번 주 고용보고서 발표를 앞두고 고용지수가 시장의 민감도를 높인 요인으로도 볼 수 있다.
◇ 수요발 인플레의 역설…금리 상승에도 채권을 사는 이유
이처럼 공급측 요인뿐만 아니라 수요 측 물가 압력도 강하게 나타나는 상황에서 오히려 채권 매수 논거를 찾을 수 있다는 시각도 있다. 최근 미국 금리 상승이 인플레이션 위험을 지나치게 가격에 반영했을 가능성을 고려해야 한다는 것이다.
강한 경기지표에 금리가 급등했지만, 높은 금리가 결국 소비와 고용을 훼손할 가능성까지 염두에 둘 필요가 있다는 논리다.
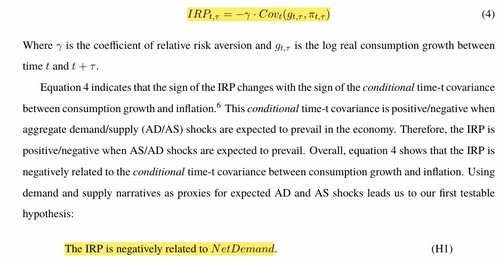
유럽중앙은행(ECB)은 지난 21일 공개한 '인플레이션 내러티브와 리스크 프리미어(Inflation narratives and risk premia)' 워킹페이퍼에서 인플레이션이 수요 기반이라고 인식될 경우 인플레이션 위험 프리미엄(IRP)이 낮아지는 것으로 분석했다.
인플레가 수요보다 공급 측면에서 비롯됐다고 인식될 경우 IRP는 높아지는 것으로 나타났다. 이는 공급발 인플레이션에 대한 우려가 명목금리의 상승 압력으로 이어질 수 있음을 시사한다.
연구진은 유로존의 경우 파이낸셜타임스(FT), 미국은 월스트리트저널(WSJ)의 인플레이션 관련 기사를 분석해 인플레이션 원인을 수요와 공급 요인으로 분류했다. 인플레 요인을 수요 요인으로 본 기사량에서 공급 요인으로 본 기사량을 뺀 '순수요(Net Demand)' 지표를 산출해 IRP와의 관계를 분석했다.
경기가 좋아지고 소비가 늘어나는 수요발 인플레이션에서는 인플레이션과 소비 증가가 같은 방향으로 움직이면서 명목 채권에 요구되는 인플레이션 위험 프리미엄이 낮아질 수 있다는 게 논문의 설명이다. 금리 자체가 오르더라도 수요발 인플레이션이라면 인플레이션 위험 프리미엄은 오히려 낮아질 수 있다는 의미다.
국내 채권시장 역시 이미 상당한 수준의 추가 긴축 가능성을 가격에 반영한 만큼, 고금리의 경기·가계 부담이 어느 정도 가시화될지를 지켜볼 필요가 있다. 고금리에 취약 기업과 가계의 부담은 커지고 있다. 연준의 10월 연속 인상 가능성을 고려하더라도 내달 국내 기준금리는 한 차례 인상을 쉬어갈 여유가 있다는 판단에 힘이 실릴 수 있다.
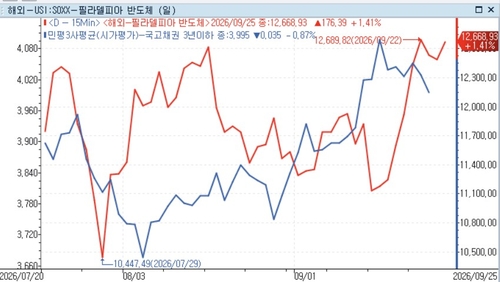
다만 반도체 경기 호조에 따른 위험선호 장세는 채권시장에 부담이다. 금리 부담에도 주가가 오름세를 지속한다면 채권시장에 약세 압력은 가중될 수 있다. (경제부 시장팀 차장)
연합인포맥스
ECB
hwroh3@yna.co.kr

노현우
hwroh3@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


