금리 상승기에도 주가 뛰는 배당주 있다…비결은 '변동금리 BDC'
https://m.naver.com/shorts/?seedMediaId=D36AB53E985B2F122F020A52D46674E0B57F&serviceType=CLIP
(서울=연합인포맥스) 이재헌 기자 = 미국 연방준비제도(Fed·연준)의 추가 기준금리 인상 기대에 단기 국채 금리가 오르면서 배당주들이 전반적으로 주춤한 모습이다. 하지만 변동금리 대출 자산을 쥔 사업개발회사(BDC)는 오히려 수혜를 입을 것이라는 분석이 나왔다.
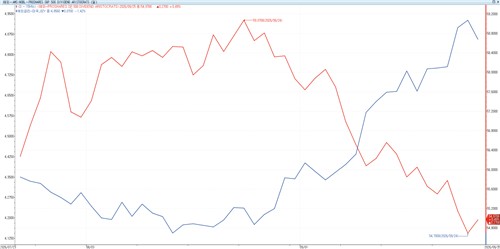
28일 연합인포맥스 종목현재가(화면번호 7219)에 따르면 S&P 500 기업 중 25년 연속 이상 배당을 늘린 우량주로 구성된 S&P 500 배당귀족 지수 상장지수펀드(ETF)인 '프로셰어즈 S&P 500 배당귀족 ETF(AMS:NOBL)'의 가격은 최근 한 달간 6.9% 하락했다. 같은 기간 2년 만기 미국채 금리가 62bp(베이시스포인트) 상승하자 일반 고배당주의 투자 유인이 줄어들었기 때문이다.
[출처: 연합인포맥스]
미국의 물가상승률이 연준의 목표치를 넘어서면서 추가 금리인상이 예상된다. 이에 따라 배당주에 대한 관심은 더욱 식을 수 있다. 배당주를 중심으로 포트폴리오를 짠 투자자들에게는 부담 요소다.
미국 투자 전문 매체 모틀리풀은 이 같은 배당주의 하락 국면에서도 이익이 늘어나는 특성을 지닌 배당주로 BDC 업종을 소개했다. BDC는 변동금리 대출 자산 비중이 높아 금리가 오를수록 이자수익이 늘어난다. 금리 상승기에 대출 자산에서 들어오는 이자수익이 부채의 이자 비용 부담을 넘어서며 순이자마진(NIM)이 확대되고, 이것이 배당 여력 증대와 주가 하락 방어(상승) 동력으로 작용하는 구조다.
대표 종목으로는 배당수익률 10%대의 아레스 캐피털(NAS:ARCC)이 제시됐다. 아레스 캐피털은 총 293억달러 규모의 투자 포트폴리오 중 71%가 변동금리 채권이다. 이는 변동금리 부채 비중(74%)에서 발생하는 이자 비용 증가를 상쇄하고도 순이자이익을 크게 확대하는 구조다. 매체는 과거 17년간 안정적인 배당을 지급해 온 아레스 캐피털 등 BDC 기업이 금리 상승기에 역발상 매수 기회가 될 수 있다고 덧붙였다.
jhlee2@yna.co.kr

이재헌
jhlee2@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


