[뉴욕은 지금] '벤치마크' S&P500의 위상이 흔들린다
(뉴욕=연합인포맥스) 미국 주요 주가지수 중에서도 스탠더드앤드푸어스500 지수(SPX)는 미국 안팎 증시의 확고한 벤치마크다. 미국 내 모든 업종의 대표 기업들을 500개나 아우르는 만큼 금융주가 빠진 기술주 중심의 나스닥 지수나 소수 우량주 위주인 다우 지수와 비교해 안정성과 대표성을 확보하고 있다.
그런데 스페이스X(NAS:SPCX)가 뉴욕 증시에 상장한 데 이어 앤트로픽과 오픈AI가 곧 상장하게 되면서 이 확고한 위상에 균열이 일고 있다. SPX가 초대형 매물을 지수에 편입하지 못함에 따라 벤치마크로서 대표성을 가질 수 있겠냐는 의구심이다.
[연합뉴스 자료사진]
SPX보다 대표성은 부족하지만, 그에 못지않게 상장지수펀드(ETF)의 벤치마크로 사랑받는 나스닥100 지수(NDX)는 이른바 '패스트 엔트리' 규정을 도입했다. 이는 시가총액이 지수 상위 40위 이내에 드는 신규 상장사는 거래 개시 후 15거래일 내로 NDX에 조기 편입할 수 있도록 허용하는 규정이다. 스페이스X의 상장을 비롯해 인공지능(AI) 분야의 선도 기업들이 잇달아 기업공개를 준비하면서 나스닥이 재빠르게 손 본 규정이다.
반면 SPX를 관리하는 S&P 다우존스 인디시즈는 지수 편입 규정을 완화하지 않았다. 기존대로 상장 후 12개월 유예 기간과 미국 일반회계기준(GAAP) 누적 흑자 요건, 최소 10% 이상의 유동주식비율을 변함없이 유지하기로 했다.
특히 AI 선도 기업들과 스페이스X의 SPX 편입을 가로막는 요건은 누적 흑자 요건이다. S&P는 가장 최근 분기 이익과 최근 4개 분기 누적 순이익(GAAP 기준)이 흑자여야 한다는 기준을 완고하게 요구하고 있다.
이처럼 완고한 규정은 스페이스X의 SPX 편입을 막았고 향후 오픈AI와 앤트로픽 또한 높은 확률로 SPX 편입이 막힐 가능성이 크다. 현재 요건이라면 12개월 유예 기간이 지나더라도 세 기업의 SPX 편입은 불발될 것으로 보인다.
문제는 세 기업의 덩치가 엄청나다는 점이다. 현재 스페이스X의 시총은 2조달러 수준인데 이는 SPX 내 하위 150개 기업의 시총을 합친 것과 맞먹는 수준이다.
앤트로픽과 오픈AI의 지분 가치도 현재 1조달러 수준으로 평가받지만, 시장은 기업공개 시 2조달러도 가능하다고 본다. 세 기업을 합하면 시총 6조달러에 달하는 셈이다.
현재 SPX 지수 내에서 시총 6조달러를 채우려면 하위 약 270개업의 시총을 합쳐야 한다. 스페이스X와 오픈AI, 앤트로픽 시총만으로도 SPX의 절반 이상을 차지하는 것이다.
현행 요건대로라면 시총 6조달러어치의 비중은 NDX만 온전히 담아내게 된다. 이는 SPX가 대표성이 흔들린다는 관념적 문제이기도 하지만 실제 시장 변동성이 커지고 왜곡이 발생한다는 점에서 시장 참가자들에겐 실질적인 문제로 다가온다.
우선 NDX와 SPX의 변동성 간극이 더욱 커질 위험이 크다.
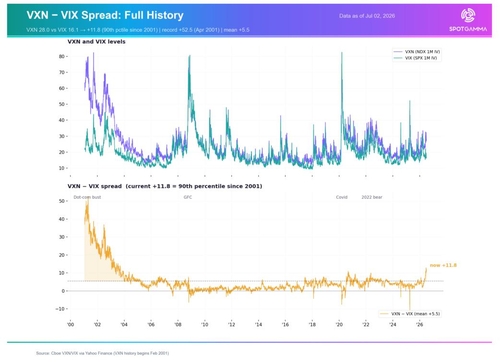
금융 분석 플랫폼 스팟감마에 따르면 스페이스X가 NDX에 편입된 이후 나스닥 변동성 지수(VXN)와 S&P500 변동성 지수(VIX) 간의 스프레드는 11.8포인트까지 벌어졌다. 이는 2001년 닷컴 버블 붕괴 이후 상위 90% 백분위수에 해당하는 극단적인 수치다.
스팟감마가 지난 7월 발표한 분석 보고서는 "대부분의 투자자는 S&P500이 더 다각화한 포트폴리오를 추종하고 나스닥100이 기술주를 추종하지만 본질적으로 동일한 거래로 취급해왔고 대형 기술주의 영향이 크다는 점에서 두 지수는 높은 상관관계를 나타냈다"며 "현재는 VXN과 VIX 간의 간극이 지난 25년 중 가장 큰 수준에 도달했는데 이는 NDX가 SPX 대비 유례없는 수준의 높은 변동성을 보일 것으로 예상한다는 의미"라고 짚었다.
[출처 : 스팟감마]
이미 스페이스X의 편입 차이만으로도 이같은 간극이 발생했다. 여기에 오픈AI와 앤트로픽만 NDX에 단독 편입된다면면 제도적 불균형은 더욱 심해질 수밖에 없다.
양대 대표 벤치마크 간의 디커플링이 고착화하면 투자자들은 두 지수의 성격을 재평가해야 한다. NDX는 초기 스타트업 성격까지 가미되면서 초고성장·초고변동성 듀레이션 지수로 나아가는 반면 SPX는 안정적인 현금 흐름과 GAAP 수익성을 갖춘 우량주 지수로 성격을 바꿀 공산이 크다. 이는 다우 지수와 특징이 겹친다는 점에서 시장의 혼선을 불러일으킬 수 있다.
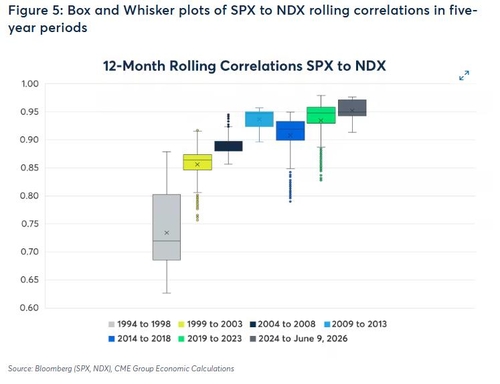
또한 NDX와 SPX의 상관계수도 역사적 고점이었던 0.98에서 0.80대 초반 혹은 그 이하로 추세적 하향 곡선을 그릴 가능성이 높게 점쳐지고 있다.
CME그룹의 마크 쇼어 디렉터 겸 이코노미스트가 6월에 공개한 분석글에 따르면 1995년부터 2009년까지 6개월 및 12개월 롤링 상관계수는 약 0.60에서 0.96으로 점진적 우상향 곡선을 그렸고 올해 3월에는 역대 최고치인 0.98을 찍었다. 사실상 단일 거시 자산처럼 움직인다는 의미다.
이는 기술주에 대한 높은 비중 때문이다. 그리고 스페이스X의 NDX 단독 편입, 이후 오픈AI와 앤트로픽의 편입 때문에 역설적으로 기술주에 대한 높은 비중 때문에 NDX와 SPX의 상관관계는 다시 낮아지는 흐름으로 가고 있다.
[출처 : CME그룹]
두 벤치마크의 상관계수 하락과 변동성 스프레드 확대는 개별 주식의 수급 변화와 시장 왜곡이 뒤따른다는 점에서 투자자에게도 골치 아픈 일이다.
패스트 엔트리 규정에 따라 오픈AI와 앤트로픽이 NDX에 편입될 때 지수는 총합이 100%로 고정된 제로섬 구조를 갖는다. 스페이스X 편입 당시와 같이 NDX의 패시브 펀드들은 오픈AI와 앤트로픽 주식을 매입하기 위해 다른 종목을 수십억달러 규모로 기계적 매도해야 한다.
스페이스X의 올해 9월 분기 리밸런싱에서만 약 155억~220억달러의 강제 매수 수요가 발생하며 여타 빅테크 투매가 유도됐던 전례를 고려하면 시장은 극도의 변동성을 피하기 어렵다.
연기금이나 국부펀드 같은 장기 기관투자자로선 지수 간 괴리로 구조적인 트랙킹 오차가 발생할 수 있는 점도 대비가 필요한 요인이다.
SPX를 벤치마크로 설정한 액티브 운용사들은 NDX에만 편입돼 급변동하는 AI 공룡들을 포트폴리오에 담지 못할 경우 벤치마크 하회 위험이 커질 수밖에 없다. 반대로 벤치마크에 편입되지 않은 AI 공룡들을 오프 벤치마크 베팅으로 과도하게 담을 경우 기관 내부의 트래킹 에러 예산 한도를 초과할 수도 있다. (진정호 뉴욕특파원)
jhjin@yna.co.kr

진정호
jhjin@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


