오라클 '보유 현금 고갈' 어떻게 이겨낼 수 있을까
(서울=연합인포맥스) 이종혁 선임기자 = 클라우드 서비스와 인프라 제공 업체인 오라클(NAS:ORCL)이 보유한 6천640억 달러 수주잔고가 대규모 인공지능(AI) 투자에 따른 현금 소진을 막을 수 있을지에 대한 관심이 커지고 있다.
28일 인사이더몽키에 따르면 오라클은 낙관 시나리오에서, AI 클라우드 수요를 빠른 매출과 이익 성장으로 변환할 수 있다.
반면 최근 54억 달러의 마이너스(-) 현금을 기록한 오라클이 사업을 통해 현금 창출 속도를 높이지 못한다면 투자자들을 그대로 재무 위험에 드러낼 가능성도 있다.
오라클은 최근 대형 데이터센터와 관련해, '불가항력 통지'에 나서면서 신용부도스와프(CDS) 프리미엄이 올해 고점을 갈아치우기까지 했다.
연합인포맥스 기업/은행별 CDS 프리미엄(2486 화면)에 따르면 25일 오라클의 5년 만기 CDS는 232.41로 전일보다 8.75 상승했으며 6거래일 연속 올랐다.
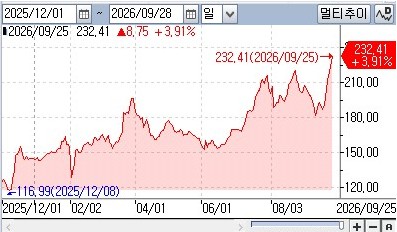
인포맥스 제공
◇ 낙관 시나리오
최근 발표된 회계연도 1분기 매출은 전년 대비 30% 늘어난 193억 달러였다. 이는 시장 전망치 191억4천만 달러를 웃돌았다.
조정 주당순이익(EPS)은 1.92달러로 시장 예상치인 1.74달러를 뛰어넘었다. 클라우드 사업 부문 매출도 62% 증가한 116억 달러였다.
이는 오라클의 AI 인프라 확장이 이미 상당한 매출 성장을 견인하고 있음을 증명하는 것으로 받아들여졌다.
이외에도 오라클은 54억 달러의 마이너스 잉여현금을 기록해 -95억6천만 달러로 예상했던 시장 참가자들을 무색하게 했다. 2개 분기 전에는 잉여현금 흐름이 -114억8천만 달러였다.
고객들이 분기로 285억 달러에 달하는 오라클의 자본 지출액 중 113억6천만 달러를 제공한 셈이 돼, 오라클이 스스로 마련해야 할 자본 규모를 줄여줬다.
오라클은 같은 분기 추가로 300억 달러의 AI 클라우드 계약을 맺었다. 이 덕분에 2026 회계연도 말 6천380억 달러이던 잔여 이행 의무액이 6천640억 달러로 높아졌다.
오라클은 수주잔고의 약 절반이 36개월 이내에 매출로 전환될 것으로 예상해, 2027 회계연도 조정 EPS 전망치를 8.05달러에서 8.10달러로 상향 조정했다. 이제 연간 매출은 최소 900억 달러에 달할 것으로 예상된다.
◇ 비관 시나리오
오라클은 예상보다 괜찮은 분기 현금 흐름 결과에도 불구하고, 여전히 수십억 달러를 소진하고 있다. AI 인프라 구축이 계속되면서, 분기에 54억 달러의 마이너스 잉여현금흐름을 기록했다.
로이터는 오라클이 현금 창출 속도를 높이지 못한다면 1천295억 달러의 부채와 에비타의 약 4.3배인 레버리지 비율 탓에, 투자자들이 재무 위험에 노출될 수 있다고 보도한 바 있다.
오라클은 고객들이 인프라 사용을 위해 선지급을 함에도 대규모 AI 확장에 필요한 현금을 외부로부터 끌어와야 한다.
오라클은 2027 회계연도에 채권과 주식 발행을 통해 약 400억 달러를 조달할 계획이다. 이미 1분기에 200억 달러의 보통주 매각을 완료했다.
오라클은 연간 자본 지출이 950억 달러에 달하기 때문에 영업현금흐름이 투자 속도를 못 따라온다면 차입이 늘어나거나 주주가치가 희석될 수 있다.
오라클은 막대한 투자를 정당화하기 위해 막대한 수주잔고를 수익성 높은 매출로 빠르게 전환해야 한다. 경영진은 앞으로 36개월 안에 6천640억 달러에 달하는 수주잔고가 실제 매출로 전환될 것으로 예상 중이다. 하지만 오라클은 이런 계약을 지원할 데이터센터 용량, 전력, 인프라가 필요하다.
로이터는 또 오픈AI가 오라클 잔여이행 의무액의 거의 절반을 차지하는 데다 15~19년의 장기 데이터센터 임대 계약을 안고 있는 데 반해 일부 고객의 계약 기간은 5년 미만이라며 이는 미래 AI 수요가 약화할 시 과도한 집중과 만기 불일치 위험을 초래한다고 지적했다.
◇ 헤지펀드 투자 동향은
인사이더몽키에 따르면 오라클에 투자한 헤지펀드 수는 1분기 115곳에서 2분기 119곳으로 늘었으며, 지분 평가액도 55억3천만 달러에서 70억 달러로 커졌다.
같은 하이퍼스케일러인 마이크로소프트의 경우 투자한 헤지펀드의 수가 282곳에서 273곳으로 감소했지만, 보유자산 가치는 635억8천만 달러에서 665억1천만 달러로 증가했다.
인사이더몽키는 오라클의 최근 실적은 낙관적 시나리오를 강화한다고 진단했다.
매출 성장세가 눈부신 데다 엄청난 수주잔고뿐 아니라 고객의 선결제도 오라클의 공격적인 인프라 확장을 위한 자금 조달 압력을 경감해주고 있어서다.
그러나 오라클은 여전히 데이터센터에 수백억 달러를 지출해야 하고, 외부에서 자본을 조달할 위험에 직면해 있다.
인사이더몽키는 오라클이 잉여 현금 흐름을 플러스로 돌려놓고, 막대한 AI 투자 규모를 감당하려면 빠르게 대규모 수주잔고를 매출로 바꾸는 것을 증명해야 한다고 재강조했다.
liberte@yna.co.kr

이종혁
liberte@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


