46兆 자동차금융 시장 대출금리 천차만별…'핵심비용표' 도입돼야
(서울=연합인포맥스) 김성준 기자 = 소비자가 자동차금융에서 부담하는 실제 금리를 파악할 수 있도록 '핵심비용표'가 도입돼야 한다는 제언이 나왔다.
조규성 협성대학교 금융보험학과 교수는 28일 국회에서 열린 '자동차금융 시장의 문제점 진단 및 소비자 권익 보호를 위한 제도개선 정책포럼'에서 금융회사가 공시한 자동차금융의 최저·최고 금리만을 통해 실제 부담 비용을 산정하는 것은 한계가 있다고 분석했다.
조 교수는 2025년 말 기준 자동차 할부금융시장의 규모는 45조 7천704억원에 달할 정도로 성장했으나, 소비자 보호 시스템이 마련되지 못했다고 짚었다.
그는 현재 시중은행이 공시하고 있는 자동차대출의 최저금리는 일정한 신용도와 우대조건을 충족하는 경우를 전제로 하고 있다는 점에서 "개별 소비자가 실제로 부담하게 될 가격을 충분히 가늠하기 어렵다"고 봤다.
또 일부 캐피탈사의 중고차 금융상품은 최저 금리는 은행 자동차대출과 유사한 수준이나 최고 금리가 최대 19%까지 형성돼 있다는 점을 지적했다.
이러한 상황에서 금융회사와 상품마다 금리 산정에 반영되는 신용도, 계약기간 및 우대조건 등이 상이하다는 사실도 문제점으로 꼽혔다. 소비자는 '연 3.9%'라는 광고를 보고 상품을 선택했으나, 심사 결과 연 10%를 초과하는 수준의 금리가 적용될 수 있다는 것이다.
조 교수는 "예상 적용금리를 가늠하고 다른 조건과 비교할 수 있었는지를 소비자 보호 쟁점으로 봐야 한다"고 강조했다.
그는 "자동차금융 소비자 보호의 목표를 특정 수준의 금리를 정하는 데 두는 것은 적절하지 않다"며 "정책의 초점은 정부가 적정금리를 직접 정하기 보단, 여러 금융상품을 비교할 수 있는 거래환경을 마련하는 것이 타당하다"고 주장했다.
이를 위해 조 교수는 '자동차금융 핵심비용표'를 표준화하는 방안을 제시했다. 자동차금융 핵심비용표는 ▲실제 적용금리 ▲총 이자액 ▲중도 상환 관련 비용 ▲중개보수 관련 정보 등 금융소비자가 실제로 부담하게 될 항목을 포함한다.
한편 현재 최저·최고금리 공시 외에도 실제 체결된 계약이 어느 금리 구간에 집중돼 있는지를 보여주며 소비자에게 제시된 비용 수준을 판단할 수 있도록 한다.
또 최저금리 표시방식을 보완하는 방법도 제안됐다. 조 교수는 한 캐피탈사가 공시한 0% 금리는 특정 조건을 전제로 한 프로모션 금리였다는 점을 짚으며 "광고 자체를 제한할 필요는 없지만, 금리 적용 대상과 조건을 최저금리와 함께 공시할 필요가 있다"고 밝혔다.
이에 여신금융협회는 핵심비용표 등 자동차금융 제도 개선과 관련해 "소비자의 합리적인 금융상품 선택을 위해 정보제공이 필요하다는 점에 공감한다"며 "합리적 개선 추진 시 업계도 적극 협조할 예정이다"는 입장을 밝혔다.
다만 여신협회는 자동차금융 판매과정에서 "금융회사가 딜러의 영업행위를 직접 통제하기 어려운 측면이 있다"며 "영업의 자율성과 소비자 보호를 종합적으로 고려한 제도개선이 필요하다"고 설명했다.
이어 "비교 플랫폼이나 금리 공시 등 제도를 도입할 시 자동차금융의 특성을 충분히 고려하고, 관계기관 간 논의를 통한 단계적 검토가 필요하다"고 덧붙였다.
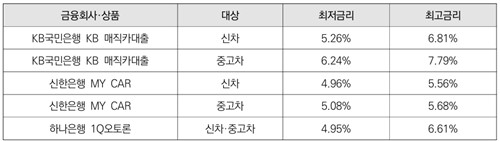
자동차금융(캐피탈) 시장의 문제점 진단 및 소비자 권익 보호를 위한 제도개선 정책포럼 자료집
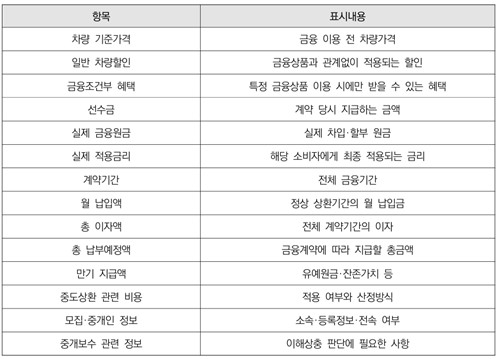
자동차금융(캐피탈) 시장의 문제점 진단 및 소비자 권익 보호를 위한 제도개선 정책포럼 자료집
sjkim3@yna.co.kr
김성준


