맥쿼리 "미 국채 수익률 '상승' 자체 아니라 '속도' 문제"
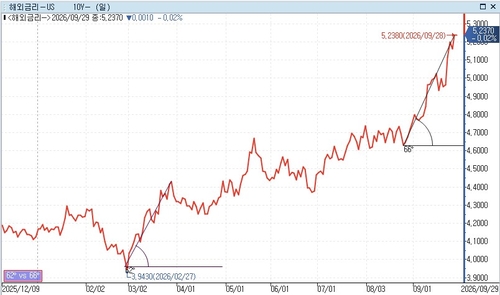
인포맥스 제공
(서울=연합인포맥스) 이종혁 선임기자 = 최근 미 국채 수익률 상승이 경제와 금융시장에 미칠 부작용은 금리 수준 자체보다 속도에서 비롯될 것이라는 진단이 나왔다.
29일 야후파이낸스에 따르면 맥쿼리의 글로벌 전략가인 티에리 위즈먼과 개러스 베리는 28일 고객에 보낸 서한에서, 미 국채 수익률 상승이 경제 성장에 반드시 악재인 것은 아니라며 투자자들이 더 활발한 경제 활동, 탄탄한 수요, 지속적인 임금 인상 등을 예상할 때 나타나는 국채 수익률의 상승은 대개 경제 성장을 의미한다고 설명했다.
전략가들은 "최근 장기 국채 수익률의 상승을 우려할 이유가 있다면, 그것은 경제를 둔화시킬 것이기 때문이 아니라"며 "이런 사고방식은 인과관계를 뒤집는 것"이라고 덧붙였다.
이들은 "수익률이 높다는 것은 부분적으로 경제가 좋은 데다 채권 발행이 많기 때문이고, 경제가 좋은 것은 주로 인공지능(AI) 인프라 투자 주기 때문"이라며 "문제는 지난 2월 말 이란 전쟁의 시작 이후 그랬던 것처럼 수익률이 너무 빠르게 오를 때 발생한다"고 강조했다.
전략가들은 빠른 채권 수익률의 상승이 "2021년 저금리 환경에서 과도한 차입을 했던 특정 기업이나 업종 전체, 대출기관에 불균형적으로 타격을 줄 수 있다"며 이런 결과가 제한적인 수준에 머물지라도, 우려감 자체만으로 광범위한 시장에 변동성을 촉발할 수 있다고 내다봤다.
야후파이낸스는 투자자들이 이번 주 발표되는 미 경제지표를 주목해야 한다며 연방준비제도(Fed·연준)가 선호하는 개인소비지출(PCE) 물가지수 보고서와 9월 고용 보고서가 향후 중앙은행의 정책 경로를 결정할 방향타가 될 것이라고 내다봤다.
liberte@yna.co.kr

이종혁
liberte@yna.co.kr


