[문정현의 글로브] 금리 임계점은 어디
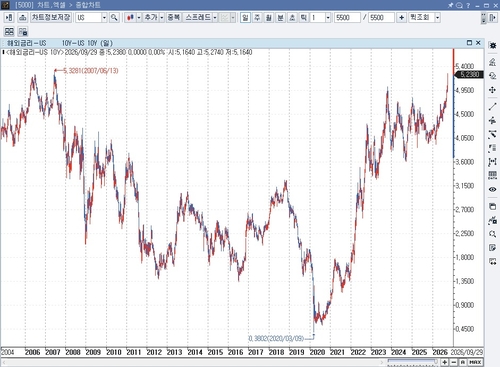
(서울-연합인포맥스) = 미국 국채금리가 브레이크 없는 상승세를 이어가고 있다. 10년만기 국채금리는 강한 저항선으로 거론됐던 5%를 훌쩍 넘어 5.2%마저 뚫어버렸고, 30년만기 금리는 한때 5.5%를 웃돌았다. 10년물 금리는 2007년 이후 19년 만에, 30년물은 2004년 이후 22년 만에 최고치를 기록했다.
미국 금리 급등의 원인은 이미 잘 알려져 있다. 미·이란 전쟁으로 100달러를 넘나드는 국제유가, 이에 따라 장기화할 것으로 예상되는 인플레이션, 이를 제어하기 위한 연방준비제도(연준·Fed) 금리 인상, 급증하는 재정적자, 기대에 못 미친 재무부 바이백 등이 주요 원인으로 지목되고 있다.
기술기업들이 인공지능(AI) 투자를 위해 회사채를 대량으로 찍어내면서 국채와의 경쟁 구도가 만들어졌다는 점도 한 요인으로 거론된다.
LSEG의 집계에 따르면 아마존과 알파벳, 메타, 오라클은 올해 들어 7월 초까지 1천940억달러(한화 264조원)의 채권을 발행했다. 이는 작년 전체 발행량인 1천80억달러보다 79% 늘었다.
골드만삭스는 마이크로소프트를 포함한 5개 하이퍼스케일러의 채권 발행 규모가 올해 약 2천500억달러(340조원), 내년에는 4천억달러(545조원)에 이를 것으로 전망했다.
주목할 점은 국채금리 급등에도 미국 증시 등 다른 시장에서 패닉 현상이 나타나고 있지 않다는 것이다. 나스닥 지수는 최근까지 최고가 경신 행진을 지속했고, 다우 지수(25일 기준 올해 약 7.7% 상승)와 S&P500 지수(12.6%)도 플러스를 유지 중이다. 금리 상승이 증시에, 특히 기술주에 조정을 가져온다는 경험칙에 위배된다.
엔비디아와 마이크론 등 기술주의 실적이 AI 붐에 당분간 호조를 보일 것이라는 전망이 증시를 떠받치고 있다. 아직까지 AI 수요의 전체 규모를 완전하게 파악하기 어려운 상황이고, 이에 따라 빅테크의 AI 투자가 지속되면서 미국 경제 전체를 끌어올릴 것이라는 분석이다. 실제 최근 공개되는 각종 미국 경제지표도 크게 나쁘지 않다.
억만장자 투자자 빌 애크먼은 지난 25일 X 게시글을 통해 "연준이 단기금리를 인상하면 인플레이션이 낮아진다는 통념은 금리 인상이 수요와 투자를 줄인다는 믿음에 근거하는데, 만약 높은 금리가 AI나 에너지에 대한 수요를 줄이지 않는다면 어떻게 될까"라고 의문을 던졌다. AI 경쟁에서 승리하는 데 따른 투자수익률이 사실상 무한대에 가깝고, 컴퓨팅 수요를 계산하기조차 어려울 정도라면 높은 금리가 AI 수요에 그다지 영향을 주지 않을 것이라는 게 그의 설명이다.
현재 아무도 전세계적인 AI 수요가 얼마나, 어떤 분야에까지 확대될지 정확하게 가늠하지 못한다. 따라서 관련주의 투자는 지속될 것이라는 논리다.
경제학자인 스테인 반 니우베르버그 콜럼비아대 교수는 미국 내 AI 데이터센터 건설 계획을 바탕으로 추산한 결과 2025~2032년 미국 국내총생산(GDP)에서 AI 투자가 차지하는 비중이 연평균 3.6%에 달할 것으로 전망했다. 19세기 후반의 철도 건설 붐, 2000년 전후 IT 붐을 웃도는 수준이다.
투자자들의 다음 시선은 국채금리가 어디까지 오를지, 증시에 영향을 주는 임계점이 어디쯤일지에 쏠려있다. 전문가들은 1차적으로는 '10년물 금리 5.5%를, 나아가서는 '6%'도 시야에 넣고 있다. 7%는 언급하는 곳도 등장했다.
JP모건은 10년물 금리가 5.5~6%에 이르면 주식시장이 불안정해질 것이라고 전망했고, 뱅크오브아메리카는 10년물 금리가 7%에 근접해야 증시 밸류에이션에 의미 있는 타격을 줄 것으로 분석했다.
미국 국채금리는 글로벌 금리의 벤치마크이기 때문에 영향이 미국 기업과 소비자들에게 한정되지 않는다. 일본 10년물 금리도 3%를 넘으며 1996년 이후 최고치를 기록했고, 같은 만기 영국 금리도 5.3%를 웃돌며 2007년 이후 가장 높은 수준을 기록했다. 프랑스와 독일 금리도 각각 3.5% 4.7%를 넘어 2008년, 2009년 이후 최고치를 나타냈다.
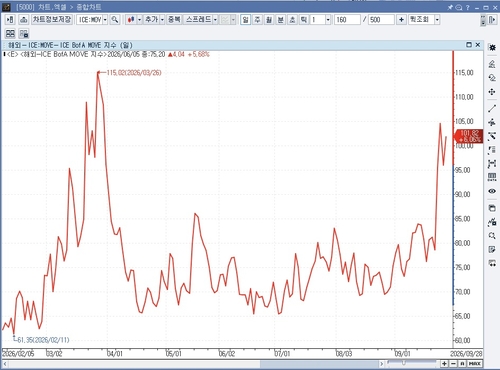
미국 국채판 공포지수로 불리는 무브(MOVE) 지수는 지난 24일 한때 104.58로 상승해 3월 이후 최고치를 기록했다. 해당 지수의 3분기 초 레벨은 60대 중후반이었다. 채권 변동성이 높아지는 가운데, '펀더멘털만으로 설명할 수 없는 급격한 금리 상승 모멘텀을 멈추는 것은 매우 어렵다'는 체념의 분위기도 감돌고 있다.
'5%는 뉴노멀'이라는 얘기가 나오는 만큼 이제는 단순한 레벨이 아니라 금리 상승 속도, 미국 지역은행의 채권 미실현손실과 같은 이벤트 발생 여부가 향후 중요할 것으로 보인다. 단기적으로는 30일 나오는 9월 개인소비지출(PCE) 가격지수, 내달 2일 발표될 9월 고용보고서가 중요할 전망이다. 지표 호조로 연준 긴축 시계가 빨라질 것이란 전망이 강해지면 올해 마지막 분기 시작을 앞둔 글로벌 금융시장 상황은 더욱 어수선해질 수 있다. (국제경제부장)
jhmoon@yna.co.kr

문정현
jhmoon@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


