iM증권 "국고채 10년물 기간프리미엄 1.55~1.70%…넉 달 새 15~30bp↑"
(서울=연합인포맥스) 고유권 선임기자 = iM증권은 국고채 10년물 금리에 반영된 기간프리미엄이 약 1.55~1.70%로 넉 달 전인 5월 말과 비교해 15~30bp 확대된 것으로 추정된다고 밝혔다.
김명실 iM증권 채권애널리스트는 30일 보고서에서 한국은행의 금리 기간구조 모형과 최근 금리 추이 등을 토대로 이같이 예측했다.
한은이 6월에 발표한 금융안정보고서의 금리 기간구조 모형에 따르면 5월 말 국고채 10년물 금리 4.1% 중 기대 단기금리는 2.7%, 기간프리미엄은 1.4%였다.
그는 이후 국고채 10년물 금리가 4.5% 이상으로 상승했는데, 이는 7월과 8월의 연속적인 기준금리 인상만으로는 설명하기 어렵다고 했다.
기준금리를 50bp 올린 것보다 시장이 인상 이후 금리를 얼마나 오래 유지할 것으로 보는지에 따라 10년 평균에 반영되는 폭이 달라지기 때문이라고 설명했다.
그는 향후 10년 평균 기대 단기금리의 추가 상승 폭을 15~25bp로 가정할 경우 현재 기간프리미엄은 약 1.55~1.70%로 5월 말과 비교해 15~30bp 확대된 것으로 추정된다고 했다.
그는 이러한 추정에 대해 "국내 장기물 수급 부담과 대외 불확실성이 정책금리 기대 외에 추가적인 금리 상승 요인으로 작용했음을 시사한다"라고 해석했다.
이어 "단기물과 달리 장기물 투자에서는 높은 절대금리보다 추가 금리 상승에 따른 자본손실 위험이 더 크게 인식된다"며 "문제는 전쟁의 전개와 유가의 고착 여부가 불확실한 데다 미국의 추가 인상 경로도 확정되지 않아 금리가 충분히 올랐다는 판단만으로 듀레이션을 늘리기 어려운 상황이다"라고 말했다.
그러면서 장기물의 저가 매수세가 유입되더라도 대외 변수에 따라 금리가 다시 밀릴 수 있다는 우려가 투자 규모와 속도를 제한할 수 있다고 예상했다.
그는 "연말까지는 미국 물가와 연준의 정책 경로, 유가·환율, 국내 물가와 한은의 최종금리 전망을 차례로 확인해야 하며, 특히 장기물 발행 규모와 만기별 배분 등 공급 측면의 변화가 구체화하기 전까지 수급 개선을 금리 안정의 근거로 앞당겨 반영하기는 어렵다"고 강조했다.
그는 또 "미국 국채 10년물의 상승세가 멈추고 국내 발행계획에서 장기물 공급 부담의 완화가 확인될 때까지 국고채 장기물 투자는 적극적인 듀레이션 확대보다 포지션 규모와 자본손실 위험 관리를 우선해야 한다"라고 조언했다.
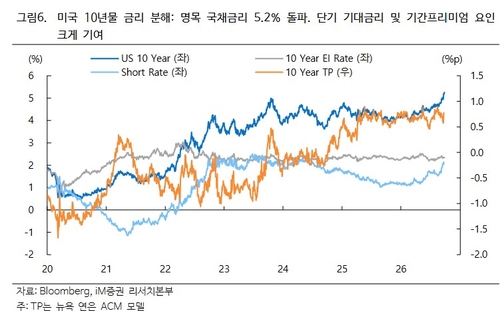
한편 그는 5.2% 이상으로 치솟은 미 국채 10년물 금리를 낮추기 위한 가장 직접적인 조건은 기간프리미엄의 안정이라고 강조했다.
연방준비제도(Fed·연준)의 추가 인상 기대가 진정돼도 재정적자와 장기채 공급을 누가 흡수할지 불확실하면 장기금리는 높은 수준에 머물 수밖에 없다고 했다.
미 재무부의 장기채 입찰에서 충분한 실수요가 확인되고 향후 발행 경로에 대한 우려가 완화돼야 5%대 금리가 지속해 내려올 수 있다는 것이다.
아울러 그는 높은 장기금리의 하락을 위해선 유가와 근원물가가 추가 인상 기대를 더 자극하지 않아야 하고, 고용과 임금이 연준의 긴축 경로를 확장하지 않아야 한다고도 했다.
pisces738@yna.co.kr

고유권
pisces738@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


