[솔리다임 IPO②] 카카오가 제동 건 美상장…SK하이닉스 이사회도 같은 질문
카카오, 주주편익·NAV 할인 따져 카카오모빌리티 ADR 반대
솔리다임은 성장재원 명분…신주·구주 따라 주주 셈법 달라져
(서울=연합인포맥스) 윤영숙 기자 = SK하이닉스[000660]의 미국 손자회사 솔리다임의 기업공개(IPO) 가능성이 구체화하면서 최근 카카오 이사회가 내린 결정이 비교 사례로 떠오르고 있다.
카카오 이사회는 카카오모빌리티의 미국 주식예탁증서(ADR) 상장이 카카오와 일반주주에게 충분한 경제적 편익을 주기 어렵다며 현재 구조의 상장 추진에 반대했다.
카카오모빌리티와 솔리다임은 상장 목적과 자금 흐름이 다르다. 다만 자회사 독립 상장이 모회사 주주에게 어떤 영향을 미치는지를 이사회가 직접 따져야 한다는 점에서는 같은 질문에 놓여 있다.
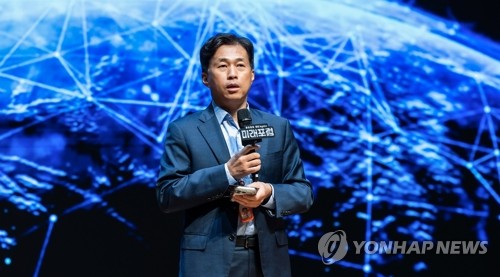
(서울=연합뉴스) = 곽노정 SK하이닉스 대표이사 사장이 지난 8일 이천캠퍼스 수펙스센터에서 열린 '2026 SK하이닉스 미래포럼'에서 인사말을 하고 있다. 2026.9.9 [SK하이닉스 뉴스룸. 재판매 및 DB 금지] photo@yna.co.kr
◇ 카카오가 따진 것은 '누가 돈을 받나'
카카오는 지난 22일 2대 주주 TPG가 보유한 카카오모빌리티 지분만을 기초로 한 ADR 상장에 반대하기로 이사회가 결의했다고 밝혔다.
카카오모빌리티는 지난 7월 2일 미국 증권거래위원회(SEC)에 ADR 상장 공모를 위한 등록신청서(Form F-1)를 비공개로 제출한 상태였다.
카카오가 밝힌 반대 이유는 명확하다.
특정 재무적 투자자(FI)의 지분 유동화에 초점이 맞춰져 있어 일반주주의 경제적 이익으로 환원된다고 보기 어렵고, 카카오와 카카오모빌리티 간 투자 수요 분산과 중복상장에 따른 카카오의 순자산가치(NAV) 할인 확대 가능성이 있다는 것이다.
기업가치 평가의 복잡성과 양사 주주 간 이해상충, 미국 증권법상 책임 부담도 이유로 들었다.
무엇보다 카카오에 직접 유입되는 자금이 없다는 점을 문제 삼았다.
다만 FI의 투자회수 필요성 자체를 부정하지는 않았다. 상장 구조나 카카오와 일반주주에게 돌아가는 경제적 편익이 달라질 경우 다시 검토할 수 있다는 여지도 남겼다.
결국 자회사 상장 자체보다 누가 지분을 팔고, 돈이 어디로 들어가며, 모회사 주주에게 무엇이 돌아오느냐를 따진 셈이다.
[출처: 연합뉴스 자료사진]
◇ 솔리다임은 신주냐 구주냐가 변수
솔리다임은 카카오모빌리티와 구조가 다르다.
카카오모빌리티의 현 ADR안은 TPG가 보유한 구주 유동화가 중심이다. 반면 솔리다임은 IPO 과정에서 신주와 구주를 어느 정도 섞을지 아직 알려지지 않았다.
이 차이는 SK하이닉스 주주의 손익에도 직접 영향을 준다.
신주 중심으로 공모가 이뤄지면 자금은 솔리다임으로 들어간다. SK하이닉스에 직접 현금이 유입되는 것은 아니지만 솔리다임이 미국 생산시설과 연구개발, 인공지능(AI) 데이터센터용 기업용 SSD(eSSD) 등에 자체 투자할 수 있어 향후 모회사의 자금 부담을 낮추는 효과를 기대할 수 있다.
대신 신주 발행이 많아질수록 SK하이닉스의 솔리다임에 대한 경제적 지분은 낮아진다.
구주매출이 섞이면 셈법은 달라진다.
미국 중간법인 등이 보유한 솔리다임 지분을 매각하면 매각대금이 해당 주주에게 돌아갈 수 있지만 그만큼 향후 솔리다임 가치 상승에서 차지하는 몫도 줄어든다.
결국 신주와 구주 비중에 따라 자금조달 효과와 지분 희석 효과가 달라질 수밖에 없는 구조다.
증권가에서는 솔리다임의 경우 성장투자 재원 확보라는 경제적 명분이 있다는 평가도 나온다.
미래에셋증권은 지난달 보고서에서 솔리다임의 프리IPO와 미국 상장을 단순한 중복상장보다 M&A 투자금 회수와 후속 투자재원 확충의 관점에서 볼 필요가 있다고 평가했다.
지분을 활용한 외부자금 조달로 약 150억달러 규모의 미국 투자 여력을 확보할 수 있다는 분석이다.
SK하이닉스도 올해 미국 AI 사업 확대를 위해 최대 100억달러를 출자하겠다는 계획을 밝힌 바 있다.
[출처: 연합뉴스 자료사진]
◇ 해외 IPO라도 이사회는 답해야
솔리다임 IPO가 현실화하면 결국 판단의 중심에는 SK하이닉스 이사회가 서게 된다.
여기서 이사회가 판단해야 한다는 것은 단순히 상장 여부에 찬반 의견을 내는 데 그치지 않는다. 솔리다임 상장이 왜 필요한지, SK하이닉스 일반주주에게 어떤 경제적 이익과 부담이 발생하는지, 지분 희석이나 기업가치 할인 우려를 어떻게 줄일 것인지까지 이사회가 직접 평가하고 그 근거를 주주에게 설명해야 한다.
지난달 3일부터 시행된 중복상장 규정은 상장 모회사가 실질적으로 지배하는 자회사뿐 아니라 수직 지배관계에 있는 손자·증손회사까지 규율 대상으로 삼는다.
모회사 이사회는 주주 영향평가와 주주보호 방안 마련, 주주소통, 상장 찬반 결의와 공시 등의 절차를 거쳐야 한다. 해외 거래소 상장에도 이 같은 의무가 적용된다.
다만 국내 IPO와 달리 나스닥 상장 자체를 한국거래소가 심사하는 것은 아니다.
그만큼 해외 상장에서는 SK하이닉스 이사회가 솔리다임 IPO의 필요성과 주주가치 영향을 어떤 근거로 설명하고, 어떤 보호방안을 내놓을지가 중요해진다.
카카오 이사회가 카카오모빌리티 ADR을 두고 일반주주에게 돌아가는 경제적 편익을 직접 따진 만큼 솔리다임도 최대 1천500억달러라는 몸값보다 상장 이후 SK하이닉스 주주에게 어떤 가치가 남느냐가 핵심 쟁점이 될 전망이다.
ysyoon@yna.co.kr

윤영숙
ysyoon@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


