전량 공개매수 확산하는데…운용업계 "현 의무공개매수법, 없는 게 낫다"
더존비즈온·에코마케팅 등 자발적 전량 공개매수 사례 확산
"50%+1주에 선행매수 허용하면 오히려 시장 관행 후퇴"
(서울=연합인포맥스) 이규선 기자 = 국내외 자산운용사들이 국회 본회의 처리를 앞둔 의무공개매수제도 도입안에 대해 현재 형태라면 제도가 없는 편이 오히려 낫다고 목소리를 높였다.
최근 사모펀드(PEF)를 중심으로 경영권을 인수하면서 일반주주 지분까지 전량 공개매수하는 거래가 자발적으로 확산하고 있는데, 지배주주의 선행매수를 허용한 채 '50%+1주'까지만 매수하도록 한 법안이 통과되면 이 같은 시장 관행마저 후퇴할 수 있다는 주장이다.
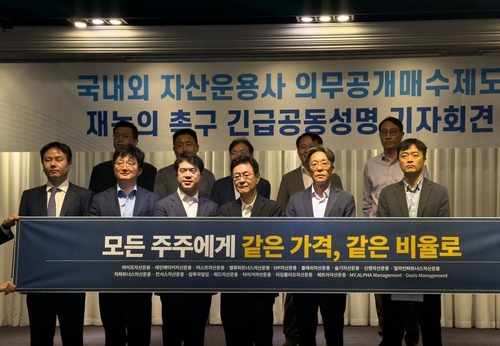
국내외 자산운용사 18곳은 30일 서울 여의도 켄싱턴호텔에서 기자회견을 열고 의무공개매수제도 도입안의 본회의 처리를 보류하고 제도를 재검토해야 한다고 촉구했다.
김민국 VIP자산운용 대표는 기자회견에서 "지금 시장에서는 의무공개매수가 도입되면 당연히 비례적이거나 100% 공개매수가 될 것이라는 전망이 상당히 있었다"며 "그런 상황에서 50%+1주에 대주주 선행매수를 허용하게 되면 더존비즈온 같은 바람직하고 자발적인 사례마저 없어질 수 있다"고 말했다.
이어 "현재 안대로 추진한다면 일단 중단하는 것이 맞다"며 "충분히 보완된 비례적 공개매수가 보장되기 전까지는 도입되지 않는 편이 도입되는 것보다 오히려 낫다고 판단한다"고 강조했다.
최근 시장에서는 법적 의무가 없는 상황에서도 경영권 인수자가 일반주주에게 지배주주와 같은 가격으로 잔여 지분 전량의 매각 기회를 제공하는 사례가 잇따르고 있다.
글로벌 PEF 운용사 EQT는 올해 더존비즈온을 인수하면서 김용우 회장과 신한금융 등이 보유한 경영권 지분을 인수하는 동시에 잔여 지분 약 57.7% 전량을 대주주 가격과 같은 주당 12만원에 공개매수했다.
베인캐피탈도 연초 에코마케팅을 인수하면서 최대주주 지분을 인수하는 동시에 일반주주를 상대로 같은 가격에 잔여 주식 전량을 공개매수했다.
운용업계는 이처럼 일반주주에게도 경영권 거래와 같은 가격으로 전량 매각 기회를 주는 거래가 시장에서 자발적으로 나타나는 상황에서 현행 의무공개매수 법안이 오히려 일반주주 지분을 일부만 사도 된다는 '면죄부'로 작용할 수 있다고 우려했다.
현재 국회에서 논의되는 자본시장법 개정안은 주식 매수로 25% 이상을 보유한 최대주주가 되거나 이미 25% 이상을 보유한 최대주주가 추가로 주식을 매수하는 경우 의무공개매수를 적용하는 내용이다.
공개매수에 앞서 기존 지배주주의 지분을 장외에서 먼저 사들이는 이른바 '선행매수'도 허용한다. 이후 의무적으로 공개매수해야 하는 최소 물량은 발행주식 총수의 '50%+1주'에서 인수자와 특별관계자가 선행매수 직후 보유한 주식 수를 뺀 만큼이다.
가령 기존 지배주주가 지분 40%를 갖고 있다면 인수자는 해당 지분을 장외에서 먼저 전량 취득한 뒤 일반주주에게서는 10%+1주만 공개매수해도 된다. 선행매수를 통해 50%+1주 이상을 확보한다면 일반주주 대상 후속 공개매수 물량은 사실상 없어질 수 있다.
얼라인파트너스자산운용이 공개한 실제 M&A 분석에서도 이 같은 문제가 상당수 거래에서 발생할 수 있는 것으로 나타났다.
얼라인은 2015년 이후 주식매매계약(SPA)과 후속 거래를 합쳐 거래 규모가 3천억원 이상인 종결 거래 가운데 최대주주 구주 매각으로 경영권이 이전된 35건을 분석했다.
이 가운데 최대주주가 지분 50% 이상을 매각한 거래는 15건으로 전체의 42.9%를 차지했다. 현행 법안의 구조를 그대로 대입하면 이들 거래에서는 선행매수만으로 50% 이상을 확보해 일반주주 대상 후속 공개매수 물량이 '0'에 가까워진다는 설명이다. 분석 대상 거래의 최대주주 구주 매각 지분율 중앙값도 43.2%였으며, 지분 40% 이상을 매각한 거래는 20건으로 전체의 57.1%에 달했다.
국내 상장사의 실제 지분 구조를 감안해도 일반주주의 매각 기회는 제한적이라는 게 운용사들의 주장이다.
코스피200 기업 가운데 지배주주가 존재하는 기업은 93%로, 이들 기업의 지배주주 평균 지분율은 44.3%로 집계됐다.
지배주주가 44.3%를 가진 평균적인 회사에서 인수자가 해당 지분을 먼저 전량 사들이면 일반주주 대상 후속 공개매수 물량은 5.7%+1주에 그친다. 일반주주는 자신이 보유한 주식의 약 10.2%만 지배주주와 같은 가격에 팔 수 있다는 계산이다.
운용업계는 일반주주가 일부 주식을 프리미엄 가격에 팔더라도 경영권이 넘어간 뒤 남은 지분의 가치가 하락할 가능성도 있다고 주장했다. 지배주주의 지분율이 높아질수록 일반주주의 의결권 가치가 떨어지는 만큼 잔여 지분이 시장에서 할인될 수 있다는 설명이다.
실제 국내 코스피·코스닥 상장사 2천580곳을 분석한 결과 지배주주 지분율이 50% 이상인 기업의 평균 주가순자산비율(PBR)은 1.31배로 전체 평균 1.78배를 밑돌았다. 지배주주 지분율이 30% 미만인 기업의 평균 PBR은 2.64배로 50% 이상 기업의 약 두 배였다.
현행 법안이 정부와 여당이 별도로 추진 중인 '한국형 베어허그' 제도의 실효성까지 떨어뜨릴 수 있다는 지적도 나왔다. 한국형 베어허그는 공개매수를 통한 M&A 제안이 이뤄질 경우 인수 희망자가 인수 조건을 공개적으로 제시하고 대상 기업 이사회가 이를 검토해 입장을 밝히도록 하는 방식이다. 정부와 여당은 베어허그 제도를 연내 입법하겠다고 밝혔다.
운용업계는 일반주주 전체를 상대로 공개적으로 인수 조건을 제시하는 경로와 별개로 지배주주 지분만 장외에서 먼저 사들이는 거래가 제도적으로 허용되면, 지배주주가 자신의 지분을 전량 매각할 수 있는 후자를 택할 유인이 커질 수 있다고 봤다.
대안으로는 '비례적 공개매수'가 제시됐다.
인수자의 자금 부담과 M&A 위축 가능성을 고려해 총매수 물량을 50%+1주로 제한하는 것은 받아들이되, 지배주주의 선행매수를 허용하지 않고 지배주주와 일반주주가 같은 공개매수에 참여하도록 하자는 것이다.
이렇게 하면 모든 주주가 같은 가격뿐 아니라 보유 주식 가운데 같은 비율을 매각할 기회를 갖게 된다.
지배주주가 보유 지분을 전량 매각하기를 원한다고 해서 거래 자체가 불가능해지는 것도 아니라고 설명했다.
이창환 얼라인파트너스자산운용 대표는 "50%+1주는 최소한의 매수량이지 그만큼만 매수하라고 강제하는 것이 아니다"라며 "지배주주가 지분을 전량 매각하기를 원한다면 M&A 협상 과정에서 100% 공개매수를 하도록 하면 된다"고 말했다.
이어 "실제 M&A에서는 인수자가 기존 지배주주에게 회사에 대한 협조 등을 위해 일부 지분을 남겨달라고 요구하는 경우도 있다"며 "비례적으로 매수하더라도 M&A의 자율성과 유연성, 일반주주 보호를 함께 달성할 수 있다"고 덧붙였다.
이번 기자회견에는 라이프·레인메이커·머스트·밸류파트너스·VIP·블래쉬·슬기·신영·얼라인파트너스·차파트너스·칸서스·쿼드·타이거·타임폴리오·페트라자산운용과 캄투자일임, 해외 운용사인 마이알파 매니지먼트와 오아시스 매니지먼트 등 총 18곳이 참여했다.
이들은 국회에 10월 1일로 예정된 본회의 처리를 보류하고 50%+1주 기준을 유지하더라도 지배주주의 선행매수를 배제해 모든 주주에게 같은 가격과 같은 비율의 매각 기회를 보장하는 방향으로 법안을 재논의해달라고 요구했다.
[연합인포맥스 촬영]
kslee2@yna.co.kr

이규선
kslee2@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


