美 장기금리 상승세에도…스테이트스트리트 "듀레이션 확대 신중"
(서울=연합인포맥스) 김경림 기자 = 미국의 장기 국채금리가 고공행진을 이어가는 가운데 장기채 투자 비중을 확대하기에는 아직 이르다는 글로벌 자산운용사의 진단이 나왔다.
미국의 끈질긴 인플레이션과 견조한 경제 활동, 재정 부담으로 시장이 정책금리 경로를 더 높은 수준에서 반영하고 있는 데다 경제성장세도 예상보다 강한 회복력을 보이고 있다는 이유에서다.
스테이트스트리트 인베스트먼트는 30일(현지시간) 보고서에서 "금리는 단기적으로 최근의 상승세를 이어갈 수 있다"고 진단했다.
이들은 "높아진 국채금리로 투자자들이 얻을 수 있는 수익은 늘었지만, 장기채로 갈수록 추가로 얻는 수익률이 듀레이션 확대에 따른 위험을 충분히 보상하지 못할 수 있다"고 지적했다.
이에 따라 듀레이션과 수익률곡선에 대해서는 중립적인 입장을 유지하고 크레디트에는 비중축소 의견을 유지한다고 밝혔다.
미국 연방준비제도(Fed·연준)는 9월 정책금리를 25bp 인상해 3.75~4.00%로 높였다. 2023년 이후 첫 금리 인상이다. 연준의 새로운 경제전망에서는 정책금리 전망 중간값이 2026년과 2027년 각각 4.1%로 높아졌다. 6월 전망에서는 각각 3.8%, 3.6%였다.
동시에 연준은 성장률과 인플레이션 전망을 상향하고 실업률 전망은 낮췄다. 이 같은 조합이 미 국채금리를 끌어올렸다고 스테이트스트리트는 분석했다.
스테이트스트리트가 장기채에 신중한 이유는 미국 10년물 국채금리 상승의 대부분이 실질금리 상승에서 비롯됐기 때문이다.
미 10년물 금리는 연초 이후 100bp 상승했지만, 브레이크이븐 인플레이션(BEI)은 약 10bp 확대되는 데 그쳤다. 인플레이션 기대가 더욱 고착화하고 BEI가 확대될 경우 명목금리가 추가로 상승할 수 있다는 것이다.
현재 금리가 과거 15년간의 초저금리 환경과 비교해 높아 보인다는 점도 경계했다.
스테이트스트리트는 "글로벌 금융위기 이전의 2~4% 인플레이션과 견조한 경제성장, 채권시장에 대한 중앙은행의 제한적인 개입이라는 환경과 비교하면 현재 수익률 수준은 훨씬 덜 이례적으로 보인다"고 설명했다.
수익률곡선도 겉보기만큼 매력적이지 않다고 봤다. 2000~2008년을 기준으로 2년물과 10년물 국채금리 스프레드를 6개월물 국채금리와 비교해 분석한 결과 현재 수익률곡선은 적정 수준보다 약 25bp 평탄한 것으로 추정됐다.
스테이트스트리트의 제이콥 브라운 미국 채권 고객 포트폴리오 관리 총괄은 "시장에 더 높은 기간 프리미엄이 자리 잡는다면 금리는 추가 상승 압력을 받을 수 있다"고 설명했다.
장기금리 상승으로 국채시장에서 얻을 수 있는 이자수익은 높아졌지만, 높은 수익률만으로 장기 듀레이션 채권에 내재한 위험이 사라지는 것은 아니라고 스테이트스트리트는 지적했다.
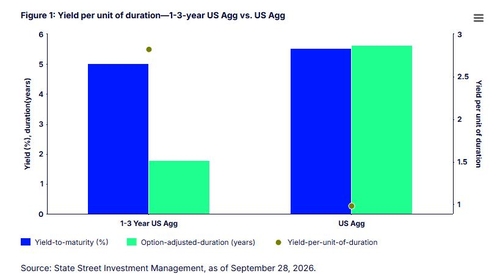
[출처: 스테이트스트리트]
스테이트스트리트는 단기적으로 금리가 추가 상승할 수 있다고 전망했다. 이에 따라 듀레이션과 수익률곡선 포지셔닝에는 중립적인 입장을 유지하고 크레디트에는 비중 축소 의견을 유지했다.
로버트 셀루안 선임 리서치 전략가는 "투자자에게 중요한 질문은 장기금리가 절대적인 수준에서 매력적인지가 아니다"라며 "수익률곡선의 더 먼 구간에서 얻을 수 있는 추가 수익률이 추가적인 듀레이션 위험을 충분히 보상하는지 여부"라고 말했다.
klkim@yna.co.kr

김경림
klkim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


