월가 전문가 "프랑스 채무 위기 본질은 ECB…수주 내 개입할 것"
(서울=연합인포맥스) 김경림 기자 = 프랑스 국채 금리 급등으로 시작된 채무 위기의 본질은 프랑스의 재정 문제 자체가 아니라 유럽중앙은행(ECB)에 있다는 진단이 나왔다.
ECB가 국가채무 위기를 유로화의 존립과 연결해 위기 때마다 국채시장에 개입해왔으며, 국채 수익률 상승세가 이어질 경우 수주 내 다시 개입할 것이라는 전망이다.
전 골드만삭스 외환 분석가이자 브루킹스연구소 선임연구원인 로빈 브룩스는 1일(현지시간) 자신의 엑스(X)와 서브스택에 올린 글에서 "프랑스는 증상일 뿐이며, 질병은 ECB"라고 주장했다.
브룩스는 프랑스의 장기 국채 수익률이 수준과 상승 속도 모두에서 통제 불능 상태로 향하고 있다고 분석했다. 단기 통화정책 기대를 반영하는 2년물 금리뿐 아니라 10년물과 10년 후 10년물(10y10y), 20년 후 10년물(10y20y) 선도금리 등 장기금리가 20년여 만에 최고 수준으로 치솟았다는 설명이다.
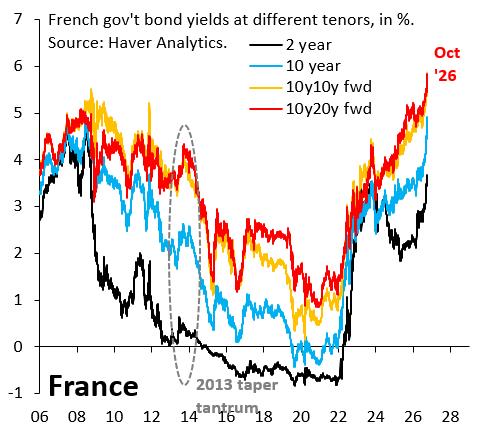
[출처: 로빈 브룩스 서브스택]
그는 "채무시장의 움직임은 결국 심리에 달려 있으며, 심리는 프랑스에 결정적으로 불리하게 돌아섰다"며 "스프레드가 확대되는 속도를 감안하면 ECB가 다시 개입하기까지는 수주밖에 남지 않았다"고 전망했다.
브룩스는 ECB가 국채 스프레드 확대가 통화정책 전달을 방해한다는 논리를 내세워 수익률을 제한하기 위해 개입할 것으로 예상했다. 그는 "ECB가 수익률을 제한하기 위해 개입할 것"이라며 "국채 스프레드 확대가 통화정책 전달을 방해한다는 주장을 내세울 것"이라고 말했다.
그는 2022년 ECB의 개입을 근거로 들었다. ECB는 당시 6월 긴급회의를 열고 이탈리아와 스페인 국채 금리를 막후에서 억제하는 한편 새로운 정책 수단인 전달보호기구(TPI)를 도입했다. 브룩스는 당시 ECB가 만기도래한 독일 국채에서 나온 자금을 활용해 이탈리아와 스페인 국채를 매입했다고 주장했다.
브룩스는 ECB가 국가채무 불이행을 유로화와 ECB 자체의 존립을 위협하는 치명적인 위험으로 보고 있다고 주장했다.
그는 2012년 마리오 드라기 당시 ECB 총재가 "무엇이든 하겠다(Whatever it takes)"고 발언한 것이 유로화의 존속을 국가채무 위기 회피와 결부한 결정적 계기였다고 평가했다.
그는 프랑스의 재정 문제가 오래전부터 해결됐어야 한다면서도 정치인들은 결국 자신들이 처한 유인에 반응한다고 지적했다. 유로존에서는 국가채무에 문제가 생길 경우 ECB가 구제에 나설 것이라는 기대가 채무가 많은 나라의 재정 운용에 영향을 미친다는 주장이다.
브룩스는 이런 구조를 바꾸려면 ECB가 국채 시장에 개입하지 못하도록 해야 한다고 주장했다. 그는 고채무국의 채무불이행이 발생할 수 있고 시장 충격도 불가피하지만, 장기적으로는 이것이 단일통화의 존속을 보장하는 방법이라고 주장했다.
그는 또 ECB 정책 결정자들이 퇴임 이후에도 자신들의 정책 결정에 책임을 져야 한다며 클로백(clawback) 제도가 필요하다고 주장했다.
브룩스는 2022년 TPI 도입을 지지했던 이사벨 슈나벨 ECB 이사의 사례를 들었다. 슈나벨은 당시 TPI 도입을 지지했고 단기적으로는 위기를 피했지만, 정책 결정의 비용은 중장기에 나타난다는 것이 브룩스의 주장이다.
그는 "TPI와 같은 영구적인 제도를 추진했다면 그에 따른 책임 역시 영구적으로 져야 한다"며 "퇴임했다고 책임에서 벗어날 수는 없다"고 주장했다.
klkim@yna.co.kr

김경림
klkim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


