"WGBI 월말 수요 유지돼도 초장기물 강세로 연결되지 않을 것"
(서울=연합인포맥스) 손지현 기자 = 세계국채지수(WGBI) 편입이 막바지에 다다른 상황에서 남은 기간 월말 수요가 유지된다고 하더라도 초장기물의 강세로 곧바로 연결되지는 않을 것이라는 판단이 제기됐다.
김명실 iM증권 연구원은 3일 '윅비 마지막 상황 보고: 유입 급증보다 만기별 차별화' 제하의 보고서에서 "9월 월말 외국인의 국고채 순매수를 살펴보면 편입 대상에 가까운 구간의 매수가 지속되는 가운데서도 만기별 배분은 달라진 것으로 나타났다"고 설명했다.
외국인의 9월 말 마지막 5거래일 잔존 20~30년 국고채 매매의 경우, 500억원 순매도로 전환됐다. 다만 잔존 1~3년과 3~5년에서는 각각 6천600억원, 5천900억원, 7~10년에는 4천100억원의 순매수가 발생한 것으로 나타났다.
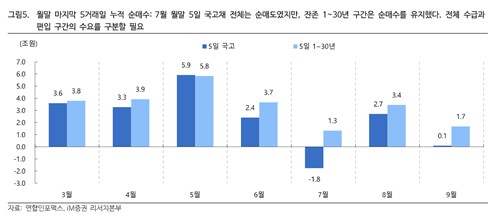
월말 마지막 5거래일 누적 순매수
그러면서 초장기물에서는 외국인의 매수가 발행 물량과 국내 기관의 수요 공백을 얼마나 흡수하는지도 중요하다고 내다봤다.
김 연구원은 "우말 매수가 특정 거래일에 집중되더라도 월중 공급 부담이 크거나 국내 기관의 매수가 충분하지 않으면 금리 하락 효과는 일시적일 수 있다"며 "실제로 월말 마지막 5거래일 매수의 평균 잔존만기는 최근 약 10.8년~15.4년 범위에서 변동해 매수의 만기 구성이 매월 일정하지 않았다"고 말했다.
그는 "월말 수요의 반복성이 초장기물 매수 강도의 반복성을 의미하지 않음을 보여준다"며 "초장기물의 지속적인 강세를 기대하려면 월말 매수뿐 아니라 월중 수요와 공급 소화까지 함께 개선돼야 할 것"이라고 언급했다.
이를 고려하면 10월 말 역시 마지막으로 이유만으로 유입이 급증하거나 기존 예상 유입액의 미달분이 한꺼번에 채워질 것으로 가정하기는 어려울 것으로 내다봤다.
김 연구원은 "10월 말 수급은 최종 거래일인 10월 30일과 직전 거래일을 함께 살펴야 한다"며 "최종일 매수가 확대돼도 사전 매도나 1년 미만 구간의 축소가 동반되면 마지막 5거래일의 전체 순유입이 작아질 수 있다"고 언급했다.
그는 "특히 초장기물의 수혜를 판단하려면 최종일 총매수보다 20~30년 구간의 순매수 회복 여부가 더 직접적인 지표가 될 것"이라고 부연했다.
더 나아가 편입 완료 이후에는 단계적 증액에서 보유 유지와 재투자로 수급 분석의 초점을 옮겨야 한다고 지적했다.
김 연구원은 "지수 추종 자금의 가입, 환매, 만기 및 편입 요건 변화에 따른 종목 교체, 정기 리밸런싱 수요가 남는다"고 설명했다.
그는 "단계적 편입에 따른 추가 매수 동력이 사라지는 만큼, 이후에는 만기상환 자금이 국내 채권에 재투자되는지, 외국인 보유가 유지되는지, 신규 발행을 어느 만기에서 소화하는지가 중요할 것"이라고 설명했다.
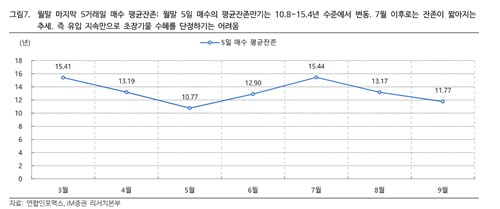
월말 마지막 5거래일 매수 평균잔존
jhson1@yna.co.kr

손지현
jhson1@yna.co.kr


