[뉴욕채권-주간] '10월은 동결' 교통정리됐나…장기물은 프랑스 주목
뉴욕 연은 총재·연준 부의장 잇달아 비둘기 발언…9월 FOMC 의사록 7일 공개
프랑스, 고등학생들도 시위 중…이달 중순부터 하원 예산안 심의
(서울=연합인포맥스) 김성진 기자 = 이번 주(5~9일) 뉴욕 채권시장은 메이저급 미국 경제지표가 부재한 가운데 중동의 무력 충돌과 프랑스 재정위기 등 대외 변수에 보다 무게를 둘 것으로 전망된다.
미국 연방준비제도(연준ㆍFed) 내부 분위기는 이달은 금리를 동결하는 것으로 모이는 양상이다. 연준의 실질적 3인자 역할을 하는 존 윌리엄스 뉴욕 연방준비은행 총재와 필립 제퍼슨 부의장이 지난주 잇달아 나와 연속 금리 인상에 선을 긋는 비둘기파적 발언을 내놓은 점이 주목할 만했다.
금리 선물시장의 베팅도 연속 금리 인상은 접어두는 방향으로 빠르게 변모했다. 다만 오는 12월 금리 인상은 여전히 유력한 것으로 평가되고 있다.
호르무즈 해협을 통과하는 에너지 물동량이 크게 회복됐다는 진단이 속속 나오고 있지만, 사우디아라비아와 예멘의 친이란 무장세력 후티 반군 간 대립은 격화될 조짐을 보이고 있다.
주말 사이에는 사우디 국영 석유기업 아람코 시설이 피격당하고, 후티가 장악한 예멘 수도 사나에서 공습에 따른 것으로 추정되는 강한 폭음이 들렸다는 보도 등이 전해졌다.
유로존 국채 시장이 주시하는 프랑스-독일 국채 10년물 수익률 스프레드는 거의 140bp까지 확대된 상태다. 유로존 재정위기 때인 2012년 1월 이후 최고치로, 역사적 고점까지 약 50bp를 앞두고 있다.
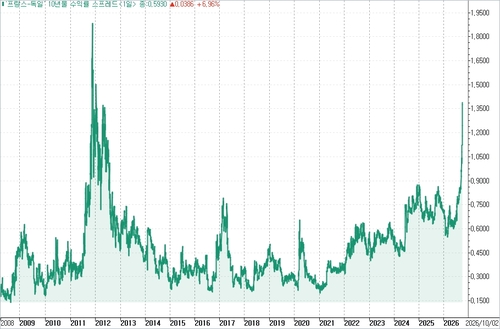
출처: 연합인포맥스.
지난주 후반 프랑스-독일 스프레드가 급격하게 확대되자 시장은 이를 안전선호 재료로 해석하면서 민감하게 반응했고, 질주하던 미 국채 장기금리도 잠시 꺾이는 모습이 나타났다. 프랑스 재정위기 심각성에 대해 시장이 본격적으로 인식하기 시작했음을 보여주는 대목이다.
◇ 지난주 금리 동향
연합인포맥스의 해외금리(화면번호 6533)에 따르면 지난 2일(이하 현지시간) 10년 만기 미 국채 수익률은 전주 대비 11.00bp 오른 5.2740%를 나타냈다. 5주 연속 상승세를 이어갔다.
연준 통화정책에 민감한 2년물 수익률은 4.8270%로 2.90bp 하락했다. 7주 만에 처음으로 내렸다.
만기가 가장 긴 30년물 수익률은 5.6230%로 12.80bp 높아졌다. 30년물 수익률은 9월 이후 한 주를 제외하고 모두 올랐다.
중장기물과 단기물 수익률의 방향이 엇갈린 가운데 10년물과 2년물 수익률의 스프레드는 44.70bp로 전주 대비 13.90bp 벌어졌다.(커브 스티프닝) 2주 연속 스프레드가 확대됐다.
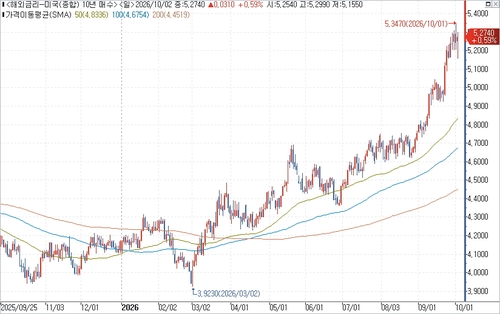
출처: 연합인포맥스.
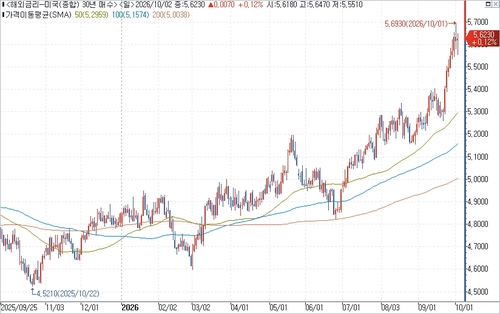
출처: 연합인포맥스.
지난주 10년물과 30년물 수익률은 24년여 만의 최고치를 경신했다. 지난 8월 개인소비지출(PCE) 가격지수는 물가 안도감을 제공했지만, 소비 자체가 강력한 모습을 보이면서 장기금리를 강하게 밀어 올렸다.
주 후반 들어 프랑스발 위험회피 분위기가 짙어지자 미 국채 장기물로는 매수세가 유입됐다. 다만 주 막판 프랑스 장기국채 매도세가 진정되자 미국 장기금리에 가해지던 하락 압력도 일단 멈췄고, 지난달 비농업부문 고용 증가폭(+2만9천명)이 시장 눈높이에 크게 못 미쳤음에도 장기금리는 빠르게 반등했다.
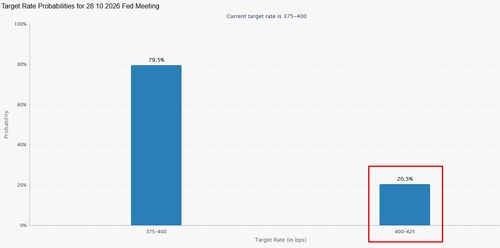
데이터 출처: CME 홈페이지.(21일 뉴욕 장 마감 직후 기준)
시카고상품거래소(CME) 페드워치에 따르면, 연방기금금리(FFR) 선물시장은 10월 연방공개시장위원회(FOMC)에서 연속 인상이 이뤄질 가능성을 20% 초반대로 가격에 반영하고 있다. 직전주 60% 중반대에서 대폭 낮아지면서 동결이 인상보다 크게 우세해졌다.
연말까지 금리가 동결될 가능성은 10% 중반대로, 10월을 건너뛰고 12월에 금리가 인상되는 시나리오가 유력하게 고려되고 있음을 보여주고 있다.
◇ 이번 주 전망
미국 경제지표 일정은 상대적으로 한산한 편이다. 시장을 움직일 만한 데이터는 공급관리협회(ISM)의 9월 서비스업 구매관리자지수(PMI, 5일) 정도뿐이다.
9월 서비스업 PMI는 8월(55.4)에 비해 소폭 하락할 것으로 예상된다. 경기 위축과 확장을 가르는 기준선인 '50'은 넉넉히 웃돌 것이라는 관측이다.
이밖에 경제지표로는 S&P 글로벌의 9월 서비스 PMI 확정치(5일), 8월 무역수지(6일), 8월 도매재고(8일), 미시간대의 10월 소비자심리지수 예비치(9일) 등이 있다.
7일에는 3년여 만에 처음으로 금리 인상 결정을 내렸던 9월 연방공개시장위원회(FOMC) 의사록이 공개된다. 9월 FOMC 점도표에서 올해 말 금리 전망치 18개 중 12개는 한 번의 추가 인상을, 4개는 두 번의 추가 인상을 점쳤다. 나머지 2개는 금리 동결을 가리켰다.
점도표 상으로도 연준 내 분위기는 오는 12월 금리 인상이 우위임을 짐작할 수 있다. 뉴욕 연은 총재와 연준 부의장의 지난주 발언과도 맥락이 연결된다.
프랑스는 예산안 반대 시위에 고등학생들도 대거 참여하면서 정국이 점점 어수선해지고 있다. 여소야대 정치 구도 속에서 집권 세력이 돌파구를 찾아낼 가능성도 작아 보인다.
프랑스 하원은 오는 13일부터 재정 절감 방안이 담긴 내년도 예산안 심의를 시작한다. 야당들의 반대 목소리가 공식적으로 하원에서 나오기 시작하면 정국은 더 극심한 혼란에 빠질 수 있다.
프랑스 국채 시장에서 패닉 양상이 벌어진다면 유럽중앙은행(ECB)이 개입해야 한다는 목소리도 커질 수 있다. ECB는 지난 2022년 7월 50bp로 금리 인상을 시작할 때 '전달보호기구(TPI, The Transmission Protection Instrument)'라는 새로운 수단을 도입함으로써 회원국 국채를 무제한 사들일 수 있는 길을 열었다.
TPI는 매우 강력한 효과를 발휘할 수 있지만 가동 요건이 까다롭게 설정돼 있다. 국채 매입 대상이 되는 회원국의 도덕적 해이를 막기 위해서다.
TPI 가동이 어렵다면 ECB가 양적긴축(QT)이라도 멈춰야 한다는 주장이 나올 수 있다. ECB는 만기 도래하는 채권에 대한 재투자를 하지 않는 소극적 QT를 지속 중이다.
연준 안에서 시장 영향력이 큰 크리스토퍼 월러 이사는 오는 8일 경제전망을 주제로 연설한다. 미셸 보먼 금융감독 담당 부의장과 로리 로건 댈러스 연은 총재(6일), 알베르토 무살렘 세인트루이스 연은 총재(8일), 제프리 슈미드 캔자스시티 연은 총재(9일) 등도 모습을 드러낸다.
미 재무부는 6일부터 사흘 연속으로 이표채(쿠폰채) 총 1천190억달러어치를 입찰에 부친다. 3년물 580억달러어치를 시작으로 10년물 390억달러어치, 30년물 220억달러어치가 뒤를 잇는다.
sjkim@yna.co.kr

김성진
sjkim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


