에버코어 ISI "P&G, 아웃퍼폼으로 상향"
(서울=연합인포맥스) 이장원 선임기자 = 미국 대표 생활용품 기업 프록터 앤 갬블(NYS:PG)이 그동안의 주가 부진을 딛고 반등할 수 있다는 분석이 나왔다.
6일(현지 시각) CNBC에 따르면, 투자전문업체 에버코어 ISI는 P&G에 대한 투자 의견을 기존 '중립(In line)'에서 '수익률 상회(Outperform)'로 상향 조정했다.
목표주가 역시 기존 161달러에서 166달러로 올려 잡았다.
이는 전일 종가 대비 약 14%의 추가 상승 여력이 있음을 의미한다.
에버코어 ISI의 로버트 오텐스타인 애널리스트는 보고서를 통해 "P&G의 가치 제고 정책이 효과를 발휘하면서 매출 및 미국 내 시장 점유율 상승이 2027 회계연도 4분기까지 이어질 것"이라고 분석했다.
특히 그는 고마진 브랜드인 올레이와 다우니, 네이티브, 퐁퐁/도브 계열 브랜드인 던, 팬틴 등이 성장에 크게 기여하고 있다는 점을 짚었다.
반면 유아용 기저귀 브랜드 팸퍼스가 겪던 코스트코 재입점 이슈 및 중국산 기저귀와의 경쟁에 따른 악재는 완화되는 추세라고 그는 덧붙였다.
에버코어 ISI 분석에 따르면 P&G의 미국 내 제품군 판매량은 지난 6월 분기 대비 40bp 상승하며 안정화 기조를 보이고 있다.
P&G 주가는 고율 관세와 원가 부담에 따른 마진 압박, 소비 심리 둔화, 경쟁 심화 등으로 인해 올해 들어 약 2% 상승하는 데 그쳤다.
같은 기간 스탠더드 앤드 푸어스(S&P) 500 지수가 14% 상승한 것에 못 미친다.
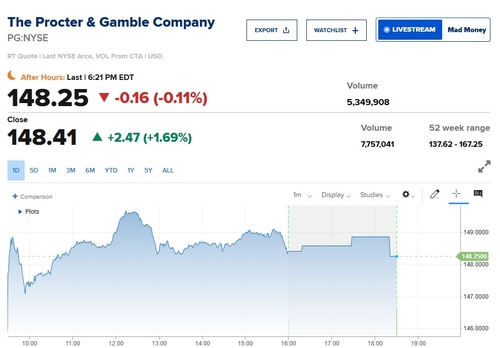
P&G 주가는 에버코어 ISI의 긍정 평가에 힘입어 전날보다 2.47 달러(1.69%) 오른 148.41 달러에 거래를 마쳤다.
*그림*
jang73@yna.co.kr

이장원
jang73@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


