삼성생명 본드포워드 증가세 꺾였다…누적 평가손실 2.1조원
위험회피 목적 잔액, 작년 상반기 1.35조 증가→올해 상반기 1천927억 감소
한화·농협은 잔액 증가세 유지…생보사별 대응 엇갈려
(서울=연합인포맥스) 정선미 기자 = 삼성생명이 자산·부채관리(ALM)를 위해 활용하는 채권선도(본드포워드) 거래의 증가세가 둔화했다. 올해 상반기 잔액은 소폭 감소한 것으로 나타났다.
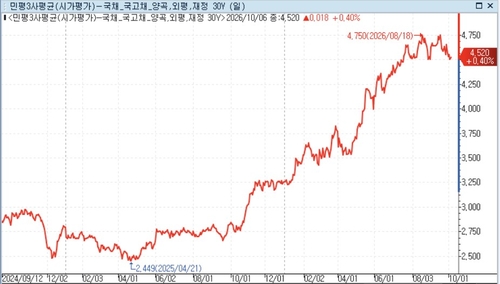
지난해 하반기부터 시중금리가 상승하고 초장기채를 통한 추가 듀레이션 확보 필요가 낮아진 가운데 선도거래 잔액의 증가 폭도 줄었다. 기존 계약의 누적 평가손실은 2조원을 넘어섰다.
7일 삼성생명의 사업·반기보고서에 따르면 올해 6월 말 위험회피 목적 채권선도 미결제약정 잔액은 별도 재무제표 기준 13조5천23억원이었다.
지난해 말 13조6천950억원에서 1천927억원, 1.4% 감소했다. 자산·부채관리와 관련된 거래 흐름을 살펴보기 위해 매매 목적 거래는 제외했다.
보험연구원에 따르면 국내 생명보험사 전체의 채권선도 거래잔액은 2020년 4조2천억원에서 2025년 1분기 55조6천억원으로 약 14배 늘어난 바 있다.
삼성생명의 경우 지난해 하반기부터 증가 속도가 크게 낮아졌다.
위험회피 목적 채권선도 잔액은 2024년 말 12조2천13억원에서 지난해 6월 말 13조5천515억원으로 증가했다. 상반기 증가분은 1조3천501억원이었다.
그러나 지난해 하반기 증가분은 1천435억원에 그쳤다. 올해 상반기에는 1천927억원 감소로 돌아섰다.
기존 채권선도 관련 누적 평가손익도 악화됐다.
삼성생명이 공시한 위험회피 목적 채권선도 관련 기타포괄손익누계액은 2024년 말 889억원의 이익에서 지난해 6월 말 867억원의 이익으로 소폭 줄었다.
지난해 말에는 6천805억원의 손실로 전환했고, 올해 6월 말 누적 손실은 2조916억원으로 확대됐다.
삼성생명과 달리 한화생명과 농협생명은 위험회피 목적 채권선도 잔액의 증가세를 유지했다.
한화생명은 지난해 상반기 9천720억원, 하반기 3천400억원 늘어난 데 이어 올해 상반기에도 6천500억원 증가했다. 올해 6월 말 잔액은 9조50억원이었다.
농협생명은 지난해 상반기 4천853억원, 하반기 1조4천443억원 증가했다. 올해 상반기에도 3천674억원 늘어 6월 말 4조1천92억원을 기록했다.
거래잔액을 늘린 두 회사도 기존 계약의 누적 평가손익은 악화됐다.
한화생명의 채권선도 관련 현금흐름위험회피적립금은 지난해 6월 말 마이너스(-) 1천424억원에서 연말 -6천766억원, 올해 6월 말 -1조6천823억원으로 마이너스 폭이 확대됐다.
농협생명이 위험회피대상항목 주석에 공시한 채권예상매입거래의 현금흐름위험회피적립금도 같은 시점별로 -218억원, -2천105억원, -4천894억원이었다.
교보생명과 신한라이프는 관련 선도거래를 공시상 '이자율선도'로 분류했다. 이자율선도는 일반적으로 미래 금리를 약정하는 계약을 뜻해, 명칭만으로 채권선도와 동일한 상품이라고 단정하기는 어렵다.
교보생명의 위험회피 목적 이자율선도 잔액은 지난해 말 6조2천813억원에서 올해 6월 말 4조7천426억원으로 1조5천387억원, 24.5% 감소했다. 위험회피회계 주석에는 채권예상매입거래와 관련한 현금흐름위험회피적립금도 공시돼 있다.
반면 신한라이프의 위험회피 목적 이자율선도 잔액은 지난해 상반기 5천49억원, 하반기 4천205억원 증가했다. 올해 상반기에도 4천46억원 늘어 6월 말 4조303억원을 기록했다.
교보생명이 위험회피회계 주석에 공시한 채권예상매입거래의 현금흐름위험회피적립금은 지난해 6월 말 -35억원에서 연말 -3천739억원, 올해 6월 말 -1조10억원이었다.
각 사의 누적 평가손익은 공시 항목과 세금 반영 기준 등에 차이가 있어 직접 합산하지 않았다.
채권 매수 선도는 미래의 정해진 시점에 약정가격으로 채권을 인수하는 거래다. 금리가 올라 대상 채권 가격이 하락하면 기존 매수계약의 평가손익은 악화될 수 있다.
생보업계에서는 과거 초장기물 매수와 본드포워드 거래를 늘린 데다 금리 상승으로 부채 듀레이션이 줄면서, 자산 듀레이션이 부채 듀레이션보다 긴 양(+)의 듀레이션 갭으로 돌아선 회사가 많아졌다고 설명한다. 이에 따라 ALM 목적의 초장기채 추가 매수 필요도 낮아졌다는 것이다.
이 같은 업계 설명은 삼성생명의 위험회피 목적 선도거래 잔액 증가세가 둔화한 흐름과 맞물린다. 다만 미결제잔액에는 신규 계약과 기존 계약의 만기·청산 등이 함께 반영돼 잔액 증감만으로 신규 체결 규모를 구분하기는 어렵다.
생명보험사의 한 관계자는 "대부분의 보험사가 자산부채관리 목적의 초장기채 매수가 더는 필요하지 않은 것으로 알고 있다"면서 "가격적인 매력을 따졌을 때도 지금 금리가 고점이라는 것을 확신할 수 없기 때문에 매수에 본격적으로 나서기도 어렵다"고 말했다.
smjeong@yna.co.kr

정선미
smjeong@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


