"美10년 숏·韓10년 롱 쌓여"…'호미 인상'에도 벌어지는 스프레드
(서울=연합인포맥스) 김정현 기자 = 한국은행이 백투백(back-to-back, 연속) 인상을 단행한지 한 달여. 한미 국채 금리 스프레드는 오히려 벌어지고 있어 관심이 간다.
AI(인공지능) 붐이 전세계를 강타하고 있는 가운데 여타 주요국에는 채권 약세 압력을 주지만 국내에는 강세 요인으로 작용하고 있다는 분석이 제기된다.
7일 채권시장에 따르면 최근 한미 금리 스프레드는 급격하게 벌어지고 있다. 전거래일 미 국채 10년물 금리(5.2840%)와 국고 10년물 금리(4.372%) 격차는 91.20bp를 나타냈다.
한 달 전 39.40bp 수준에서 빠르게 격차를 벌린 것이다. 이 정도 스프레드는 지난해 11월 이후 약 11개월 만에 가장 벌어진 것이기도 하다.
장기 금리만의 현상은 아니다. 중단기 금리 역시 격차를 벌리고 있다. 미 국채 2년 금리(4.8000%)와 국고 3년 금리(3.934%) 차이는 전일 86.60bp로, 한 달 전(47.10bp)보다 크게 벌어졌다.
최근 미 국채 금리를 비롯해 유럽 금리 등이 빠르게 치솟는 가운데 국고 금리는 비교적 선방하고 있는 데 따른 현상으로 풀이된다.
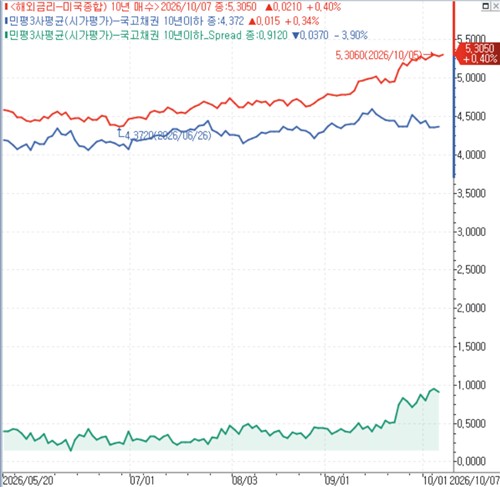
연합인포맥스
가장 핵심적인 차이는 AI 붐이 각국에 어떤 영향을 주는지다.
미국의 경우 AI 빅테크 기업들의 투자 경쟁으로 인해 대규모 채권 발행이 이뤄지고, 이에 따라 채권 금리는 상승하는 방향으로 작용한다.
케빈 워시 연방준비제도(Fed·연준) 의장 역시 지난달(9월) 연방공개시장위원회(FOMC) 직후 진행한 기자회견에서 비슷한 우려를 언급한 바 있다.
그는 "소위 하이퍼스케일러들이 대규모 펀딩을 일으키기 위해 경쟁적으로 회사채를 발행하고 있고, 이 부분이 미 국채 10년 금리의 상승을 일정 부분 설명한다"고 말했다.
반면 국내에서는 AI 붐이 반도체 기업의 막대한 수익으로 돌아오면서 국가 재정적으로 상당한 기여를 하고 있다. 반도체 기업이 벌어들인 수익에 따른 세금 창출이 국채 발행 축소로 이어지는 구조다.
실제 재정경제부는 10월 국채발행계획에서 발행 규모를 예정보다 5조 원 축소하기도 했다.
한 외국계 은행 딜러는 "10월 국발계가 나온 이후 한미 스프레드가 늘어난 부분도 있는 듯하다"면서 "미국은 10년물에도 금리 인상 기대가 꽤 크게 반영돼 있는 반면 우리나라는 이미 통화정책 긴축을 단행한 부분이 있어 그 정도로 금리가 오르지는 않은 듯도 하다"고 진단했다.
실제 이같은 구조로 인해 역외에서는 미 국채 10년에 대한 숏(매도)과 국고채 10년에 대한 롱(매수) 전략이 인기를 끌고 있는 것으로 전해진다.
다른 외국계 은행 딜러는 "미국 등 주요국과 달리 한국은 세수 증가와 상대적으로 견조한 재정수지가 가장 다른 지점"이라며 "역외에서는 미 10년 숏과 한 국채 10년 롱 포지션도 꽤 쌓여 였다"고 귀띔했다.
다만 이 딜러는 "어떤 이유에서 변동성이 확대되고 해당 포지션을 축소하게 되면 스프레드가 확 줄어들 여지도 있다"고 덧붙였다.
당분간 이 같은 흐름은 지속될 것으로 보인다. 특히 정부의 재정 건전성 노력이 이어진다면 채권시장의 안정세도 이어질 수 있다는 판단이다. 미국의 금리 상승세가 지속된다면 이에 따른 영향을 받겠지만 제한적으로 반영할 가능성이 높다고 시장 참여자들은 입을 모았다.
한 증권사의 채권 딜러는 "국내는 글로벌 주요국과 비교해 재정상황도 양호하고 정치적 이슈도 상대적으로 적으며 무엇보다도 당국이 수급 부담을 적극적으로 줄여준다는 점이 있다"면서 "다만 글로벌 금리 상승 트렌드 자체는 제한적이나마 반영할 수밖에 없을 것"이라고 말했다.
다른 증권사의 채권 딜러도 "국내는 세수라든지 당국의 시장 안정화 의지 등 호재들이 좀 있다"면서 "해외에 비해 스티프닝이 제한적일 것"이라고 했다.
jhkim7@yna.co.kr

김정현
jhkim7@yna.co.kr


