증권사 佛국채 본드포워드만 조단위…금리 급등에 '담보 부담'
(서울=연합인포맥스) 노현우 기자 = 프랑스 국채 금리 급등이 서울 채권시장에도 예상치 못한 복병으로 떠올랐다. 국내 증권사들이 수년간 조 단위 규모의 프랑스 국채 본드포워드(선도거래) 포지션을 구축한 가운데 금리가 급등하면서 거래상대방의 추가 담보 요구가 발생하고 있기 때문이다.
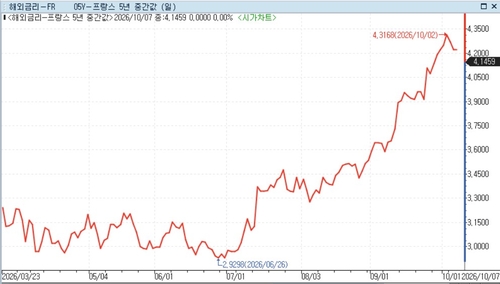
6일 채권시장에 따르면 프랑스 국채 5년물 금리는 지난 8월 말 3.5342%에서 지난 2일 4.3168%로 약 78bp 급등했다.
프랑스 국채 금리는 내년 대통령 선거를 앞두고 정치권이 재정 긴축을 제대로 추진할 수 있을지 우려가 커지면서 크게 치솟았다.
본드포워드와 IRS는 각각 별도의 거래상대방과 계약이 이뤄지는 경우가 많다. 프랑스 국채 금리가 상승하면 향후 매수하기로 한 채권의 가격이 하락하는 반면, 금리 상승에 대응해 체결한 IRS에서는 반대 방향의 평가이익이 발생할 수 있다.
문제는 두 거래의 평가손익이 동일하게 움직이지 않는다는 점이다. 현물 채권과 IRS 간 스프레드가 확대되면 한쪽 거래에서는 담보를 추가로 요구받는 반면 다른 쪽의 평가이익을 즉시 활용하지 못하는 상황이 발생할 수 있다.
IRS를 통해 금리 위험을 상당 부분 헤지했더라도, 현물과 파생상품의 거래상대방이 다르면 평가손익을 상계해 담보 부담을 줄이기 어렵다는 의견이다.
프랑스 국채 본드포워드는 최근 몇 년간 서울 채권시장에서 유행한 포지션으로 알려졌다. 초기에는 2~3년 만기의 거래가 주를 이뤘지만, 최근에는 거래 수익성을 높이기 위해 만기가 더 긴 포지션도 늘어난 것으로 전해졌다.
한 증권사의 채권 딜러는 "몇 년 전부터 프랑스 국채 본드포워드 포지션이 유행했다"며 "본드 스와프 스프레드처럼 포지션이 열리는 형태다"고 말했다.
이 때문에 프랑스 국채 금리 급등으로 일부 거래의 평가 가치가 악화하면서 추가 담보를 요구받는 증권사가 생긴 것으로 전해진다. 현물 채권과 IRS 거래의 상대방이 각각 다르기 때문에 양쪽의 평가손익을 즉시 상계하기 어려워서다.
다만 추가 담보의 규모 자체가 크게 부담되는 수준은 아닌 것으로 평가된다.
한 구조화채권 관련 전문가는 "이자율 거래다 보니 3조원 정도 거래 규모를 가정할 경우 1천억원에서 2천억원 정도 추가로 납입해야 할 것이다"며 "백투백을 주로 하는 증권사들의 규모를 고려하면 크게 영향을 주는 수준은 아닐 것이다"고 설명했다.
연합인포맥스
hwroh3@yna.co.kr

노현우
hwroh3@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


