파업·조업일수 감소에 현대차 3Q 실적 하락 전망…4분기 정상화 기대
영업익 2.4조·매출액 44.7조…목표주가 하향에도 상승여력 60%대
4분기 조업 정상화·신차 믹스 효과…HEV·EREV 모멘텀 견조
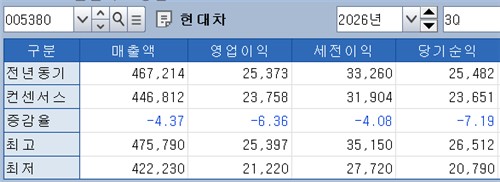
[출처: 연합인포맥스 화면번호 8031]
(서울=연합인포맥스) 주동일 기자 = 노조 파업에 따른 생산 차질과 원화 강세 여파로 현대자동차[005380]의 3분기 실적이 감소해 '보릿고개'를 넘을 것으로 전망됐다. 단기적인 우려가 반영되며 증권가들도 목표주가를 연달아 하향했지만, 현재 주가 대비 상승 여력은 60%대에 달했다.
4분기 실적 역시 HEV(하이브리드차)와 EREV(주행거리 연장형 전기차) 라인업을 바탕으로 개선될 것으로 기대됐다.
8일 연합인포맥스(화면번호 8031)가 7개 주요 증권사의 현대차 실적 전망을 분석한 결과 3분기 연결기준 영업이익 전망치는 전년 동기보다 6.36% 감소한 2조3천758억원으로 집계됐다. 매출액은 4.37% 감소한 44조6천812억원으로 전망됐다.
3분기 실적 둔화 전망의 원인으로는 노조 파업과 조업일수 감소에 따른 생산 차질이 꼽혔다. 파업 여파로 약 5만5천대 규모 출하 차질이 발생하면서 3분기 글로벌 도매 판매량이 전년 동기보다 약 10% 감소한 91만~92만대 수준에 그칠 것이란 분석이 나왔다.
여기에 8월 이후 진행된 원화 강세로 인한 수출 채산성 악화, 상반기 상승한 원자재 가격의 제조원가 본격 반영, 파업에 따른 고수익 하이브리드(HEV) 모델의 수출 차질 등이 복합적인 감익 요인으로 작용했다.
관세 비용 감소와 기말 환율 변동에 따른 판매보증충당부채 환입 효과가 일부 발생했지만, 물량 감소와 환율 부담을 상쇄하기에는 부족했다는 평가도 나왔다.
단기 실적 둔화 우려를 반영해 리포트를 제출한 증권사 7곳 중 6곳이 목표주가를 하향했다. 특히 이달 리포트를 발행한 5개 증권사는 모두 목표주가를 내렸다. 가장 낮은 목표주가를 제시한 곳은 삼성증권으로 50만원을 전망했다. 다올투자증권은 64만원으로 최고가를 제시했다.

[출처: 연합뉴스 자료 사징]
다만 평균 목표주가는 55만1천428원으로 집계되며 전날 종가(33만6천원) 대비 상승 여력은 64.11%에 달했다. 일부 증권가에서는 단기 실적 둔화 우려가 이미 주가에 선반영돼 하락 가능성이 크지 않다는 분석도 나왔다.
현대차의 4분기 실적은 저점을 지나 빠르게 회복세로 돌아설 것으로 전망됐다. 파업 종료 후 특근 확대에 따른 생산 차질분 회복과 계절적 성수기 진입이 물량 반등을 이끌 것으로 예상됐다.
아울러 신형 투싼(5세대)과 8세대 아반떼, 그랜저 HEV, 싼타페 부분 변경, 유럽 시장의 아이오닉3 등 신차 라인업 투입이 본격화되면서 판매 믹스 개선 효과가 가시화될 가능성이 크다.
국내외 재고가 최근 수년 내 최저 수준까지 낮아진 점도 4분기 출하 확대에 긍정적으로 작용할 전망이다. 중장기적으로도 제네시스 HEV·EREV 라인업 확대, 미국 HMGMA(현대자동차그룹 메타 플랜트 아메리카) 공장의 팰리세이드 HEV 조기 투입, 웨이모 향 아이오닉5 공급 등 견조한 성장 동력을 확보하고 있다.
다만 환율이 변수가 될 가능성도 제기됐다.
김창호 한국투자증권 애널리스트는 "4분기에는 파업 종료 이후 특근 확대에 따른 생산 차질분 만회가 예정돼 있어 볼륨 회복이 예상된다"면서도 "하지만 현재 환율이 지속될 경우 3분기 평균 환율 1천418원 대비 또다시 큰 폭의 하락으로 4분기에도 실적 회복을 제한하는 요인으로 작용할 가능성이 높아지고 있다"고 전망했다.
diju@yna.co.kr
주동일
함께 보면 도움이 되는
뉴스를 추천해요


