BIS 이어 IMF도 헤지펀드 확산 경고…"스트레스 증폭·가격 왜곡 우려"
(서울=연합인포맥스) 고유권 선임기자 = 전 세계적인 국채 금리 급등 속에서 채권시장의 강력한 투자자로 부상한 헤지펀드의 영향력이 확대되고 있는 가운데 국제결제은행(BIS)에 이어 국제통화기금(IMF)도 우려의 목소리를 내고 있다.
평상시에는 유동성을 공급하고 가격 발견과 위험 분담을 뒷받침하는 역할을 하지만, 시장 상황이 악화할 때는 시장 충격을 전달하고 증폭하는 매개가 될 수 있어 각국의 감독 당국이 모니터링을 강화할 필요가 있다는 지적도 내놨다.
IMF는 7일(현지시간) 발표한 글로벌 금융안정보고서(GFSR)에서 헤지펀드의 영향력 확대에 대응해 금융 안정성을 확보하기 위해선 취약점이 집중된 곳과 스트레스 상황에서 그러한 취약점들이 어떻게 상호작용할 수 있는지를 파악하는 정책 프레임워크가 필요하다고 제언했다.
특히 레버리지와 파생상품 노출, 프라임 브로커 관계, 국경 간 활동 등에 대한 중요 정보에 대해 각국의 감독 당국이 여전히 부족하다고 지적하면서, 효과적인 감시를 위해 보고 체계 개선과 정보 공유가 필수적이라고 강조했다.
IMF가 이 같은 정책 조치 필요성을 언급한 것은 헤지펀드가 비은행 금융부문(NBFI)의 핵심적인 투자자로 부상하고, 금융시장에서 강력한 중요 참여자로 떠오르면서 시장 영향력이 확대되고 있어서다.
IMF에 따르면 헤지펀드의 총운용자산은 2013년 이후 세 배나 급증한 13조달러에 이르고, 대차대조표 내외 포지션을 모두 포함한 명목상 익스포저는 약 40조달러에 달한다.
특히 헤지펀드는 최근 국채 시장에서 강력한 존재감을 보여주고 있는데, 작년 기준으로 미국 국채의 약 9%를 보유한 무시할 수 없는 시장 참여자가 됐다.
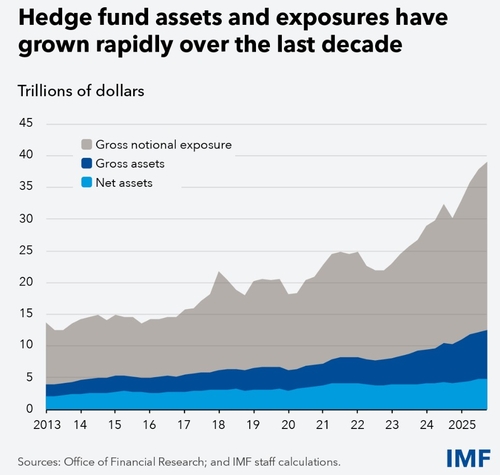
다른 금융 중개 기관과는 달리 헤지펀드는 상대적으로 제약이 적은 환경에서 투자하고 차입하는 유연성을 갖고 있어 주로 비유동 자산에 투자하고, 레버리지를 광범위하게 활용하고 포지션도 신속하게 조정할 수 있다.
하지만 이와 같은 역할이 시장 기능을 개선하는 순기능도 있지만 시장 상황이 악화하면 충격을 증폭시킬 위험성도 크다.
IMF는 "헤지펀드가 시장을 지지하는지 아니면 스트레스를 악화시키는지는 대차대조표에 드러날 수 있는 취약점, 특히 레버리지, 과도한 포지션, 환매 압력에 달려 있다"고 지적했다.
많은 헤지펀드가 단기 증권을 매입하고, 프라임 브로커의 신용과 파생상품 등을 통한 차입 자금에 의존하는 경향성이 있는데, 이러한 레버리지 전략이 오히려 시장이 자산 매각을 가장 흡수하기 어려운 시점에 악재로 작용할 수 있다는 것이다.
변동성이 커지거나 자금 조달 여건이 악화하면 헤지펀드는 마진콜에 직면해 익스포저를 줄이거나 포지션을 청산해야 할 수 있는데, 유동성 공급자 역할이 아닌 시장 스트레스를 증폭시키는 역할을 하게 된다고 IMF는 우려했다.
이러한 증폭 효과는 많은 헤지펀드가 유사한 포지션을 보유하는 이른바 '집중 거래(crowded trades)'와 손실 발생 후 자금을 신속하게 회수하는 투자자들이 있는 경우에 더욱 강화될 수 있다고 지적했다.
손실이 여러 헤지펀드에 걸쳐 동시다발적인 포지션 청산을 촉발해 자산 가격 하락을 악화시키고, 투자자 자금 인출이 추가적인 자산 매도를 야기해 '손실→레버리지 축소→자금 인출' 간의 악순환을 초래한다는 얘기다.
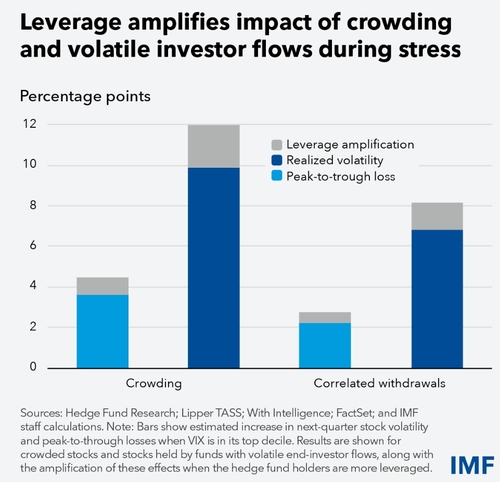
실제 IMF 분석 결과, 시카고 옵션거래소(CBOE) 변동성 지수(VIX)의 급등으로 측정되는 시장 스트레스 기간 헤지펀드는 시장 결과를 상당히 악화시키는 것으로 드러났다.
헤지펀드가 가장 많이 보유한 주식은 가장 적게 보유한 주식보다 변동성이 10%포인트(p) 높고, 최고점 대비 최저점 손실 폭도 4%p 더 컸다.
이러한 주식을 보유한 헤지펀드에서 투자자들의 동시 환매가 발생할 경우 변동성과 손실은 더욱 커졌는데, 이러한 효과는 레버리지에 의해 증폭되고 차입과 집중된 포지션, 상관관계가 있는 투자자 환매가 결합할 때 금융시장 내 충격 전파는 훨씬 컸다고 IMF는 지적했다.
IMF는 아울러 헤지펀드가 미 국채 시장과 같은 주요 자금 시장에서도 중요한 역할을 하는데, 시장 유동성을 저해하고 시장 왜곡을 심화시킬 수 있다고 경고했다.
시장이 안정된 시기에는 헤지펀드가 차입금을 활용해 소위 베이시스 트레이드를 통해 국채와 관련 파생상품 간의 작은 가격 차이를 이용해 차익을 추구함으로써 가격을 안정시키고 시장 유동성을 유지하는 데 도움이 된다.
하지만 자금 조달 비용이 증가하면 헤지펀드는 포지션을 신속하게 청산해야 할 수 있기 때문에 역효과를 발생시킨다는 것이다.
IMF는 헤지펀드에 의한 충격은 이들에게 자금을 조달하고 거래 서비스를 제공하는 대형 은행의 프라임 브로커로 확산할 수 있다면서 헤지펀드의 손실이 은행의 대출 여력을 많이 감소시키는 경로를 만들어 낼 수 있다고도 했다.
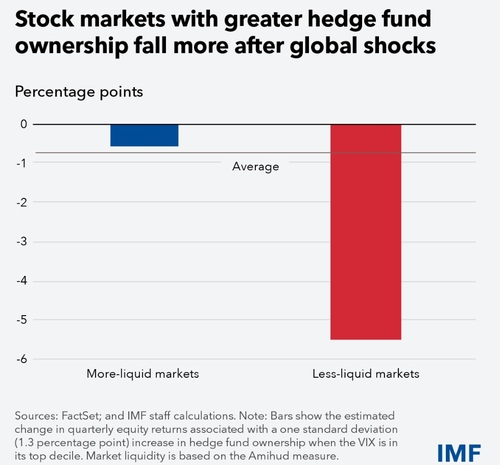
충격 효과는 국경을 넘어 확산할 수도 있는데, 헤지펀드 비중이 높은 시장에는 더 큰 악영향을 미칠 수 있다고 우려했다.
IMF는 "감독 당국은 프라임 브로커가 강력한 거래상대방 위험 관리 체계를 유지하고 고레버리지 헤지펀드에 대한 익스포저를 모니터링하도록 해야 한다"고 강조했다.
그러면서 여러 펀드에서 동시에 레버리지 축소가 발생해 취약성이 커지는 경우 최소 마진 및 헤어컷과 같이 시장 전반에 적용되는 조치와 강화된 담보 관리도 도움이 될 수 있다고 했다.
앞서 BIS도 헤지펀드가 과도하게 국채 포지션을 보유할 경우 시장 스트레스가 증폭될 우려가 있다고 경고한 바 있다.
전 스페인 중앙은행 총재를 지낸 파블로 에르난데스 데 코스 국제결제은행(BIS) 사무총장은 5일(현지시간) 오스트리아 빈에서 열린 유럽화폐금융포럼(SUERF) 강연에서 "최근 주요국의 재정 우려에 대한 뉴스가 확산하면 헤지펀드의 레버리지 포지션과 마진콜 상황 등이 상호 작용하면서 국채 시장의 유동성 고갈로 연결될 수 있고, 결국 주요국의 재정 여력은 장기적인 펀더멘털 상태보다 더 훨씬 일찍 한계를 맞을 수 있다"고 밝힌 바 있다.
그러면서 "중앙은행이 헤지펀드와 같은 NBFI에 대한 지원을 확대하기 위해선 이들 기관이 잘 규제되고 감독받고 있다는 전제가 필요하다"며 "하지만 은행과 달리 NBFI에 대한 건전성 규제 체계는 미비한 상태다"라고 지적했다.
pisces738@yna.co.kr

고유권
pisces738@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


