예상 웃돈 삼성전자 3Q 실적…증권가 "막연한 우려, D램 사이클 연장"
증권가 "PER 4배 극단적 저평가…실적 상향·주주환원 매력 부각"
(서울=연합인포맥스) 노요빈 기자 = 시장 예상치를 웃도는 3분기 삼성전자의 잠정 실적이 발표되자 증권가에서는 내년에도 메모리 반도체 가격 상승 사이클이 연장될 조짐이 보인다는 전망과 함께 높은 목표주가를 유지했다.
8일 삼성전자 3분기 잠정 실적 발표 이후 국내 3개 증권사는 모두 삼성전자의 현재 주가보다 높은 목표주가를 유지하며 낙관적인 전망을 제시했다.
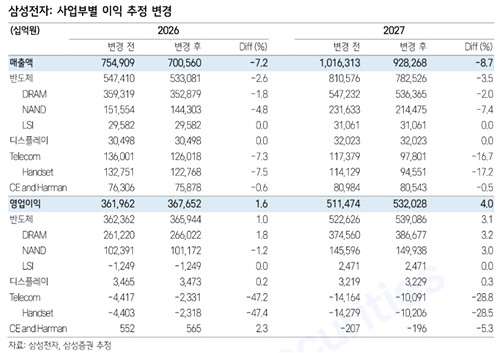
앞서 삼성전자는 3분기 매출 195조 원, 영업이익 107조4천억 원의 잠정 실적을 발표했다. 영업익은 전분기보다 20% 상승했고, 전년 대비로는 782% 급증했다.
증권가 전문가들은 메모리 반도체를 중심으로 견조한 이익 성장세가 이어지면서 예상치를 뛰어넘는 호실적을 거둔 것으로 예상했다. 원화 강세로 수출기업의 실적 부담이 커졌지만, 반도체 부족에 따른 판매가격 상승이 이를 상쇄했다는 분석이다.
이종욱 삼성증권 팀장은 "D램 가격 인상 사이클이 연장되고 있다"며 "내년 D램과 낸드 가격의 추가 인상이 가시화되고 있으며, 이로 인해 사이클 피크아웃의 주가 할인이 점진적으로 해소될 것으로 기대한다"고 말했다.
이 팀장은 내년 D램의 혼합 평균판매가격(ASP)이 40% 상승하고, 분기별 가격의 상승세가 연중 지속될 것으로 추정했다.
김동원 KB증권 리서치본부장은 "최근 환율 변동과 충당금 반영으로 눈높이가 낮아진 시장 컨센서스를 상회한 호실적"이라고 평가했다. 그러면서 "삼성전자의 HBM 판매가격은 전년 대비 100% 이상 상승할 것으로 추정된다"고 덧붙였다.
김선우 메리츠증권 연구원은 "급격한 원화 강세로 비우호적인 사업 환경이 조성됨에도 불구하고, 평균을 재차 상회하는 견조한 판가 정책이 견인한 것으로 판단한다"고 말했다.
이날 경기도 수원시 영통구 삼성전자 본사 모습.
이번 3분기 실적 호조가 확인되면서 내년 D램 가격이 상승세를 이어갈 것이라는 낙관적인 전망도 이어졌다. 메모리 호황이 지속할 경우 추가적인 주주환원 정책과 맞물려 주가가 추가 상승할 가능성도 열어뒀다.
김동원 본부장은 "삼성전자의 3분기 영업이익(803억 달러)은 엔비디아의 예상 영업이익(717억 달러)을 넘어서며 분기 기준 세계 1위에 오른 것으로 평가된다"고 말했다.
김 본부장은 "현재 PER 4배에 머물러 있는 현 상황은 극단적 저평가로, 밸류에이션 할인을 정당화할 근거는 찾기 어렵다"고 덧붙였다.
김선우 연구원도 "최근 메모리 사이클 개선 속도에 대한 막연한 우려가 지속 제기되나, 향후 1~2개월 2027년 실적 추정치 상향과 막대한 현금 흐름 기반의 주주환원 정책을 감안시 '성장·저평가·주주환원매력'이 동시에 발현할 전망"이라고 덧붙였다.
현재 삼성전자는 전장보다 1.86% 내린 26만3천500원에 거래되고 있다. 삼성증권과 메리츠증권, KB증권은 삼성전자의 목표주가를 각각 40만원과 50만원, 60만원으로 제시하고 있다.
ybnoh@yna.co.kr

노요빈
ybnoh@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


