"엔화 절상률 8~10% 돼야 엔 캐리 청산…현시점서 가능성 낮아"
(서울=연합인포맥스) 고유권 선임기자 = 향후 미국과 일본 간 기준금리 격차, 양국의 재정 상황 및 달러-엔 환율 변동 등과 과거 사례에 비춰 볼 때 현시점에서 엔 캐리 트레이드가 청산될 가능성은 크지 않다는 전망이 나왔다.
우리금융경영연구소는 8일 발표한 '엔 캐리트레이드 청산 리스크 점검' 보고서에서 세 가지 시나리오를 토대로 위험 수준을 파악한 결과, 엔화가 강세로 급속히 전환되기 어려울 것으로 보여 엔 캐리 트레이드 청산 리스크는 낮다고 밝혔다.
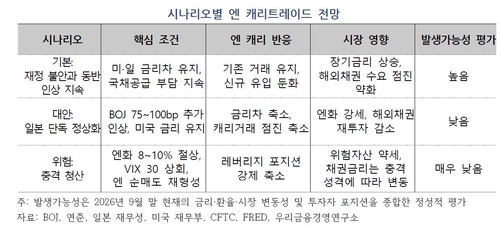
연구소가 제시한 세 가지 시나리오는 ▲재정 불안과 미일 동반 금리 인상 지속(기본 시나리오) ▲일본 단독 금리 인상(대안 시나리오) ▲엔화 급등과 대외충격 발생(위험 시나리오) 등이다.
연구소는 우선, 미국과 일본의 물가와 재정 부담이 동시에 지속하고 있어 연방준비제도(Fed·연준)가 고금리를 유지하거나 추가 인상에 나설 수 있고, 일본은행(BOJ)도 점진적으로 금리 정상화(인상)를 병행할 가능성이 높다고 판단했다.
특히 일본 장기금리 상승이 BOJ의 통화정책 정상화뿐만 아니라 재정·국채 공급 프리미엄에 의해 주도되고 있어 엔화 강세 흐름은 제약될 수 있다고 봤다.
물론 지난달 29일 기준 일본 10년물 국채 금리가 3.081%를 보였는데, 단순 환 헤지 후 미국 10년물 수익률의 대리치 2.604%보다 약 0.48%포인트(p) 높아 일본 국내 채권의 상대 수익률 우위가 유지되고 있다.
특히 보험사와 연기금은 부채 매칭과 규제 및 운용 지침에 따라 자산을 조정하는데 그에 따른 해외채권 수요가 줄어들 수 있다.
하지만, 대규모 엔화 매도보다 신규 매수와 만기 재투자 감소를 통해 나타날 가능성이 있다는 게 연구소의 판단이다.
결국 엔 캐리 거래의 급격한 청산보다 신규 거래와 일본계 해외채권 수요가 점진적으로 약화하는 수준에 그칠 것이어서 현재로선 가장 현실성이 높은 시나리오라고 연구소는 밝혔다.
연준이 금리 인상을 멈추고, BOJ만 금리를 올리는 경우에는 금리차 축소로 인해 엔화 강세가 나타나고 신규 환 오픈 캐리의 기대 수익이 낮아져 기존 엔 캐리 트레이드 거래도 점진적으로 축소될 수 있다고 예상했다.
다만, 미국의 물가와 정책금리 흐름을 고려하면 단기간 내 현실화할 가능성은 작다고 내다봤다.
엔화가 급등하고 인공지능(AI) 관련 기업의 신용위험이 발생하는 등의 시장 변동성 확대 국면이 동시에 맞물릴 경우 엔 캐리 트레이드의 청산 속도가 비선형적으로 확대될 수는 있겠지만 가능성은 매우 낮다고 연구소는 전했다.
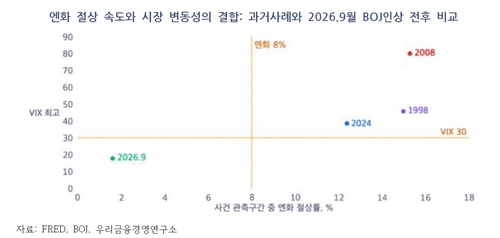
대규모 엔 순매도 포지션이 형성된 상태에서 엔화가 한 달 안팎의 기간에 8~10% 수준으로 절상되고 변동성지수(VIX)가 30을 상회하면 증거금 요구와 손실 한도 축소가 외화자산 매도와 엔화 환매수를 촉발할 수 있다고 연구소는 예상했다.
하지만, 지난달 말까지 엔화 절상률은 약 1.8%에 그쳤고 VIX 최고치도 17.6에 머무른 데다, 선물시장 투기적 엔화 포지션(CFTC 포지션)도 7만2천계약 순매수로 대규모 엔 순매도 포지션이 존재하지 않아 강제청산 리스크는 낮다는 게 연구소의 설명이다.
연구소에 따르면 미 유효 연방기금 금리는 3.63%에서 3.88%로, 일본 정책금리는 1.00%에서 1.25%로 각각 25bp 인상돼 명목 단기 금리차는 2.63%p 수준이다.
금리 차이에서 발생하는 단순 환 오픈 캐리의 손익분기 엔화 절상률은 3개월 0.66%, 6개월 1.31%, 1년 2.63%로 변화가 없는 상태다.
pisces738@yna.co.kr

고유권
pisces738@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


